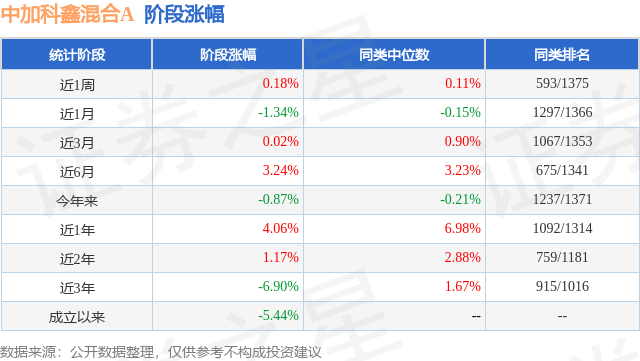
证券之星消息,日前中加科鑫混合A基金公布三季报,2026年三季度最新规模1.05亿元,季度净值涨幅为-2.58%。
从业绩表现来看,中加科鑫混合A基金过去一年净值涨幅为-0.8%,同类基金过去一年净值涨幅中位数为0.08%。而基金过去一年的最大回撤为-4.43%,成立以来的最大回撤为-15.47%。
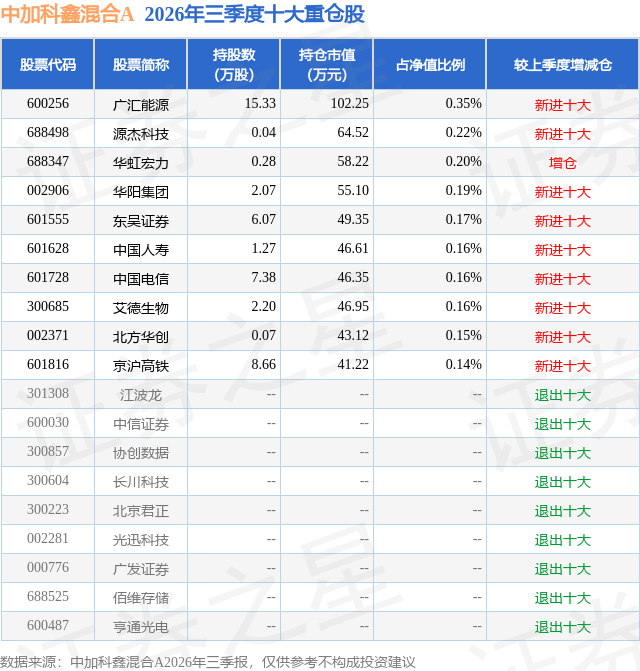
从基金规模来看,中加科鑫混合A基金2026年三季度公布的基金规模为1.05亿元,较上一期规模1.03亿元变化了286.08万元,环比变化了2.79%。该基金最新一期资产配置为:股票占净值比16.22%,债券占净值比87.66%,现金占净值比1.29%。从基金持仓来看,该基金当季前十大股票仓位达1.9%,第一大重仓股为广汇能源(600256),持仓占比为0.35%。
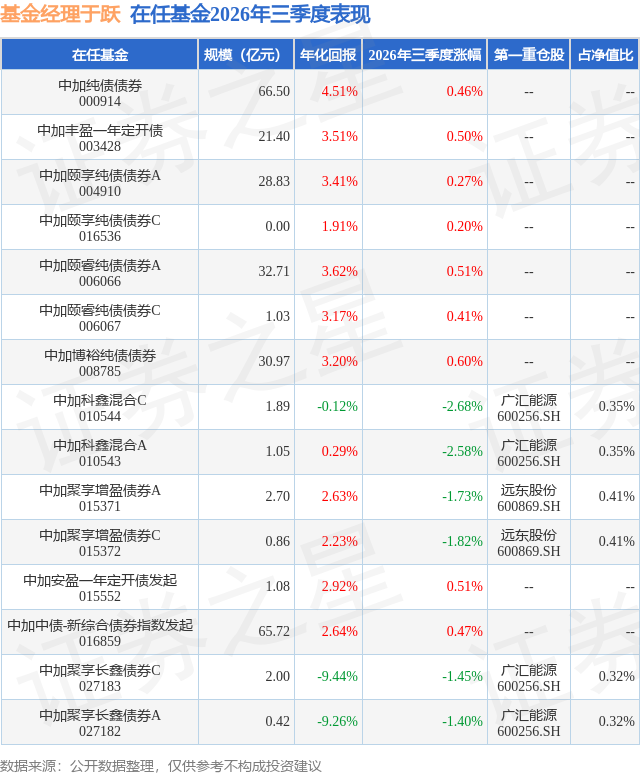
中加科鑫混合A现任基金经理为林沐尘 于跃。其中在任基金经理于跃已从业6年又253天,2026年2月25日正式接手管理中加科鑫混合A,任职期间累计回报为-2.98%。目前还管理着15只基金产品(包括A类和C类),其中本季度表现最佳的基金为中加博裕纯债债券(008785),季度净值涨幅为0.6%。
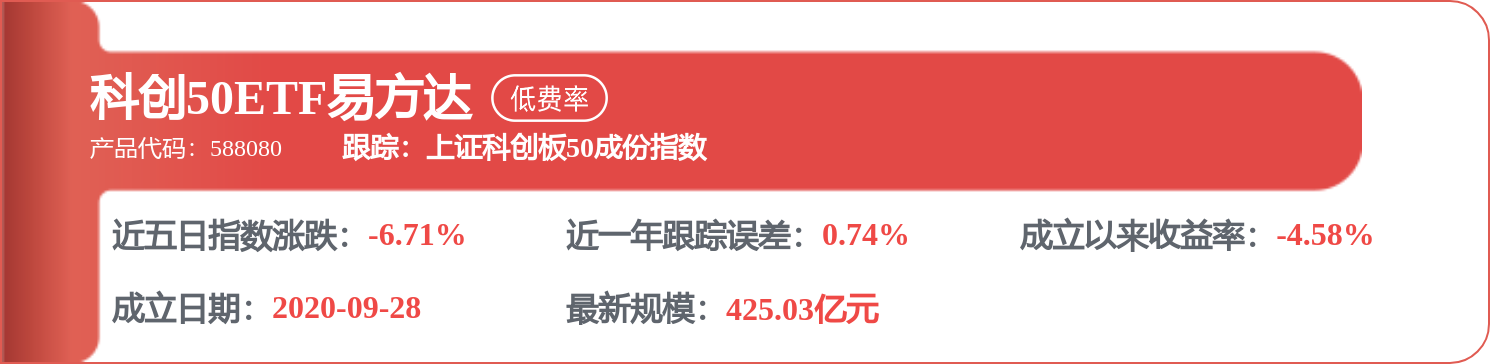
对本季度基金运作,基金经理的观点如下:今年三季度A股市场经历明显风格再平衡。上半年领涨的科技成长板块大幅回调,科创50、创业板指单季分别下跌约30.7%、27.8%,电子、通信等前期高景气方向领跌;与此同时,煤炭、石油石化、银行、农林牧渔等红利与价值板块相对占优,资金由高估值、高拥挤赛道向低估值、高股息方向切换。市场成交亦明显降温,日均成交额由二季度末高位逐步回落至约2万亿元附近,杠杆资金去化、存量博弈特征增强。前期极度集中的科技行情得到修正,二季度我们提示的风格收敛与错杀资产修复逻辑在三季度已有所兑现。量化类策略在极端抱团行情中承压后,随着风格扩散与波动结构变化,相对低波动属性有望逐步体现。 展望后市,我们认为经过三季度深度调整,科技成长的估值与交易拥挤度已明显回落,市场或由单主线极端行情转向更均衡的轮动与结构性机会。仍看好后续量化类产品超额收益修复的行情。 本基金权益部分持仓目前还是以偏中盘为主,展望未来当市场风格进一步均衡、波动结构趋于常态时,量化策略或将会取得更佳的表现。 三季度债市整体呈现震荡下行格局,收益率曲线持续平坦化,长端表现显著优于短端,利率债整体占优,信用债表现亦有亮点,市场在国内基本面、货币政策、财政预期与海外扰动之间反复博弈。7 月债市走势分化,收益率先震荡后加速下行。上旬资金面平稳偏松,通胀压力消退,长端利率窄幅波动;中旬出口数据超预期带动中短端利率上行,但实体经济偏弱逻辑仍存,长端保持博弈;下旬二季度 GDP 及多项经济数据走弱,央行加大流动性投放,政治局会议释放宽松信号,叠加 PMI 回落至荣枯线下方,推动债市收益率加速下行。8 月债市在内需偏弱与政策发力之间摇摆,利率先下后上。月初资金面收紧推升短端利率,后续央行操作释放宽松信号叠加摊余成本法债基开放消息提振做多情绪,收益率下探;下旬财政发力预期升温、MLF 缩量、交易盘止盈等因素共同造成利率震荡回升,当月信用利差有所收窄。9 月债市整体走强,超长端品种领涨。上旬出口高增带来一定通胀担忧,但内需疲软的核心逻辑不变,利率维持窄幅震荡;中旬金融、经济数据大幅不及预期支撑长端走强,美联储加息推高美债收益率带来海外扰动,市场多空博弈加剧;下旬央行加大 MLF 投放保障跨季流动性,配置与交易盘需求带动超长端利率下行,月末稳增长政策出台叠加 PMI 重回扩张区间,风险偏好回暖,长端收益率小幅回调。 我们整体保持产品仓位和久期的灵活性。一方面,在严格控制信用风险的前提下,精选中短久期中高等级信用债。另一方面,对于利率债和二级资本债,采用区间震荡的操作思路,为客户赚取资本利得,同时该类品种流动性好,争取增强收益并提升组合流动性。
本文数据来源于中加科鑫混合A2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP




