证券之星消息,日前天弘益新混合C基金公布三季报,2026年三季度最新规模0.53亿元,季度净值涨幅为-1.88%。
从业绩表现来看,天弘益新混合C基金过去一年净值涨幅为0.66%,同类基金过去一年净值涨幅中位数为0.05%。而基金过去一年的最大回撤为-2.65%,成立以来的最大回撤为-4.29%。

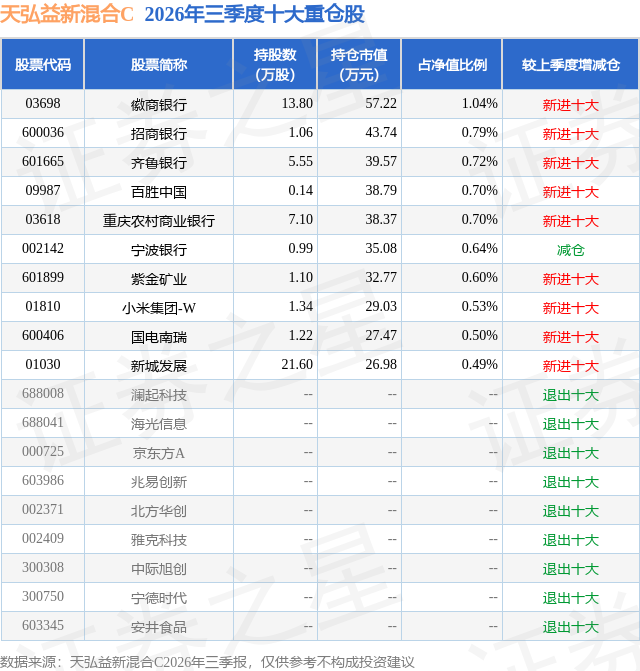
从基金规模来看,天弘益新混合C基金2026年三季度公布的基金规模为0.53亿元,较上一期规模2980.61万元变化了2350.32万元,环比变化了78.85%。该基金最新一期资产配置为:股票占净值比10.27%,债券占净值比76.9%,现金占净值比0.44%。从基金持仓来看,该基金当季前十大股票仓位达6.71%,第一大重仓股为徽商银行(03698),持仓占比为1.04%。
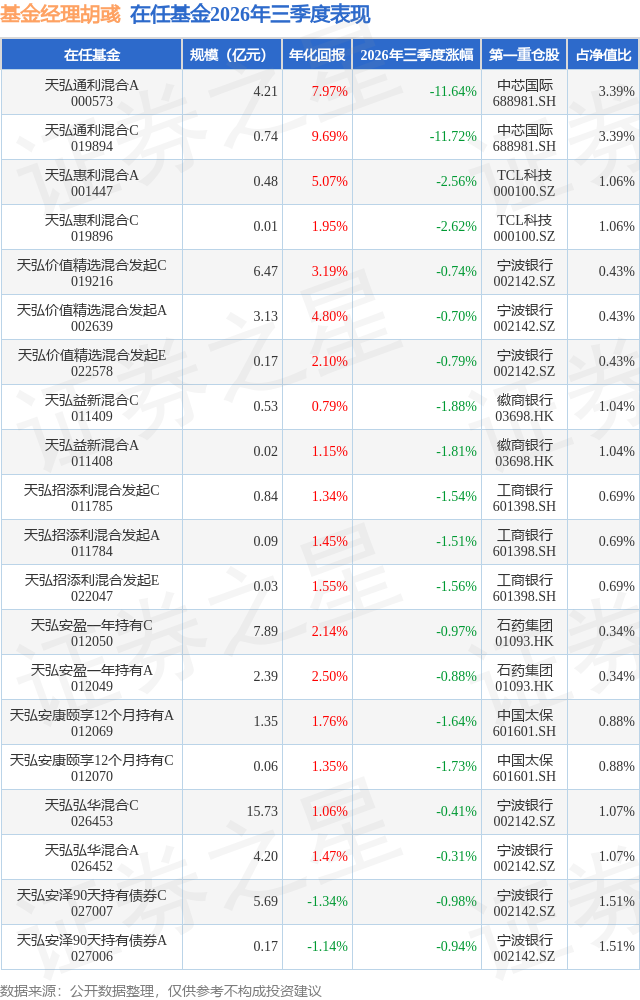
天弘益新混合C现任基金经理为袁东 胡彧 张韬,本季度增聘基金经理张韬。其中在任基金经理胡彧已从业3年又115天,2025年12月30日正式接手管理天弘益新混合C,任职期间累计回报为0.61%。目前还管理着20只基金产品(包括A类和C类)。
对本季度基金运作,基金经理的观点如下:三季度债券市场整体震荡偏强,各品种曲线进一步走平,长端利率债与信用债收益率普遍下行,信用利差和期限利差进一步压缩,许多品种利差已经压到历史低位。 利率债方面,10Y国债收益率从7月初的1.744%附近震荡下行,9月下旬收于1.683%,下行约6bp,而30Y国债收益率则从2.254%附近一路下探至2.099%左右,下行约15bp,期限利差大幅压缩。7月份,市场受政府债供给预期影响,交易型机构减持超长债,长端利率一度上行,期限利差走阔;但进入8月后,基本面偏弱的预期对市场影响更大,结合货币政策宽松信号推动收益率下行;9月债市先围绕10Y国债1.68%关口拉锯,下旬在跨季资金呵护与政策预期推动下,交易型机构大幅拉长久期,超长债再度领涨,当然月末时,受购房贴息等地产政策的影响,长债略有回调。 信用债方面,信用利差和期限利差也呈压缩态势。需要注意的是,由于短信用与资金利率利差较低,短端信用债收益率低位震荡,而长信用由于存在较大carry,在资金利率低波动的背景下,长信用债收益率下行幅度更大。发行方面,信用债净融资额环比减少,城投债与地产债延续净偿还态势,弱资质主体的融资压力仍未缓解。 展望未来,由于目前基本面仍然较弱,叠加央行资金态度相对友好,整体仍对债市相对有利;但目前各品种的期限利差、信用利差均较低,在精选品种方面面临一定压力,而交易型机构久期普遍较高,市场结构比较脆弱,在操作上要提高组合灵活性,如果市场有调整,便于调整组合,把握更佳的配置机会,以便寻求更好的回报。 整个三季度,A股市场经历了一轮显著的总量与结构变化。总量上,宽基指数为代表的整体市场在失去主线支撑后持续转跌,甚至没有给出太多有效且可持续、存在足够赚钱效应的反弹;结构上,今年以来气势如虹的AI产业链发生了幅度极为显著的调整回撤,在这一过程中,创新药、周期、制造、红利乃至消费和地产链都尝试承接市场关注点与资金的迁移,但总体仍呈现为越来越快的轮动为主,截至季末,似乎也仅有稳定红利品种体现出了一定行情持续性。 我们依旧坚信,AI产业链在人类科技、社会乃至历史进步中的作用与地位远未充分展开,但以10年以上的级别看好长周期,与以年度为单位关注景气瓶颈,以及以季度甚至月度为单位管理净值曲线,本身是三件全然不同的事情。在产业景气层面,Coding之后新的颠覆级场景迟迟未现、海外算力链对国内供应商提升门槛的不友善趋势、国产算力受制于部分环节瓶颈的进展担忧、以及国内外模型间能力差距的波动,都成为短期似乎并不那么容易给出答案的问题;在二级市场投资层面,除了交易与持仓结构阶段性恶化的压力之外,海外通胀与利率压力也压制着高成长、高景气行业的估值。并且,在技术进步放缓、增长边际减速、竞争结构恶化、利率环境不佳等一个或几个条件满足时,市场很可能出现成长景气犹在,但A股行情不返的情况——相信经历过2022年新能源行情的投资者,对此一定不会陌生。 本产品的核心投资哲学依托辩证唯物主义的基本原理,以"抓住主要矛盾、布局次要矛盾"为核心指导,在年初,我们曾判断今年的主要矛盾是"科技+通胀",二季度,科技明显盖过了通胀,三季度趋势似乎有逆转,但通胀存在较强不稳定性,因此暂时认为科技与通胀都不能构成目前的主要矛盾。此前认定的次要矛盾——消费链和地产链,虽然有一定的表现,但基本面依旧孱弱,也暂时不认为其有提升为主要矛盾的能力。 在六月底,我们就对处于行情极盛状态的AI产业链产生了隐隐的担忧,这担忧来自于产业链间上下游供需与利润分派不均产生的细微龃龉,来自于韩国这个相对脆弱的市场对A股阶段性过强的影响力,也来自A股过度极端的结构撕裂与交易拥挤,因此从7月初开始,我们就开始逐渐降低AI产业链的持仓,将整体组合均衡化。但毋庸讳言,这个过程也并非全然前瞻,而是随着AI行情的见顶回落逐步验证担忧并且更多行业负面因素涌现后才逐渐加速,当然,这也符合我们偏右侧的交易策略。截至7月中旬,结构性调整基本完成。但随后A股市场的疲软超过了我们的预期,因此在完成结构调整后,我们又在7-8月份进行了一轮仓位的下调。截至季末,整个组合权益仓位处于比较基准的60-65%,结构上较为分散,红利、资源、制造、科技、消费链的低估值或者高成长公司均有布局。通过这一轮调整,我们比较欣慰地看到,产品的波动和回撤得到了控制,上半年以来累积的投资成果得到了一定程度的保留。 展望未来,我们认为虽然A股经历了持续下跌后,目前处于一个估值并不高的位置,但市场主要矛盾不清晰的问题预计会持续一段时间,暂时并没有太多信号和证据支持我们转向积极。新的主线,可能要依赖AI为代表的科技重新证明自身所代表的斜率力量(这需要非常重大、一定程度上打破大家对产业天花板或者格局的现行认知的事件出现,我们不否认这种可能性,但并不决意去赌,而是保持观察的态度);又或者政策显著发力,让消费链乃至地产链提前明确见底信号;再或者一切都没有变化,无奈的场内资金只好继续加速转投稳健红利;又抑或有新的产业趋势出现……这些均具备可能性,但目前也都无法证明其确定性。在明确变化方向之前,本产品会继续保持相对分散均衡的配置,可能适当增加一些自下而上的配置,尝试捕捉多一点的收益。但在明确新的主要矛盾之前,会保持谨慎、稳健、不折腾的总体策略,我们相信,真正有质量的投资绝非时时刻刻皆有动作,而是在机会来临时能果断出手,在前景蒙昧处也会耐心地等待。
本文数据来源于天弘益新混合C2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




