证券之星消息,日前博时恒元6个月持有期混合C基金公布三季报,2026年三季度最新规模0.26亿元,季度净值涨幅为-5.27%。
从业绩表现来看,博时恒元6个月持有期混合C基金过去一年净值涨幅为-0.29%,同类基金过去一年净值涨幅中位数为0.05%。而基金过去一年的最大回撤为-9.08%,成立以来的最大回撤为-17.08%。

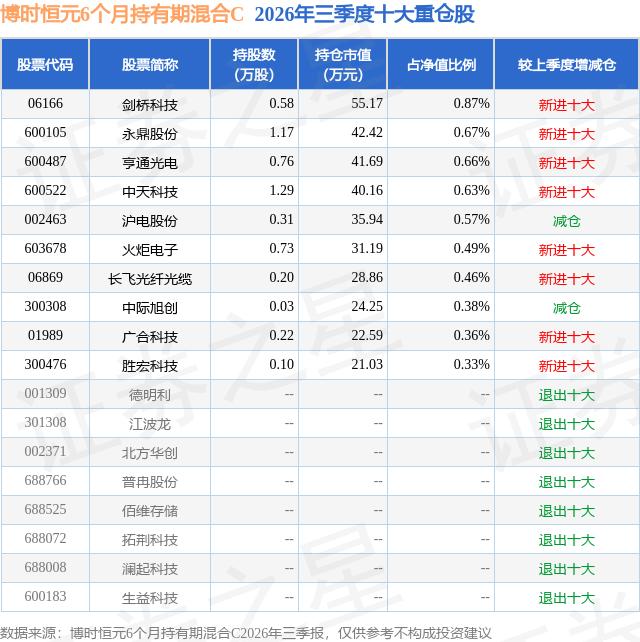
从基金规模来看,博时恒元6个月持有期混合C基金2026年三季度公布的基金规模为0.26亿元,较上一期规模2861.33万元变化了-272.3万元,环比变化了-9.52%。该基金最新一期资产配置为:股票占净值比8.0%,债券占净值比62.65%,现金占净值比11.59%。从基金持仓来看,该基金当季前十大股票仓位达5.42%,第一大重仓股为剑桥科技(06166),持仓占比为0.87%。
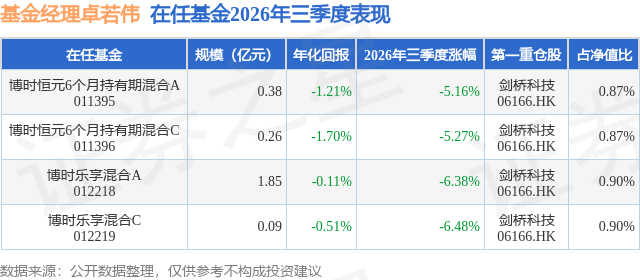
博时恒元6个月持有期混合C现任基金经理为卓若伟。其中在任基金经理卓若伟已从业12年又307天,2021年3月16日正式接手管理博时恒元6个月持有期混合C,任职期间累计回报为-9.03%。目前还管理着4只基金产品(包括A类和C类)。
对本季度基金运作,基金经理的观点如下:2026年第三季度,国内经济总体保持平稳运行,延续动能向新、结构向优的发展态势,高质量发展取得新成效。工业生产保持一定韧性,高技术制造和出口相关领域表现较好,消费和服务需求温和修复。宏观政策继续加大逆周期调节力度,货币政策保持适度宽松,综合运用并适时调整多种工具,保持流动性合理充裕,促进社会综合融资成本处于较低水平。财政政策与产业政策协同发力,围绕扩大内需、科技创新等重点领域加强金融支持,同时完善房地产政策,稳定市场预期。总体看,经济运行仍面临结构分化和外部冲击的挑战,但政策空间仍然充足,经济长期向好的基本面没有改变。 报告期内,海外市场方面环境复杂性上升,全球增长呈现分化特征。美国经济在人工智能相关资本开支、企业盈利和消费韧性支撑下维持活力,美股主要指数在季度内创出阶段新高。欧洲经济修复偏慢,能源价格波动和通胀粘性对政策形成制约。主要央行货币政策取向出现分化,美联储重启加息,欧洲央行等也面临通胀压力,全球债券收益率普遍上行,美国十年期国债收益率突破5%。地缘冲突对能源市场造成扰动,国际原油价格波动加大,外汇市场波动加剧,日元兑美元汇率走弱后出现联合干预。人工智能产业扩张继续带动全球科技投资和贸易活动,但高估值、高利率与地缘风险叠加,也使国际金融市场波动性上升。 2026年第三季度,国内股票市场整体宽幅震荡,市场结构分化较为明显。其中成长风格和高估值科技板块波动较大,金融、能源、部分消费和稳定红利资产表现相对稳健。行业层面,银行、煤炭、石油石化、农林牧渔等板块相对占优,电子、通信等前期涨幅较大的科技板块回调明显。市场成交额较前期有所回落,投资者风险偏好阶段性下降,资金更关注业绩确定性、股息回报和低估值资产。本基金在报告期内择机参与了偏成长板块行情,9月末则适度降低仓位,回避外部市场的不确定性。 三季度,国内债券市场整体震荡走强,长端收益率下行并一度创年内新低,收益率曲线趋于平坦。在基本面修复偏温和、流动性保持充裕以及政策宽松预期支撑下,利率债受到一定配置需求推动;月末随着部分稳增长政策落地、经济预期边际改善,债市出现一定回调。三季度转债市场整体承压,中证转债指数下跌约7.0%,经历年内最大幅度阶段性回调,市场由前期"高量高估值"逐步转向"缩量高估值"格局。供给端新券发行有所放量,市场余额企稳,但估值消化后整体仍处相对高位。报告期内,我们维持纯债方面中等偏低久期和杠杆,保持组合较强流动性,以获取债券票息收益为主,回避震荡下行的转债行情。 展望下一阶段,政策将继续以财政货币政策双宽松为主,国内经济平稳运行的基础坚实。海外方面,需关注地缘局势、能源价格、主要央行政策路径和美债收益率上行对全球流动性和风险偏好的影响。国内方面,随着存量政策和增量政策协同发力,消费有望逐步企稳,基建和新型基础设施投资有望加快形成实物工作量,出口在高端制造和人工智能相关产业链支撑下仍具韧性。股票市场方面,我们将聚焦"新质生产力"主线,如先进制造、科技创新领域,关注全球竞争力龙头企业,同时关注高股息资产的配置价值,避免追涨杀跌。债券市场方面,可继续发挥固收资产稳定组合波动的作用,合理控制久期和信用风险,关注政策变化与资金面波动。综上,我们将根据政策动向和流动性变化,灵活调整投资策略,主动把握市场机会。
本文数据来源于博时恒元6个月持有期混合C2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP




