证券之星消息,日前兴银中证500指数增强A基金公布三季报,2026年三季度最新规模0.24亿元,季度净值涨幅为-13.47%。
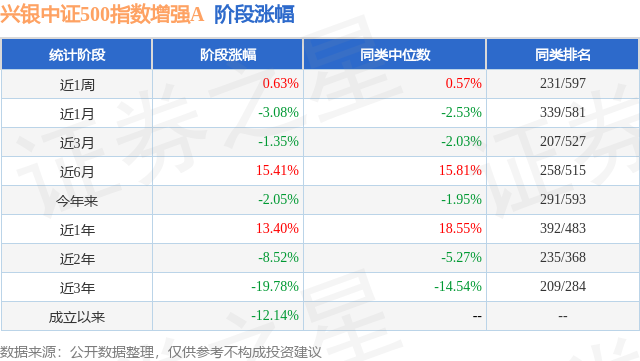
从业绩表现来看,兴银中证500指数增强A基金过去一年净值涨幅为-9.65%,同类基金过去一年净值涨幅中位数为-8.7%。而基金过去一年的最大回撤为-24.01%,成立以来的最大回撤为-43.19%。
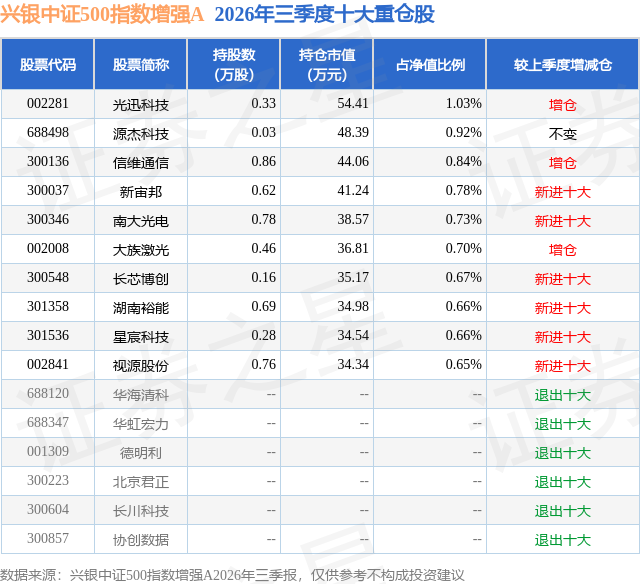
从基金规模来看,兴银中证500指数增强A基金2026年三季度公布的基金规模为0.24亿元,较上一期规模2792.08万元变化了-423.11万元,环比变化了-15.15%。该基金最新一期资产配置为:股票占净值比91.88%,无债券类资产,现金占净值比9.09%。从基金持仓来看,该基金当季前十大股票仓位达7.64%,第一大重仓股为光迅科技(002281),持仓占比为1.03%。
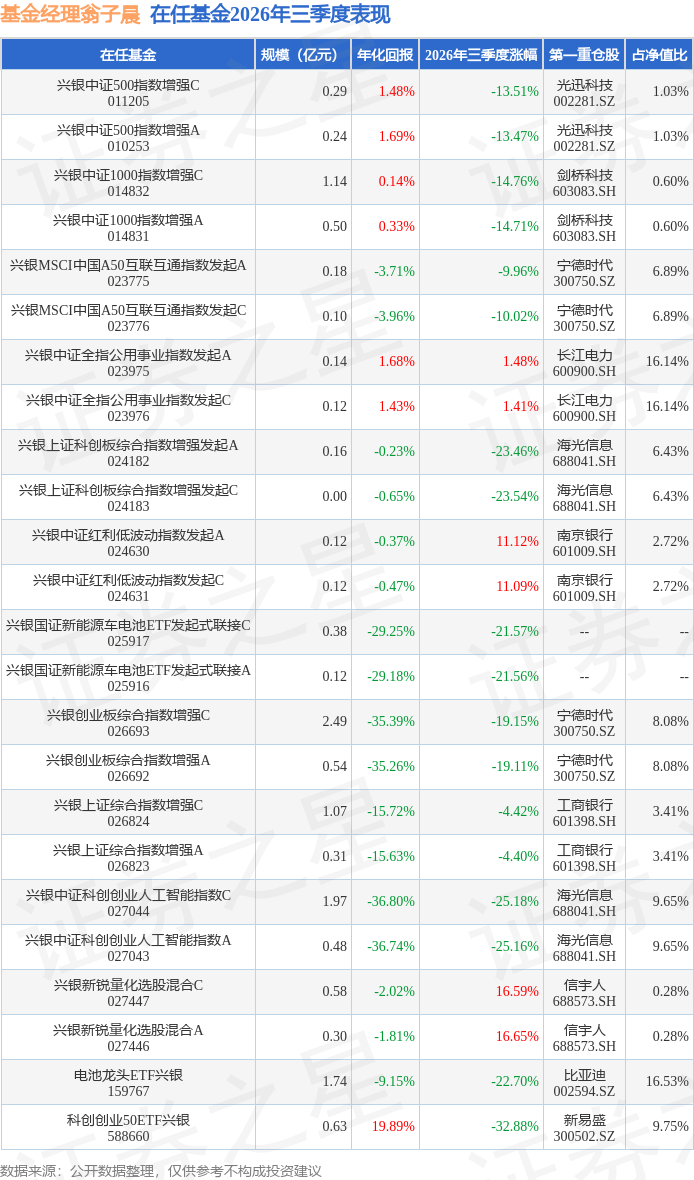
兴银中证500指数增强A现任基金经理为翁子晨。其中在任基金经理翁子晨已从业2年又94天,2024年7月26日正式接手管理兴银中证500指数增强A,任职期间累计回报为45.85%。目前还管理着24只基金产品(包括A类和C类),其中本季度表现最佳的基金为兴银新锐量化选股混合A(027446),季度净值涨幅为16.65%。
对本季度基金运作,基金经理的观点如下:2026年三季度,A股市场风格出现剧烈切换。上半年,市场资金阶段性集中于AI算力、半导体、高端制造等高弹性方向,少数强势赛道和龙头个股持续领涨,市场上涨结构较为集中,分散化量化选股策略的超额获取面临一定压力。进入三季度后,前期涨幅较大的科技板块出现明显调整,资金由高位集中方向逐步回流至估值、景气度和盈利预期存在改善空间的更广泛股票,市场广度有所修复,行业与个股层面的分化机会重新增多。 从量化基金表现来看,公募量化产品表现持续分化:上半年超额表现较强的高成长、高贝塔风格的公募量化产品,在三季度普遍迎来较大超额压力;而上半年承压的均衡型传统多因子量化策略,三季度的超额迎来持续修复。但总的来说,A股量化策略超额水平正在持续向海外先进市场经验靠拢,即超额获取难度加大的同时波动率持续放大。在此环境下,本基金坚持因子均衡、组合分散的多因子选股框架,并通过严格的风险控制模型,努力降低单一赛道、单一风格和个股集中度对组合超额收益的扰动。 在策略构建上,本基金始终坚持风险控制与风格中性的核心理念,基于Barra多因子模型对市值、行业、估值、波动率、流动性等主要风格因子敞口进行持续监控和约束,尽量避免组合收益过度依赖某一类市场风格。面对科技成长主线较强、行业间表现分化加大的环境,基金在保持对基准指数有效跟踪的基础上,进一步强化行业偏离、个股权重和组合流动性管理,力求将超额收益来源更多集中于稳定的选股能力。在追求长期平稳Alpha的过程中,本基金更加注重超额收益波动控制和组合夏普比率提升,避免因短期风格追逐带来过高回撤风险。 在策略研发方面,我们持续对标国际一流对冲基金,依托领先的大数据与计算基础设施,构建涵盖基本面因子、高频价量信号及多样化另类数据的多维因子体系。通过人工智能模型对数千个因子进行动态加权与组合优化,凭借数据与算力优势,不断挖掘稳定而可持续的阿尔法来源。 展望后市,我们将继续发挥量化模型在风险控制与阿尔法创造方面的双重优势,在严格控制回撤的前提下,努力为投资者创造稳定、可持续的超额回报,持续提升整体投资体验。
本文数据来源于兴银中证500指数增强A2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP



