证券之星消息,日前富国消费升级混合C基金公布三季报,2026年三季度最新规模1.91亿元,季度净值涨幅为-15.25%。
从业绩表现来看,富国消费升级混合C基金过去一年净值涨幅为-13.43%,同类基金过去一年净值涨幅中位数为-11.69%。而基金过去一年的最大回撤为-11.35%,成立以来的最大回撤为-50.86%。

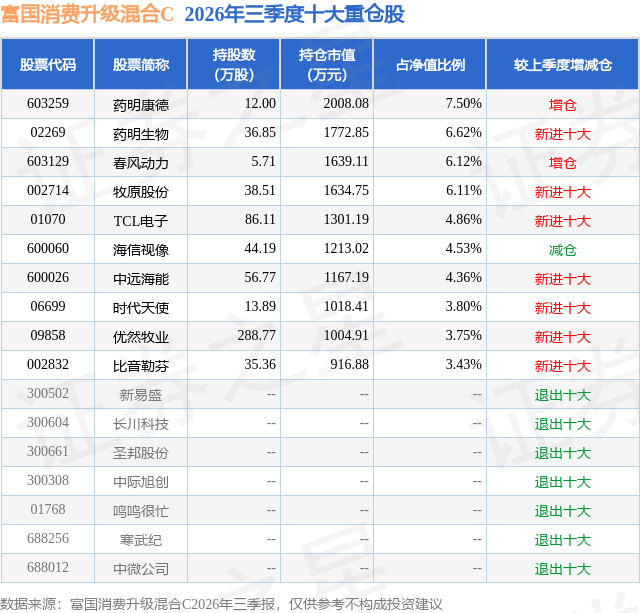
从基金规模来看,富国消费升级混合C基金2026年三季度公布的基金规模为1.91亿元,较上一期规模2.51亿元变化了-5985.16万元,环比变化了-23.89%。该基金最新一期资产配置为:股票占净值比87.12%,债券占净值比3.5%,现金占净值比14.11%。从基金持仓来看,该基金当季前十大股票仓位达51.08%,第一大重仓股为药明康德(603259),持仓占比为7.5%。
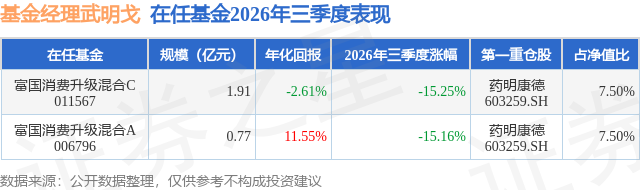
富国消费升级混合C现任基金经理为武明戈。其中在任基金经理武明戈已从业1年又280天,2025年1月21日正式接手管理富国消费升级混合C,任职期间累计回报为20.65%。目前还管理着2只基金产品(包括A类和C类)。
对本季度基金运作,基金经理的观点如下:2026年三季度,消费总量仍在弱复苏。宏观层面,7月、8月社会消费品零售总额同比分别增长0.6%和0.4%,仍在低位徘徊。从结构看,服务消费继续好于商品消费;汽车、金银珠宝等可选品类拖累明显;以旧换新等政策对耐用品的拉动在减弱;居民消费意愿仍偏谨慎。市场层面,三季度A股整体震荡调整,前期涨幅较大的成长板块回撤明显。资金阶段性流向估值和持仓都处于低位的消费及红利资产,消费板块整体跑赢市场,但绝对收益有限,内部分化也很明显。港股消费在7月快速反弹,之后有所回吐。 面对这一环境,我们延续一贯的策略:不对板块beta做强判断,聚焦选股,寻找阿尔法。三季度我们主要做了五件事: 1)组合进一步回归并聚焦消费主线,对前期涨幅较大、估值已相对充分的部分非消费资产逐步兑现。 2)延续二季度对"价"的思考,在供给持续出清、供需逐步平衡的周期属性消费细分行业中进一步加大布局。我们认为这些赛道有望率先迎来"量价"齐升。 3)在消费成长股中,继续向长期空间大、壁垒强、现金流好的优质公司集中,并适度提高了估值更有吸引力的港股消费资产的比例。 4)在贸易环境的扰动下,更加看重有全球化产能布局和品牌溢价的消费出海龙头,在其中寻找业绩确定性高、估值合理的标的。 5)在大健康领域加大了配置,主要是全球竞争力突出、订单和业绩景气向上的医药服务龙头,以及受益于消费升级的消费医疗标的。 展望后市,我们判断"总量弱复苏、结构为王"仍是消费的主基调。经过多年调整,消费板块的估值和机构持仓都处于历史低位,部分大众品已出现量价企稳的迹象,供给侧收缩也在一些细分行业带来了价格修复。我们认为板块有条件获得相对收益乃至一定的绝对收益,但对总量弹性的预期仍需克制。我们不悲观,继续沿三条线索布局: 其一,强心智的品类赢家。它们在需求分化中凭借心智壁垒和定价权持续提升份额。其中经营稳健、股东回报持续提升的龙头,同时具备红利和成长两种属性。 其二,效率革命的新渠道与中国品牌出海。即时零售、折扣零售和出海仍处在红利期,但要更加重视竞争格局变化对单店模型的影响。 其三,供需再平衡带来的"价"的修复,在周期属性的消费细分中把握量价齐升机会。 同时,我们也持续关注"新"驱动的消费:新技术、新场景、新市场还在不断带来增量。在大健康领域,我们会继续跟踪医药服务和消费医疗的景气变化。
本文数据来源于富国消费升级混合C2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP



