证券之星消息,日前交银趋势混合C基金公布三季报,2026年三季度最新规模5.94亿元,季度净值涨幅为9.21%。
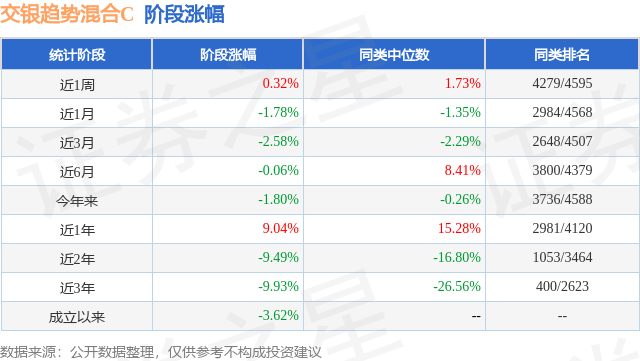
从业绩表现来看,交银趋势混合C基金过去一年净值涨幅为-6.74%,同类基金过去一年净值涨幅中位数为-11.69%。而基金过去一年的最大回撤为-19.03%,成立以来的最大回撤为-23.29%。
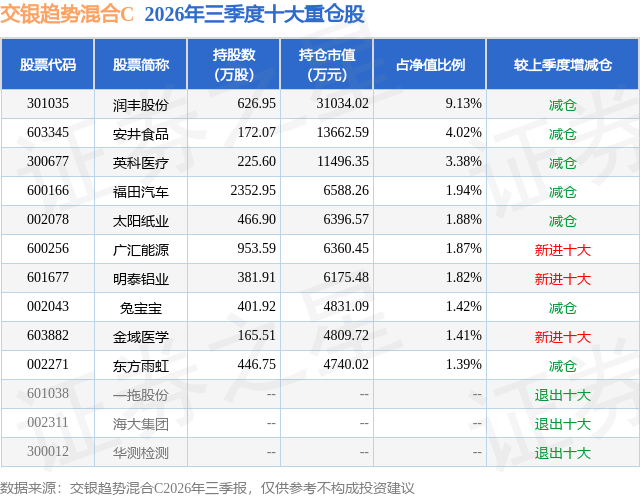
从基金规模来看,交银趋势混合C基金2026年三季度公布的基金规模为5.94亿元,较上一期规模5.58亿元变化了3605.92万元,环比变化了6.47%。该基金最新一期资产配置为:股票占净值比65.84%,债券占净值比5.41%,现金占净值比28.99%。从基金持仓来看,该基金当季前十大股票仓位达28.26%,第一大重仓股为润丰股份(301035),持仓占比为9.13%。
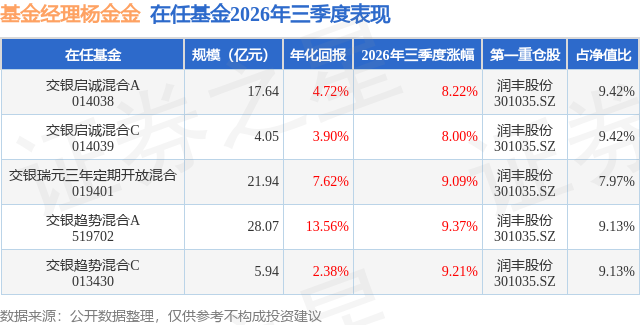
交银趋势混合C现任基金经理为杨金金。其中在任基金经理杨金金已从业6年又176天,2021年8月27日正式接手管理交银趋势混合C,任职期间累计回报为14.74%。目前还管理着5只基金产品(包括A类和C类),其中本季度表现最佳的基金为交银趋势混合A(519702),季度净值涨幅为9.37%。
对本季度基金运作,基金经理的观点如下:2026年三季度市场明显调整,三季度上证、沪深300、创业板及科创50分别下跌6.16%、12.49%、27.80%、30.70%,行业分化更为显著,二季度最为集中的,电子、通信分别下跌32.65%、28.72%;而食品饮料、农业则分别上涨3.14%、15.10%,市场风格回归均衡。 u3000u3000三季度的调整是二季度极致行情的结果,当二季度末机构持仓中科技占比以及全市场交易量占比达到历史极值,甚至集中度远超过历史高点。 u3000u3000而每轮市场主线风格行情见顶后,往往预示着风格切换,例如2015年互联网+行情见顶后,尽管2016年指数仍跌12%+,但核心资产的龙头2016年率先启动,2017年则泛化扩圈成为核心资产风格。而2021年核心资产行情见顶后,2022年开始红利风格的银行、煤炭等风格开始主导市场。 u3000u3000细究风格轮动的背后,本质上是一类风格的资产在景气度或主题叙事加持下,趋势自然加强,最终达到股价和估值高点,行情自然见顶,股票作为景气度的晴雨表,往往会先于基本面先见顶。 u3000u3000而另一方面,在一类资产极度泡沫化的时候,另一类资产股价处在历史低位,他们的共同点是估值极度便宜,基本面在底部,随着时间的推移基本面趋势续向上或相对趋势向上,都开始了长牛走势;与此同时,前一轮的牛市资产还在慢慢消化,比如创业板一直跌到了2018年,而核心资产2021年见顶后跌到了2024-2025年。 u3000u3000展望未来,科技板块方面,基本面来看,过去主导板块投资的硬件随着景气度持续时间的过长,后续将供给的过剩,以及需求端增速二阶导的放缓;而另一方面,高企的硬件价格成为应用推广的重要阻力之一,随着算力成本的下降,如同2000年互联网泡沫破灭后,软件应用才会真正迎来爆发。 u3000u3000而从涵盖绝大部分中国经济体的传统行业来看,也是有可能成为下一轮行情的主导者的板块。由于中国经济的主体其实是制造业,尤其是制造业的供需周期或盈利周期,决定了PPI以及对应企业盈利、中国经济景气度。从这个角度来看,供给方面,我们判断是2021年经济繁荣高点带来的产能投放及过剩周期已经步入尾声,制造业和周期行业普遍都到了产能出清的中后期,龙头的超额盈利拐点正在走出来。 u3000u3000而需求端来看,在实物需求量上,二季度我们观察到增速出现了陡峭的拐点下降,这个下降一方面是外生油价暴涨带来的需求压制及中下游去库存;另一方面更重要的是基于外需(AI)的超预期,带来的内需的逆周期紧缩,我们观察到整个固定资产投资累计同比增速从1-3月份的1.7%,下降到1-9月份的-7.2%,今年需求端无疑经历了二次探底。 u3000u3000但是祸兮福所倚,福兮祸所伏,此轮需求的负向冲击,实际上为未来更强的复苏埋下了铺垫,一方面,财政的余力尚存,实际上本轮投资的紧缩本质上也是对过去几年经济下行的逆周期扩张进行还账,而由于企业盈利的修复今年1-8月份政府一般预算内收入及税收收入分别同比增长5.7%、6.6%,增速远超支出增速的1.2%;预示着未来财政发力的余力尚存,一旦外需放缓,内需很可能启动。 u3000u3000而供给端更加如此,尽管产能投放周期结束,但2024-2025年除非部分成本曲线过于陡峭的行业,大部分行业的格局出清仍在中后期,尾部竞争力较弱企业仍在挣扎,而2025年的供给侧改革呼声,企业反而普遍坚定了信心,微观上我们观察到很多子行业不仅不退出甚至重新开始加杠杆。而2026年二季度随着需求的二次探底,供给侧改革因为油价带来的PPI大幅改善,传统行业普遍盈利开始出现二次探底,去库存、去产能陡然加速,市场化的供给出清在经历缓和波折后,以更加猛烈的方式到来,一如2015年下半年。 u3000u3000综上,未来经济基本面及市场风格变化的可能性也就呼之欲出了,而下一轮行情的主流资产,也将随着时间的推移,逐步显现。
本文数据来源于交银趋势混合C2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP



