证券之星消息,日前中邮价值精选混合C基金公布三季报,2026年三季度最新规模0.17亿元,季度净值涨幅为-29.94%。
从业绩表现来看,中邮价值精选混合C基金过去一年净值涨幅为-11.99%,同类基金过去一年净值涨幅中位数为-11.69%。而基金过去一年的最大回撤为-47.55%,成立以来的最大回撤为-50.89%。

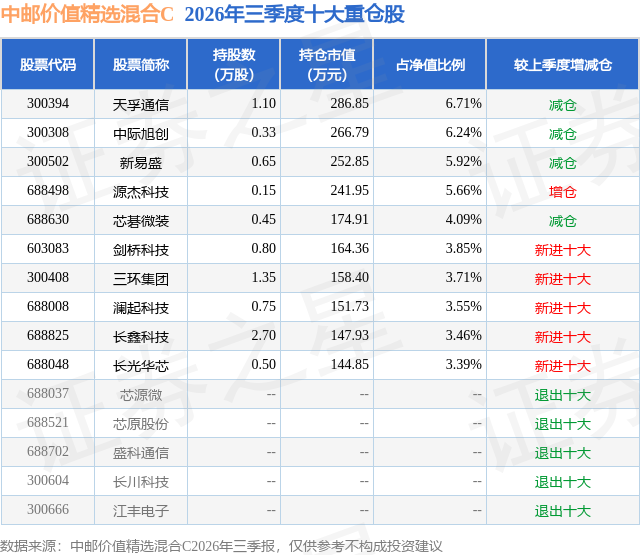
从基金规模来看,中邮价值精选混合C基金2026年三季度公布的基金规模为0.17亿元,较上一期规模2473.81万元变化了-746.1万元,环比变化了-30.16%。该基金最新一期资产配置为:股票占净值比80.09%,债券占净值比18.31%,现金占净值比1.8%。从基金持仓来看,该基金当季前十大股票仓位达46.58%,第一大重仓股为天孚通信(300394),持仓占比为6.71%。
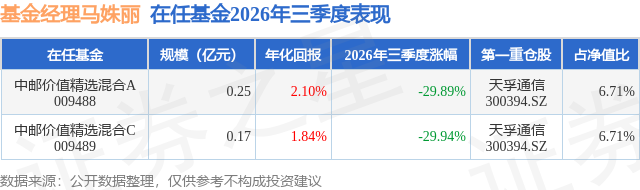
中邮价值精选混合C现任基金经理为马姝丽。其中在任基金经理马姝丽已从业4年又58天,2023年6月8日正式接手管理中邮价值精选混合C,任职期间累计回报为8.69%。目前还管理着2只基金产品(包括A类和C类)。
对本季度基金运作,基金经理的观点如下:三季度科技板块经历了较大幅度的调整,我们认为,7月以来的下跌并不意味着人工智能产业趋势结束,而是市场从关注远期空间,转向更加严格地验证当期收入、利润和现金流。调整初期,估值和交易拥挤度是主要压力,随后政策不确定性、技术路线变化以及供应链担忧进一步压低风险偏好。此后的修复也呈现明显分化,机构持仓集中、前期预期较高的方向反弹受到约束,产业景气与股价表现并不总是同步。长周期来看,人工智能仍是我们重点关注的产业方向,但产业增长并不意味着所有参与者都能持续获得超额收益。云厂商资本投入能否较快转化为收入、推理需求能否扩大,以及新增供给能否顺利交付,是判断这一轮投资可持续性的关键。展望四季度,我们仍关注人工智能基础设施、国产算力及相关高端制造,但将更加重视产业链内部的价值分配变化。需求持续增长与个别公司的叙事降级可以同时发生:技术标准化可能改变议价能力,供应链政策可能影响客户选型,新进入者也可能压缩原有供应商的利润空间。近期出现的海外监管讨论,需要持续核实其适用范围与实施条件,不能直接等同于需求消失,也不能忽略其对远期盈利预期的影响。国产算力方面,重点仍是订单、交付、收入确认和现金回款,而非单纯的替代空间。本基金后续操作思路:组合将继续以具有产业景气和盈利支撑的科技成长方向作为重要配置,同时提高对估值异常、盈利预期变化和共同风险敞口的敏感度。对已有业绩支撑的公司,我们更关注竞争优势是否延续、增长能否兑现以及估值是否与盈利相匹配,不因短期波动轻易改变判断;但当客户选型、竞争格局或政策环境发生实质变化时,也将及时调整原有假设,不以长期空间替代对当前风险的审视。对于仍处于产品认证、订单导入或商业化验证阶段的公司,配置将与验证进度相匹配,新增订单能否形成收入,收入增长能否转化为利润和经营现金流,是提高配置权重的重要依据;若验证持续延后、竞争加剧或远期市场空间收窄,则相应降低风险暴露。同时,我们也将关注科技之外具有独立盈利驱动、估值合理的投资机会,改善组合收益来源。后续操作将兼顾长期成长与收益保护,避免在同一产业贝塔内反复切换却未实质降低风险,努力为持有人创造可持续的长期回报。
本文数据来源于中邮价值精选混合C2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP



