证券之星消息,日前嘉实瑞虹基金公布三季报,2026年三季度最新规模2.71亿元,季度净值涨幅为-3.52%。
从业绩表现来看,嘉实瑞虹基金过去一年净值涨幅为-4.48%,同类基金过去一年净值涨幅中位数为-11.69%。而基金过去一年的最大回撤为-12.07%,成立以来的最大回撤为-62.5%。

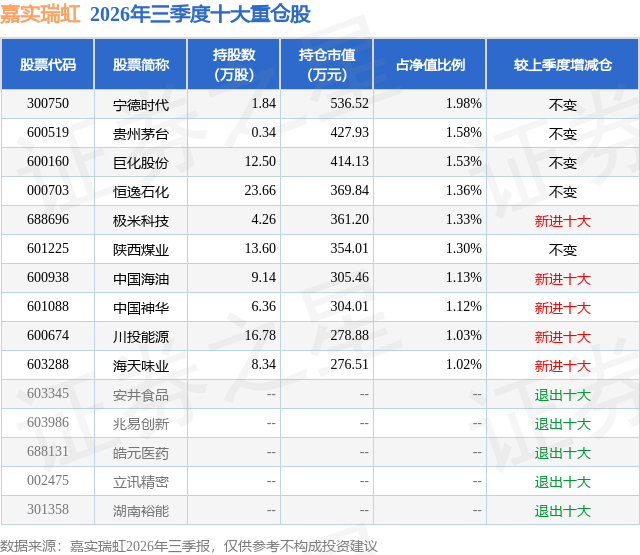
从基金规模来看,嘉实瑞虹基金2026年三季度公布的基金规模为2.71亿元,较上一期规模2.81亿元变化了-990.07万元,环比变化了-3.52%。该基金最新一期资产配置为:股票占净值比50.25%,无债券类资产,现金占净值比49.89%。从基金持仓来看,该基金当季前十大股票仓位达13.38%,第一大重仓股为宁德时代(300750),持仓占比为1.98%。
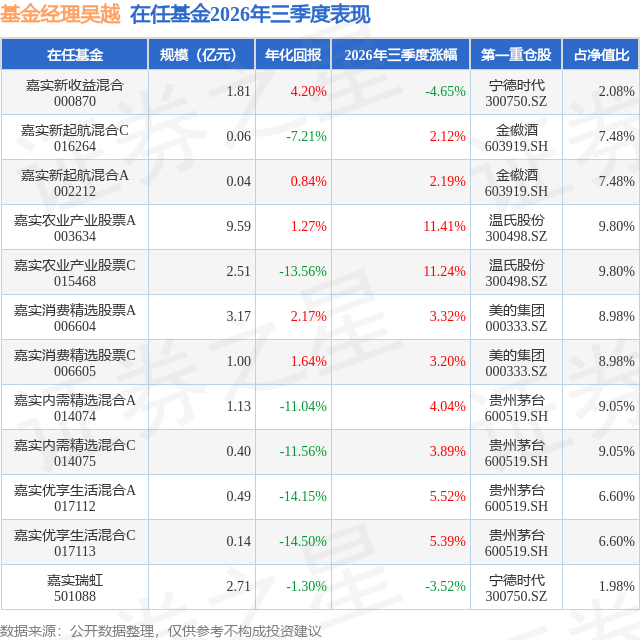
嘉实瑞虹现任基金经理为吴越。其中在任基金经理吴越已从业7年又70天,2024年12月24日正式接手管理嘉实瑞虹,任职期间累计回报为12.68%。目前还管理着12只基金产品(包括A类和C类),其中本季度表现最佳的基金为嘉实农业产业股票A(003634),季度净值涨幅为11.41%。
对本季度基金运作,基金经理的观点如下:2026年三季度,全球宏观环境延续高波动、弱复苏格局。海外方面,美联储降息预期反复推迟,美元流动性边际收紧,地缘冲突对能源与大宗商品供给端的扰动持续,全球滞胀交易逻辑进一步验证。国内方面,稳增长政策持续发力,财政前置与货币灵活适度共同托底经济运行,工业增加值与社零数据温和修复,但企业盈利改善呈现明显结构性分化——上游资源品与部分科技龙头盈利韧性较强,中下游制造及可选消费仍面临需求不足与成本传导压力。A股延续震荡,结构性行情较二季度更为突出。科技成长板块经历二季度快速上涨后进入去伪存真的分化阶段:具备真实业绩兑现能力的AI算力、半导体设备等方向维持强势,纯题材标的出现明显估值回归。非科技板块在二季度超跌后迎来阶段性估值修复——资源品受益于通胀预期与供给约束,盈利确定性持续获市场认可;内需消费、医药在政策暖风与基本面边际改善共振下,出现底部抬升迹象。港股受海外流动性压制整体弱于A股,但科技与非科技割裂态势有所收敛。本基金三季度继续坚持科技成长+非科技价值双轮驱动的均衡策略,在控制组合波动率前提下积极把握结构性机会。科技方向,坚定持有存储、半导体设备、国产算力等业绩确定性强的优质龙头,同时主动优化内部结构——适度减持涨幅过大、业绩兑现偏慢的标的,将仓位向估值合理、盈利可见度更高的龙头集中,防范高波动拖累组合夏普。非科技方向,延续并加大配置力度,资源品板块继续贡献稳定盈利预期与低波动属性,成为组合压舱石;同时捕捉内需消费、医药超跌后的配置价值,逐步提升仓位,以低波动、高确定性资产平滑组合波动。整体保持科技与非科技较为均衡的配置比例,通过科技进攻、非科技防守的哑铃策略,在控制回撤的同时力争捕捉结构性收益。展望四季度,市场仍处于结构性机会优于趋势性机会的格局。海外流动性、国内政策落地效果及企业三季报盈利质量是关键变量。科技板块分化后业绩为王逻辑更清晰,非科技板块估值修复与盈利改善共振下配置价值凸显。本基金将继续秉持均衡配置与夏普导向:坚定持有业绩确定性强、估值合理的科技龙头,严控高波动仓位;继续增配低波动、高确定性的资源品、消费、医药等非科技板块。以业绩基本面为核心,精选个股、动态调整,力争在控制波动前提下为持有人实现长期稳健回报。
本文数据来源于嘉实瑞虹2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




