证券之星消息,日前中泰开阳价值优选混合C基金公布三季报,2026年三季度最新规模0.77亿元,季度净值涨幅为-1.74%。
从业绩表现来看,中泰开阳价值优选混合C基金过去一年净值涨幅为9.47%,同类基金过去一年净值涨幅中位数为-6.16%。而基金过去一年的最大回撤为-9.52%,成立以来的最大回撤为-44.16%。
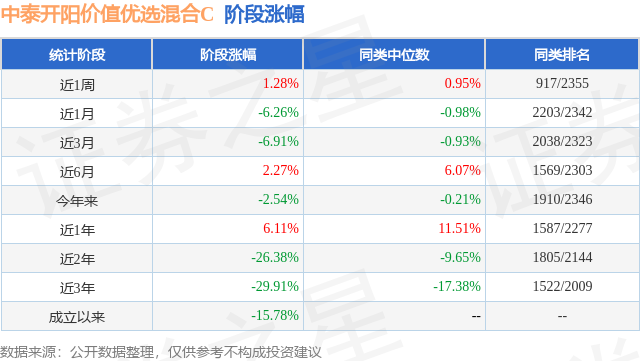
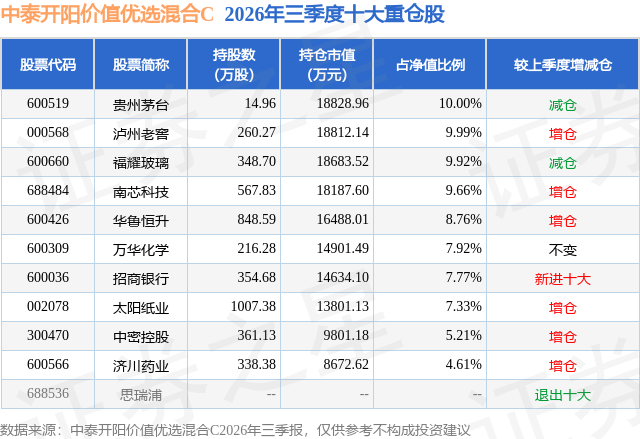
从基金规模来看,中泰开阳价值优选混合C基金2026年三季度公布的基金规模为0.77亿元,较上一期规模6009.75万元变化了1700.71万元,环比变化了28.3%。该基金最新一期资产配置为:股票占净值比93.49%,无债券类资产,现金占净值比6.7%。从基金持仓来看,该基金当季前十大股票仓位达81.17%,第一大重仓股为贵州茅台(600519),持仓占比为10.0%。
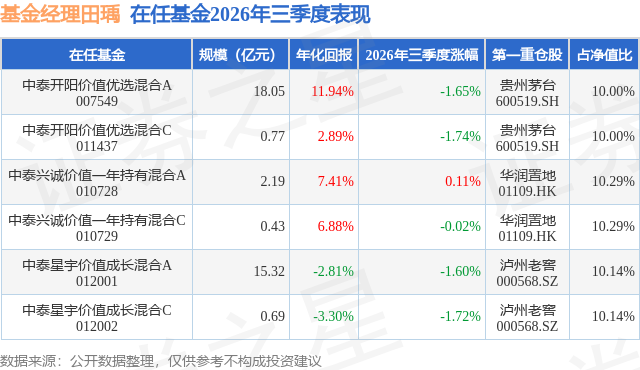
中泰开阳价值优选混合C现任基金经理为田瑀。其中在任基金经理田瑀已从业7年又194天,2021年2月1日正式接手管理中泰开阳价值优选混合C,任职期间累计回报为17.72%。目前还管理着6只基金产品(包括A类和C类),其中本季度表现最佳的基金为中泰兴诚价值一年持有混合A(010728),季度净值涨幅为0.11%。
对本季度基金运作,基金经理的观点如下:2026年三季度A股市场显著下跌,且结构性分化极大。上证指数下跌6.16%,沪深300下跌12.49%,创业板指和科创50分别下跌27.80%和30.70%,成长类资产经历了较为惨烈的回撤;与之相对,大盘价值指数上涨10.72%,煤炭、石油石化、银行分别上涨19.29%、15.32%和14.56%,涨幅居前,电子和通信则下跌32.65%和28.72%,31个申万一级行业中仅10个上涨。市场核心的矛盾,在于对成长资产过高预期的修正与低估值资产价值回归之间的拉扯。 宏观层面,短期经济仍然面临需求不足的挑战,地产链条的拖累仍在,但幅度在衰减。过去几年我们反复提到的两股力量仍在相互拉扯:一股是城镇化相关的传统经济在出清,一股是高端制造和科技在向上。三季度市场的剧烈波动和分化,更多是存量资金在不同资产之间的再平衡,而非企业基本面发生了同等幅度的变化。将时间拉长来考虑问题,以谨慎的假设来增加确定性,仍然是我们应对短期波动的方法论。 回到组合来看,三季度我们主要减少了部分模拟半导体企业的持仓。可以明确的是,减持并非因为公司基本面恶化,企业仍然优质,只是股价经历了上半年的上涨之后,估值水平隐含的长期回报吸引力显著下降,因此选择逐步卖出,换到我们认为长期隐含回报更高的领域。增加的持仓集中在银行和少量锂电两个方向。 关于银行,我们加仓的核心理由是地产带来的银行资产负债表风险或接近尾声,对于风险的评估变得越发明朗。过去几年市场对银行的定价始终包含着对资产质量持续恶化的担忧,而随着地产风险逐步出清,这块迷雾中的巨石逐渐清晰。与此同时,优质银行由于周期性因素带来的短期业绩增速慢于行业,其中息差的差距缩窄是主要的原因,这一点我们认为周期性因素是重要的影响,这也恰恰给了我们便宜的价格——对于长期价值来说,阶段性的增速差异并非重要影响,护城河的长期可持续差异和价格的划算程度才是。 关于锂电,市场的担忧在于车企自制电池包会侵蚀电池企业的长期盈利。我们评估后认为,自主设计电池包是个别企业才会拥有的能力,因为它要求整车厂在电化学、热管理和规模化制造上都有深厚积累,且对最小经济规模有不低的下限要求,这不是多数车企愿意或者能够承担的选择。未来大多数车企仍然会选择第三方电池供应商,因为这样更加经济。股价下跌之后,这门生意的长期隐含回报重新变得划算,我们因此小幅增加了持仓。 尽管市场经历了再平衡,但我认为以一个整体来看水温的方式失效了,结构性的差异依然明显:有些企业的估值水平依然包含着极为乐观的预期,同时还有相当数量的公司处于严重低估的位置。组合层面,在资产质量没有妥协的前提下,我们的持仓整体隐含的长期回报较季度初更有吸引力,这让我们对组合的中长期表现更有信心。 更好的资产质量和高长期回报仍是我们选股的首要偏好,因为拉长来看,这类资产的标价更低。我们也会以审慎、客观的态度对待我们的每一个结论、每一个决策,相信我们漫长的等待终将值得。感谢大家的信任。 愿成为你投资路上的好朋友。
本文数据来源于中泰开阳价值优选混合C2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP



