证券之星消息,日前天弘甄选食品饮料股票A基金公布三季报,2026年三季度最新规模0.39亿元,季度净值涨幅为9.39%。
从业绩表现来看,天弘甄选食品饮料股票A基金过去一年净值涨幅为-13.32%,同类基金过去一年净值涨幅中位数为-10.56%。而基金过去一年的最大回撤为-24.11%,成立以来的最大回撤为-48.57%。

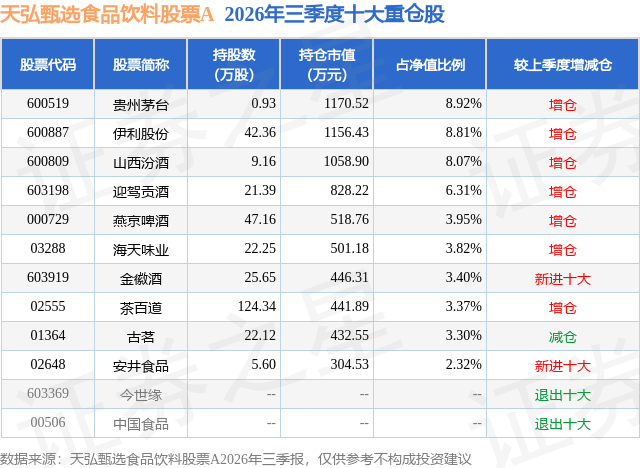
从基金规模来看,天弘甄选食品饮料股票A基金2026年三季度公布的基金规模为0.39亿元,较上一期规模3143.33万元变化了711.67万元,环比变化了22.64%。该基金最新一期资产配置为:股票占净值比87.85%,无债券类资产,现金占净值比12.41%。从基金持仓来看,该基金当季前十大股票仓位达52.27%,第一大重仓股为贵州茅台(600519),持仓占比为8.92%。
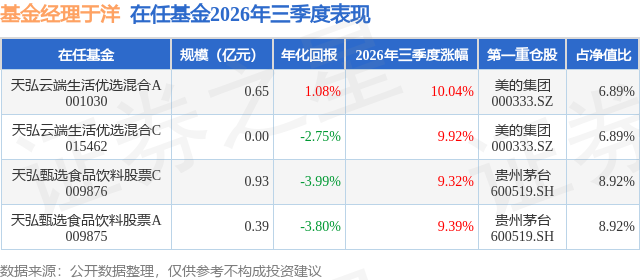
天弘甄选食品饮料股票A现任基金经理为于洋。其中在任基金经理于洋已从业7年又74天,2020年8月20日正式接手管理天弘甄选食品饮料股票A,任职期间累计回报为-20.0%。目前还管理着4只基金产品(包括A类和C类),其中本季度表现最佳的基金为天弘云端生活优选混合A(001030),季度净值涨幅为10.04%。
对本季度基金运作,基金经理的观点如下:2026年第三季度,本基金净值上涨9.4%,跑赢业绩比较基准约5.9%,整体表现尚可。 三季度食品饮料板块出现反弹,主要源于二季度消费板块经历无差别下跌后,估值回落至历史低位。与前期涨幅较大、估值偏高的科技股相比,食品饮料板块的风险回报比更为突出。不少食品饮料公司分红收益率已超过4%,且仍具备长期增长可见性;相较不足2%的10年期国债收益率,行业长期配置价值更加凸显。 尽管三季度食品饮料行业基本面仍有一定压力,但部分优质公司已能够通过自身经营改善对冲行业不利因素。组合在三季度的超额收益主要来自个股选择,既包括相对白酒板块表现更强的白酒公司,也包括相对大众食品板块表现更优的食品公司。我们继续在食品饮料板块中寻找具有结构性机会的细分领域和优质公司,三季度市场环境较为契合该策略。 三季度最大的遗憾是未能把握黄酒行业的投资机会。黄酒板块是三季度食品饮料行业中表现最为突出的方向,也是年初以来除转型AI相关个股外,食品饮料板块中最好的投资机会之一。 尽管黄酒板块启动时估值并不便宜,短期业绩仍承压,长期需求也存在一定不确定性,但终端高端黄酒消费氛围逐步改善,产业端已有高端白酒经销商入场代理黄酒,且行业竞争格局相对白酒更为温和。复盘来看,这类具有产业变化支撑的机会,值得食品饮料主动基金给予更多关注。 三季度,我们基于动销和库存的变化趋势,调整了部分白酒公司持仓。后续我们将进一步加强对有产业变化支持的中长期机会的研究投入,增加前瞻性和左侧布局思考,积极寻找更多"适合长期持有、回调敢加仓"的结构性机会。
本文数据来源于天弘甄选食品饮料股票A2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP




