证券之星消息,日前广发可转债债券E基金公布三季报,2026年三季度最新规模1.5亿元,季度净值涨幅为-19.58%。
从业绩表现来看,广发可转债债券E基金过去一年净值涨幅为-12.68%,同类基金过去一年净值涨幅中位数为0.12%。而基金过去一年的最大回撤为-28.7%,成立以来的最大回撤为-39.18%。

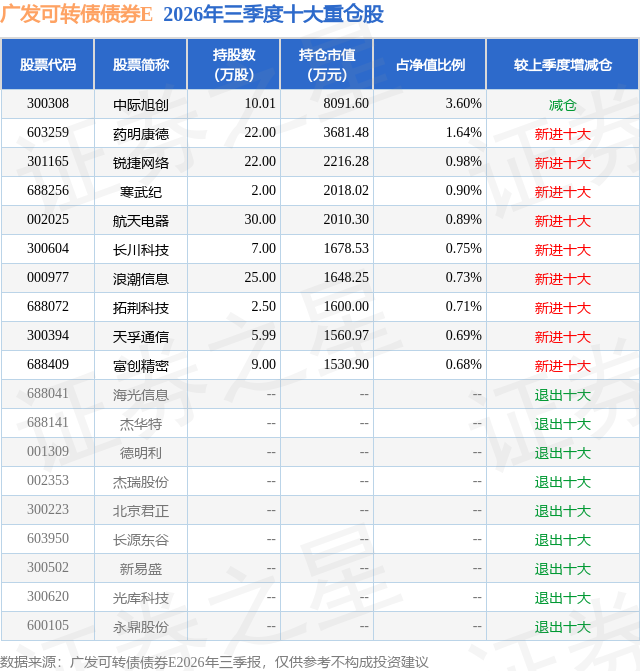
从基金规模来看,广发可转债债券E基金2026年三季度公布的基金规模为1.5亿元,较上一期规模1.74亿元变化了-2444.26万元,环比变化了-14.05%。该基金最新一期资产配置为:股票占净值比19.21%,债券占净值比90.78%,现金占净值比2.56%。从基金持仓来看,该基金当季前十大股票仓位达11.57%,第一大重仓股为中际旭创(300308),持仓占比为3.6%。
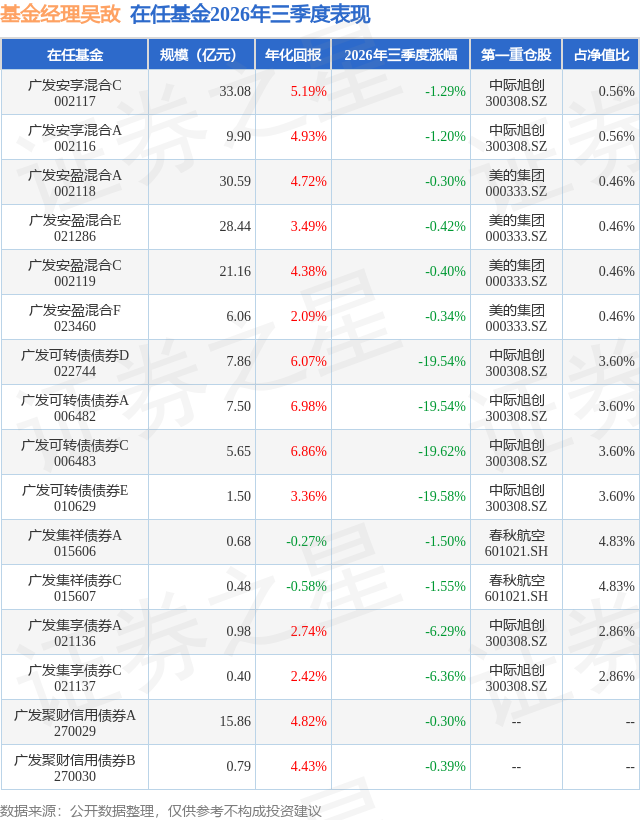
广发可转债债券E现任基金经理为吴敌。其中在任基金经理吴敌已从业6年又182天,2020年11月13日正式接手管理广发可转债债券E,任职期间累计回报为24.05%。目前还管理着16只基金产品(包括A类和C类)。
对本季度基金运作,基金经理的观点如下:2026年三季度,A股经历剧烈的风格反转,随后转入震荡格局。7月,上半年领涨的科技成长大幅回撤,创业板指、科创50单月分别下跌23.00%、25.90%,而中证红利上涨10.89%。8月,股指自超跌中修复,小盘和超跌成长弹性较大,但反弹在月中见顶。9月,美联储加息预期升温,10年期美债收益率升破5%,全球权益资产估值承压,A股再度走弱。本季度,上证指数下跌6.16%,创业板指、科创50分别下跌27.80%、30.70%,中证红利上涨9.38%,行业层面煤炭、石油石化、农林牧渔、银行领涨,电子、通信跌幅居前。 债市中长端收益率震荡下行,短端相对承压,收益率曲线进一步走平,信贷需求偏弱与机构配置需求成为债市的核心驱动因素。信用利差维持低位,套息空间进一步收窄。转债市场先抗跌后补跌,估值先扩张后压缩,中证转债指数下跌7.00%。 本基金坚持以股性转债为核心仓位,从自下而上的个股挖掘、自上而下的行业选择两个角度,寻找基本面持续验证的成长标的,做相对长期的配置。报告期内,组合保持了较高的股票和转债仓位,转债部分调整为哑铃型配置,一端为银行、公用事业等债性底仓,另一端为高景气科技行业的股性转债,减持对估值变化较为敏感的平衡型转债;行业上仍聚焦AI硬件为主,同时增配CXO等其他高景气方向。
本文数据来源于广发可转债债券E2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP



