证券之星消息,日前广发医药健康混合C基金公布三季报,2026年三季度最新规模6.73亿元,季度净值涨幅为5.66%。
从业绩表现来看,广发医药健康混合C基金过去一年净值涨幅为-19.75%,同类基金过去一年净值涨幅中位数为-11.69%。而基金过去一年的最大回撤为-27.34%,成立以来的最大回撤为-69.52%。

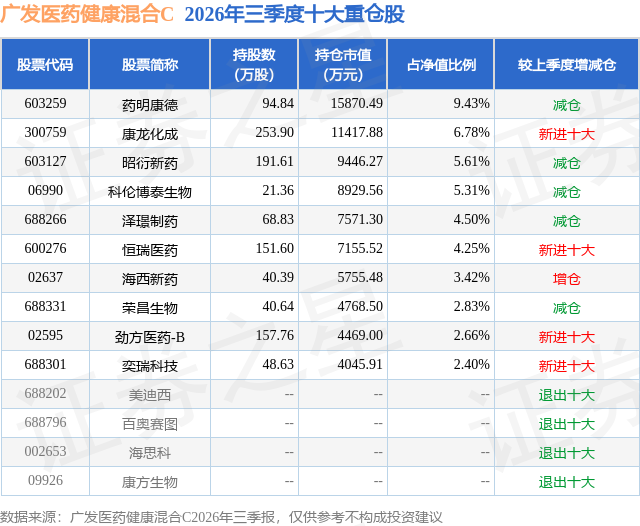
从基金规模来看,广发医药健康混合C基金2026年三季度公布的基金规模为6.73亿元,较上一期规模6.75亿元变化了-147.53万元,环比变化了-0.22%。该基金最新一期资产配置为:股票占净值比74.63%,无债券类资产,现金占净值比24.77%。从基金持仓来看,该基金当季前十大股票仓位达47.19%,第一大重仓股为药明康德(603259),持仓占比为9.43%。
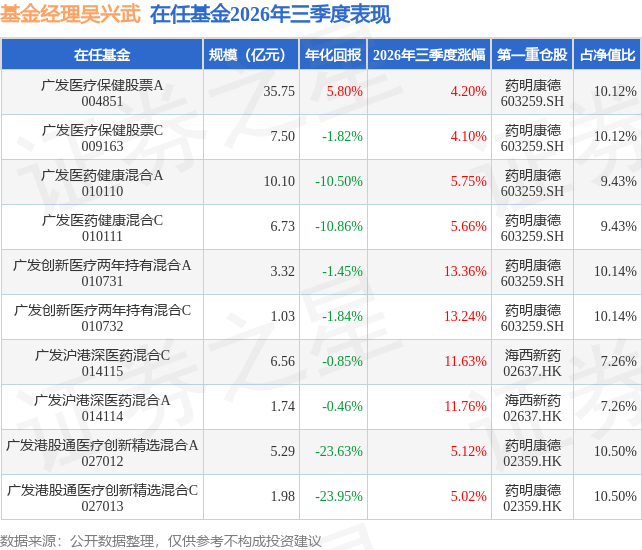
广发医药健康混合C现任基金经理为吴兴武 程文文,本季度增聘基金经理程文文。其中在任基金经理吴兴武已从业11年又261天,2020年10月21日正式接手管理广发医药健康混合C,任职期间累计回报为-49.95%。目前还管理着10只基金产品(包括A类和C类),其中本季度表现最佳的基金为广发创新医疗两年持有混合A(010731),季度净值涨幅为13.36%。
对本季度基金运作,基金经理的观点如下:2026年三季度,经济环境呈现出外需强韧,内需相对较弱的特征。证券市场呈现均衡化表现。从医药板块来看,创新药板块在经历了长达9个月的调整后,在三季度表现较为突出;产业层面,BD授权成为常态化趋势,海外的临床进展逐渐开始分化,意味着对于创新药的投资需要从β维度转向α维度;CRO受益于国内需求持续复苏,叠加海外融资环境优化,逐渐进入到订单和业绩兑现阶段,CDMO板块龙头公司受益于海外一些超级大单品的拉动,业绩周期持续向上且估值相对便宜。医药内需相关的方向仍然较为平淡,投资机会尚需等待。 本产品三季度对于内需CRO板块总体仓位保持稳定,但是对于涨幅透支较多次年业绩的标的做了减仓,对于次年业绩估值匹配合理的内需CRO标的进行了加仓;对于业绩估值匹配度比较好的CDMO龙头标的也进行了加仓,减仓了部分前期充分预期定价的创新药个股,对于目前市场尚未充分定价的创新药个股和底部业绩估值匹配度较高的个别公司进行了加仓。展望四季度,预计CRO和CDMO板块将从二季度的β行情进入到个股自身的业绩α行情,创新药板块方面将继续寻找α个股的行情,同时对于处于底部的医疗器械、医药pharma公司保持关注。
本文数据来源于广发医药健康混合C2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP



