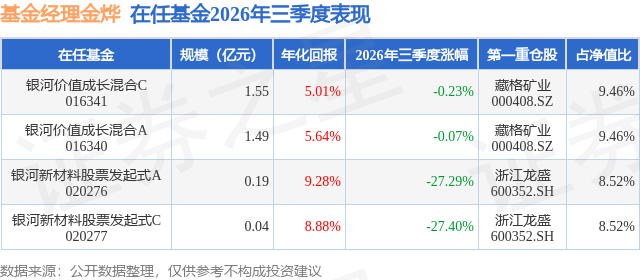
证券之星消息,日前银河价值成长混合C基金公布三季报,2026年三季度最新规模1.55亿元,季度净值涨幅为-0.23%。
从业绩表现来看,银河价值成长混合C基金过去一年净值涨幅为7.28%,同类基金过去一年净值涨幅中位数为-11.69%。而基金过去一年的最大回撤为-29.08%,成立以来的最大回撤为-38.29%。

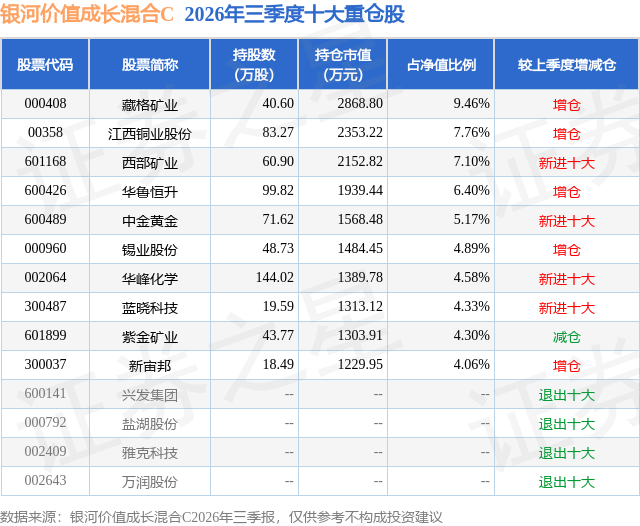
从基金规模来看,银河价值成长混合C基金2026年三季度公布的基金规模为1.55亿元,较上一期规模1.56亿元变化了-176.37万元,环比变化了-1.13%。该基金最新一期资产配置为:股票占净值比93.87%,债券占净值比2.76%,现金占净值比3.86%。从基金持仓来看,该基金当季前十大股票仓位达58.05%,第一大重仓股为藏格矿业(000408),持仓占比为9.46%。
银河价值成长混合C现任基金经理为金烨。其中在任基金经理金烨已从业4年又42天,2024年1月3日正式接手管理银河价值成长混合C,任职期间累计回报为65.04%。目前还管理着4只基金产品(包括A类和C类)。
对本季度基金运作,基金经理的观点如下:今年三季度,权益市场延续震荡分化格局,整体市场风格有所变化。红利、防御相关行业表现占优,而之前年内涨幅较大的科技板块则有一定的回调。报告期内,我们延续了对于周期制造板块的配置,看好在经济结构转型过程中,中国有望从制造大国进阶成为制造强国。当前我们正身处百年未有之大变局,全球各国从"追求效率"逐步转向"追求安全",逆全球化思潮逐渐抬头,在这样的大背景下,上游资源行业有望在供需两个维度长期受益,其高价格、高盈利的状态可能可以维持很长时间,因此我们看好以铜、黄金、电解铝为代表的全球定价的资源类企业,并将在其中优选具备全球竞争力的企业进行配置。此外,我们也关注到AI的快速发展也带来了如铜、锡等金属的需求增量,未来供需或逐步偏紧。报告期内,我们维持了对铜、铝、黄金、锡等有色金属板块的重点配置,看好在逆全球化、全球货币宽松、资源民族主义背景下,上游资源品行业的投资机遇。以化工、煤炭、钢铁为代表的传统周期制造业由于国内需求不足、地产持续下行,目前景气度仍持续承压,但国家提出反内卷,未来供给端或加速出清,部分供需结构良好的子行业有望率先触底反弹,我们也将持续关注,在合适的时机适当左侧布局。
本文数据来源于银河价值成长混合C2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP



