证券之星消息,日前融通收益增强债券C基金公布三季报,2026年三季度最新规模2.2亿元,季度净值涨幅为-2.41%。
从业绩表现来看,融通收益增强债券C基金过去一年净值涨幅为-9.82%,同类基金过去一年净值涨幅中位数为0.14%。而基金过去一年的最大回撤为-11.64%,成立以来的最大回撤为-18.22%。

从基金规模来看,融通收益增强债券C基金2026年三季度公布的基金规模为2.2亿元,较上一期规模3.87亿元变化了-1.67亿元,环比变化了-43.14%。该基金最新一期资产配置为:股票占净值比19.85%,债券占净值比80.52%,现金占净值比1.26%。从基金持仓来看,该基金当季前十大股票仓位达16.6%,第一大重仓股为剑桥科技(603083),持仓占比为2.51%。
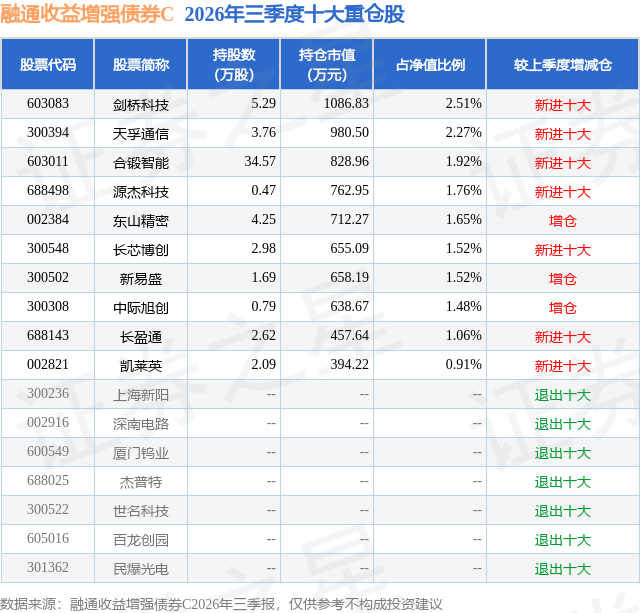
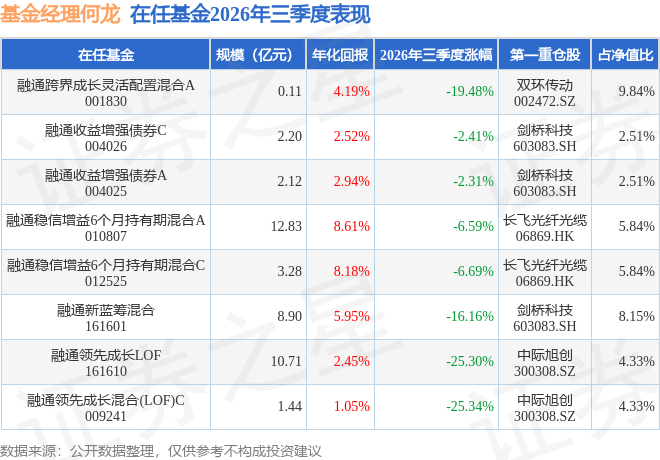
融通收益增强债券C现任基金经理为樊鑫 吴嫣睿紫 何龙,本季度增聘基金经理何龙,近期离任的基金经理为李可。其中在任基金经理何龙已从业11年又64天,2026年7月7日正式接手管理融通收益增强债券C,任职期间累计回报为-8.13%。目前还管理着8只基金产品(包括A类和C类)。
对本季度基金运作,基金经理的观点如下:报告期内,本组合延续一贯投资框架,以中期产业趋势横向对比为基础,优选中期维度性价比突出的方向进行布局,立足基本面、兼顾估值水平,力争通过优选标的、管控持仓成本,实现组合收益增强。回顾本季度市场行情,前期科技板块经历一轮极致演绎后,进入阶段性出清周期,市场波动更多来源于资金情绪与交易层面扰动,产业基本面本身并未发生根本性变化。7月市场出现快速回调,我们抓住调整带来的窗口期,增配了光器件、光芯片这类边际弹性较大的细分标的;8月板块迎来显著反弹,我们顺势开展组合再平衡,逐步将持仓重心向业绩兑现能力强、业绩与估值匹配度更优的光模块、光纤赛道迁移,进一步夯实组合基本面。站在产业周期视角,AI硬件仍是当前基本面趋势最为强劲的主线,而光通信产业链,是国内具备全球竞争力的核心优势产业,产业链配套完善、盈利兑现能力突出。本季度板块持续受到美国FCC相关政策传言压制,股价波动明显放大。面对高度情绪化的市场博弈,我们坚持回归产业规律与投资常识。权益投资的核心,本质是定价产业趋势未来的加速成长潜力,当前相关传言带来的悲观预期,已经在股价层面得到较为充分的反映。结合持续的产业跟踪与信息验证,我们判断美国FCC相关政策仍存在不确定性。综合考量其本土产业发展的成本约束以及真实的产业安全诉求,出台极端、全面阻断产业链的政策概率偏低。短期情绪扰动带来的估值回调,反而为我们创造了较好的布局机会,能够在产业趋势未发生证伪的优质赛道中,以更具吸引力的成本布局优质标的。2026年三季度债券市场收益率整体延续震荡下行格局,但不同期限表现有所分化:短端小幅调整、中长端走强、超长端领涨,推动收益率曲线进一步趋平,呈现较为典型的"牛平"特征。分阶段看,7月上中旬,债市主要围绕资金面变化与政策预期展开博弈。10年期国债收益率大致在1.74%附近波动,尽管资金面一度收紧,但偏弱的基本面和中期流动性投放仍对市场形成支撑。进入7月下旬,政治局会议释放的宽松信号与存款利率下调预期共振,市场做多情绪升温,10年期国债收益率逐步向1.70%靠拢。8月,债市交易逻辑进一步转向内需偏弱。央行继续强调保持流动性充裕,并拓展隔夜逆回购工具的使用场景,强化了市场对资金面平稳偏松的预期。受此推动,10年期国债收益率在月中下破1.70%关口,进一步下探至1.68%附近;30年期国债收益率则降至2.12%附近,超长端成为本轮行情的主要领涨品种。到了8月下旬,随着长端收益率连续刷新阶段低点,久期交易逐渐拥挤,同时权益市场风险偏好回升,部分机构选择获利了结,债市出现短暂调整,但并未改变收益率整体下行的趋势。9月中下旬,基本面对债市的支撑进一步增强。货币宽松预期、央行跨季流动性安排以及基金申购带来的配置资金形成合力,推动10年期国债收益率下探至1.67%附近。超长端再度领涨,30年期国债收益率最低降至2.08%附近。临近月末,随着稳地产政策组合落地、9月制造业PMI重回荣枯线以上,加之节前止盈需求增加,债市有所回调,30年期国债收益率回升至2.10%。信用债方面,三季度收益率走势与利率债基本一致,同样呈现震荡下行特征。从结构上看,中低评级和中长久期品种表现相对更强,其收益率下降及信用利差压缩幅度整体高于高评级、短久期品种。三季度,组合久期整体始终维持在较高水平,且久期中枢较二季度明显上移。7月中下旬,基于对内生融资需求偏弱、货币政策维持宽松取向以及债券市场筹码分布的前瞻判断,组合主动提高长久期资产配置比例,增持长久期信用债和超长期利率债。其中,超长期利率债的配置范围由30年期进一步延伸至50年期国债,从而较为充分地参与了8月长端收益率突破下行的行情。随着长端收益率持续下探、久期交易拥挤度上升,组合于8月底适度兑现收益,减持部分超长期限仓位,并将回笼资金转配至10年期以内的国债老券,通过骑乘策略获取期限缩短过程中的资本利得与票息收益,在降低久期暴露的同时保留一定收益弹性。9月中下旬,央行进一步加强对跨季、跨节资金面的前瞻管理,重启14天期逆回购,提前开展MLF续作,并将隔夜逆回购单日操作上限提高至1万亿元,市场对季末及长假前后流动性尾部风险的担忧明显降温,组合重新增配超长期利率债,以波段操作方式把握流动性预期改善带来的长端交易机会。整体来看,三季度债券部分组合通过"前期增久期—阶段性止盈—再度参与超长端波段"的方式,动态调整期限结构,在控制回撤的同时提升了对长端债市行情的参与度,较好捕捉到债市尤其是长债三季度的行情。我们始终将控制持仓长期成本作为获取绝对收益的核心理念。只要产业趋势没有出现实质性证伪,我们就会持续对持仓标的去伪存真,优先选择业绩兑现度高、远期业务能见度强的细分领域进行配置。展望后市,我们将持续跟踪光通信板块海外客户需求、订单落地、技术迭代以及海外政策的边际变化,动态评估基本面与估值性价比。同时持续对各赛道产业趋势进行横向比较,不断筛选具备增强收益潜力的标的,在把握产业成长红利的同时,做好组合风险管控,力争提升组合风险调整后收益,为基金份额持有人实现持续的投资回报。
本文数据来源于融通收益增强债券C2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP



