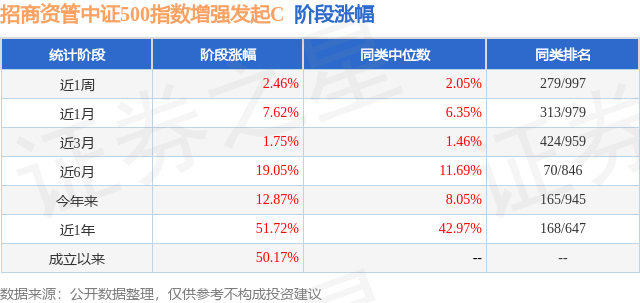
证券之星消息,日前招商资管中证500指数增强发起C基金公布三季报,2026年三季度最新规模0.07亿元,季度净值涨幅为-14.61%。
从业绩表现来看,招商资管中证500指数增强发起C基金过去一年净值涨幅为-5.04%,同类基金过去一年净值涨幅中位数为-8.7%。而基金过去一年的最大回撤为-24.56%,成立以来的最大回撤为-24.56%。
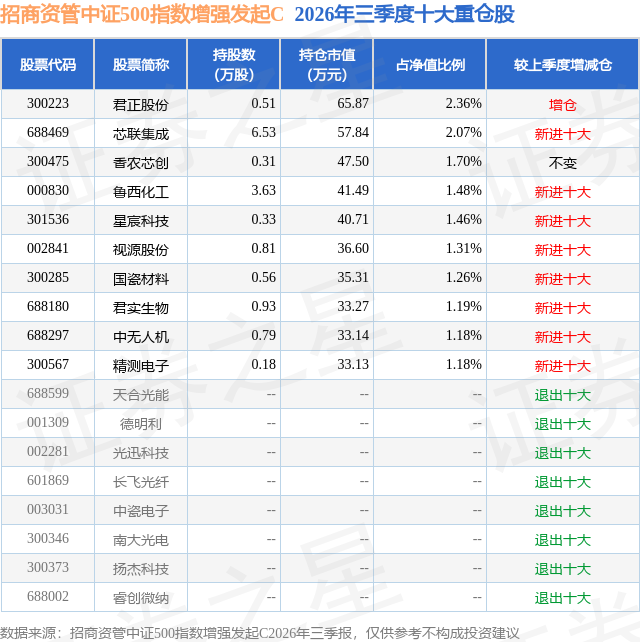
从基金规模来看,招商资管中证500指数增强发起C基金2026年三季度公布的基金规模为0.07亿元,较上一期规模230.97万元变化了495.09万元,环比变化了214.36%。该基金最新一期资产配置为:股票占净值比92.42%,无债券类资产,现金占净值比5.98%。从基金持仓来看,该基金当季前十大股票仓位达15.19%,第一大重仓股为君正股份(300223),持仓占比为2.36%。
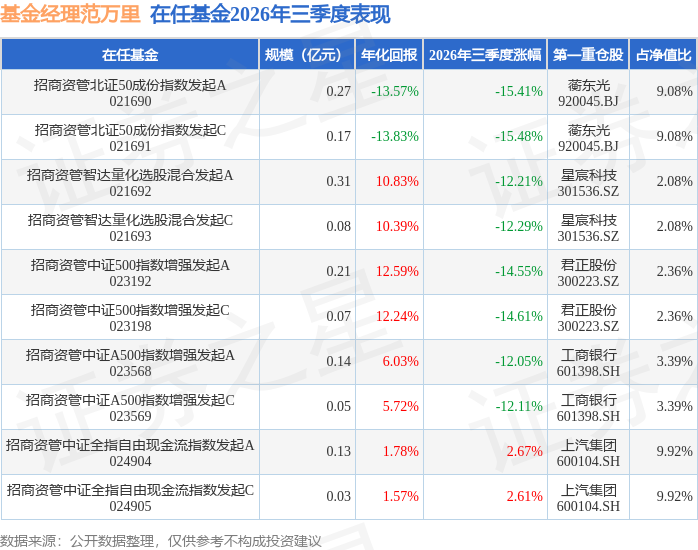
招商资管中证500指数增强发起C现任基金经理为范万里。其中在任基金经理范万里已从业2年又35天,2025年1月16日正式接手管理招商资管中证500指数增强发起C,任职期间累计回报为22.8%。目前还管理着10只基金产品(包括A类和C类),其中本季度表现最佳的基金为招商资管中证全指自由现金流指数发起A(024904),季度净值涨幅为2.67%。
对本季度基金运作,基金经理的观点如下:报告期内,A股市场主要宽基及风格指数呈现显著分化格局,价值与微盘方向表现突出,科技成长方向深度回调。其中,微盘股指数以19.37%的季度涨幅在主要指数中领涨,大盘价值上涨10.72%,小盘价值小幅下跌1.24%,全A等权下跌0.83%;科创50指数以30.70%的季度跌幅在主要宽基指数中领跌,创业板指下跌27.80%;中证500、中证1000、中证A500和沪深300分别下跌17.67%、17.15%、14.96%和12.49%。市场成长与价值分化特征显著。行业层面,按申万一级行业分类,涨幅居前的依次为煤炭(+19.3%)、石油石化(+15.3%)、农林牧渔(+15.1%)、银行(+14.6%)和医药生物(+10.1%);跌幅居前的行业为电子(-32.6%)、通信(-28.7%)、建筑材料(-26.1%)、电力设备(-23.7%)和机械设备(-21.1%)。科技成长类行业表现显著承压,电子和通信行业季度跌幅分别达32.6%和28.7%,反映前期涨幅较大、交易较为拥挤的AI算力、半导体等硬科技方向出现集中调整;煤炭、石油石化、银行等低估值红利与资源板块逆势走强。市场风格明显偏向价值、红利、资源及小微盘方向,传统成长板块及中大盘成长风格表现持续承压。整体来看,市场风格较前期发生明显切换,成长与价值的结构分化进一步凸显。 本基金量化增强策略采用基本面选股策略为主,选股策略主要选取公司基本面稳定,业绩成长性较高且估值相对合理公司构建投资组合,以获取优质公司长期价值增长为主要收益来源。报告期内,本基金跑赢业绩比较基准,主要原因是市场经历二季度对AI算力、半导体等硬科技方向的极度聚焦后,三季度市场情绪逐步趋于平稳,前期拥挤交易有所缓解,因子表现迎来均值回归,基本面量化选股策略较好适应了市场风格切换。今年以来,面对复杂多变的外部环境和内部结构性挑战,我国经济展现出较强的韧性与活力,高质量发展扎实推进,经济运行呈现"动能向新、结构向优"的积极特征。坚定看好中国资本市场发展前景,看好中国经济的光明未来。本基金管理人将坚持运用具有经济学意义和投资逻辑的基本面选股策略投资,勤勉尽责,在控制基金与标的指数跟踪误差的基础上,力争为投资者获取较高的超额收益。
本文数据来源于招商资管中证500指数增强发起C2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




