证券之星消息,日前中信保诚至裕混合C基金公布三季报,2026年三季度最新规模0.88亿元,季度净值涨幅为1.51%。
从业绩表现来看,中信保诚至裕混合C基金过去一年净值涨幅为3.64%,同类基金过去一年净值涨幅中位数为-6.17%。而基金过去一年的最大回撤为-0.94%,成立以来的最大回撤为-10.44%。
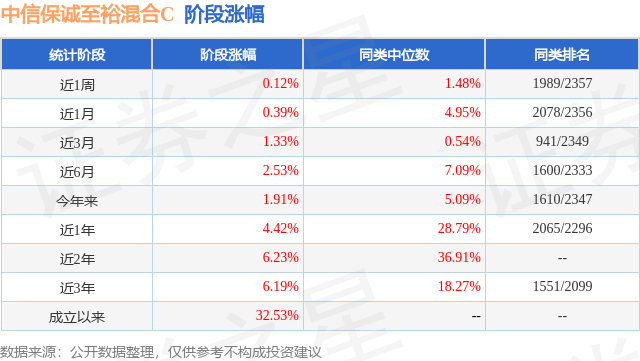
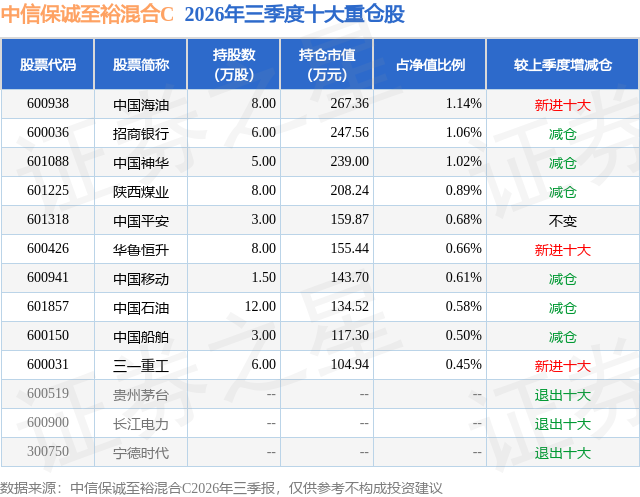
从基金规模来看,中信保诚至裕混合C基金2026年三季度公布的基金规模为0.88亿元,较上一期规模1.07亿元变化了-1835.5万元,环比变化了-17.2%。该基金最新一期资产配置为:股票占净值比9.16%,债券占净值比93.89%,现金占净值比0.27%。从基金持仓来看,该基金当季前十大股票仓位达7.59%,第一大重仓股为中国海油(600938),持仓占比为1.14%。
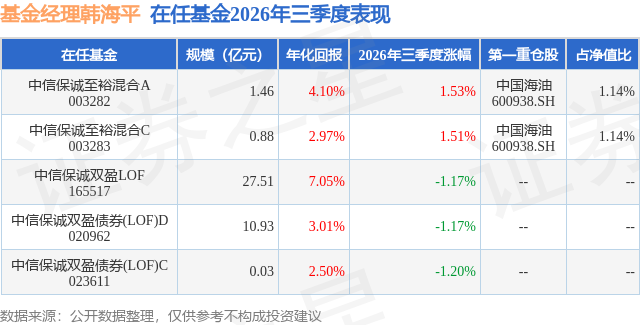
中信保诚至裕混合C现任基金经理为韩海平。其中在任基金经理韩海平已从业16年又49天,2019年8月27日正式接手管理中信保诚至裕混合C,任职期间累计回报为33.96%。目前还管理着5只基金产品(包括A类和C类),其中本季度表现最佳的基金为中信保诚至裕混合A(003282),季度净值涨幅为1.53%。
对本季度基金运作,基金经理的观点如下:2026年三季度,美伊冲突反复,中东局势恶化,国际油价明显上行。9月美联储重启加息,为2023年7月以来首次,美债收益率大幅上行,10年期美债收益率自6月末的4.4%附近升至5%以上,美元指数高位震荡。国内经济延续生产好于需求、外需强于内需的特征,出口增速维持高位,内需有所走弱,固定资产投资累计增速降幅有所扩大,消费表现较弱。通胀方面,PPI同比仍在高位震荡,CPI同比涨幅回落后有所上升。 宏观政策方面,7月底政治局会议重提加大逆周期调节力度,财政政策要求"加快财政支出和债券资金使用进度",9月政府债发行节奏显著加快,新型政策性金融工具启动投放,9月28日国常会明确提出"用好地方政府债务结存限额";货币政策延续适度宽松基调,流动性整体维持合理充裕,9月末央行宣布下调PSL利率,加大结构性货币政策工具支持力度;地产方面实施居民购房贷款贴息政策,在全国层面对居民使用商贷购买首套住房进行贴息,有助于释放低总价购房人群的刚性需求。 从债券市场看,资金面稳定、基本面偏弱、增量政策相对克制的背景下,三季度债市整体偏强运行,收益率曲线明显平坦化,10年期国债收益率从6月末1.73%附近震荡下行至9月末1.68%附近,超长债表现突出,30-10年利差整体压缩;信用债方面,收益率普遍下行,信用利差压缩至历史低位;权益方面,三季度沪深300指数下跌12.5%,中证转债指数下跌7%。 本基金的纯债部分持仓主要以中高等级信用债为主,适度杠杆;权益配置主要以煤炭、石油石化、银行、化工、非银金融、通信、国防军工、机械设备、食品饮料和家电等为主。 展望2026年四季度,中东局势与油价仍是影响全球通胀与政策路径的关键变量,油价高企背景下美国通胀回落受阻,美联储政策路径仍不明朗。美国中期选举临近,政治博弈或阶段性加剧市场波动。国内出口韧性有望延续,全球AI资本开支景气仍构成结构性支撑,内需偏弱的局面在政策托底下有望有所改善。通胀方面,终端需求温和,CPI同比或依然偏震荡,如果油价维持高位震荡,PPI同比涨幅可能突破前高,但即使油价维持在目前的高位,年内PPI进一步走高的幅度或有限,且到明年还将面临高基数的制约。政策方面,财政或继续盘活地方债结存限额,加快支出进度,尽快形成实物工作量,货币继续保持流动性合理充裕的必要性依然较强。 债券市场投资方面,9月末一系列稳增长措施出台,反映政策提振内需的意愿偏强,年内经济目标顺利完成问题不大,但经济修复斜率可能有限。四季度供给压力缓解,机构仍有配置需求,供需格局改善可能对债券市场有所支撑,预计债市可能维持偏强震荡;信用方面,当前信用等级利差已压缩至历史极值,继续下沉性价比较低;转债方面,在增量资金供给不足、存量资金博弈改善之前,市场将以震荡结构呈现,板块的轮动节奏也会明显加快,短期仍以交易思路对待市场。
本文数据来源于中信保诚至裕混合C2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




