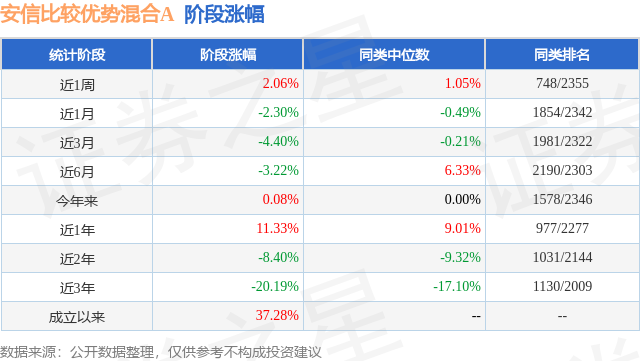
证券之星消息,日前安信比较优势混合A基金公布三季报,2026年三季度最新规模0.9亿元,季度净值涨幅为-5.4%。
从业绩表现来看,安信比较优势混合A基金过去一年净值涨幅为4.27%,同类基金过去一年净值涨幅中位数为-6.17%。而基金过去一年的最大回撤为-15.64%,成立以来的最大回撤为-36.76%。
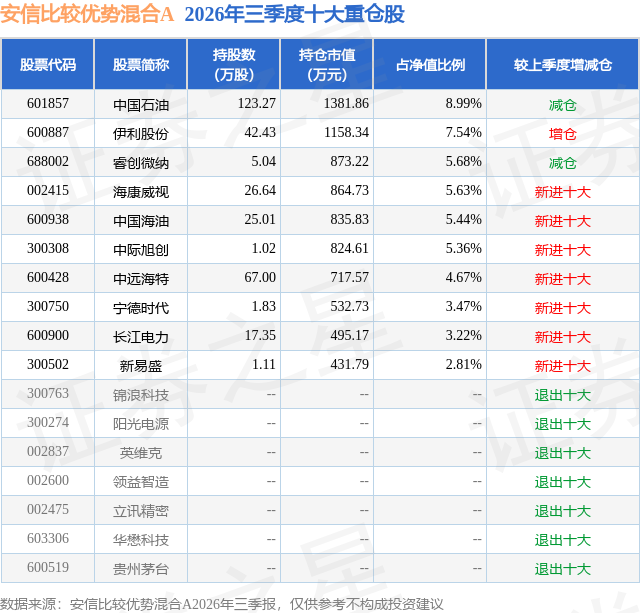
从基金规模来看,安信比较优势混合A基金2026年三季度公布的基金规模为0.9亿元,较上一期规模1.08亿元变化了-1818.23万元,环比变化了-16.88%。该基金最新一期资产配置为:股票占净值比71.3%,无债券类资产,现金占净值比29.01%。从基金持仓来看,该基金当季前十大股票仓位达52.81%,第一大重仓股为中国石油(601857),持仓占比为8.99%。
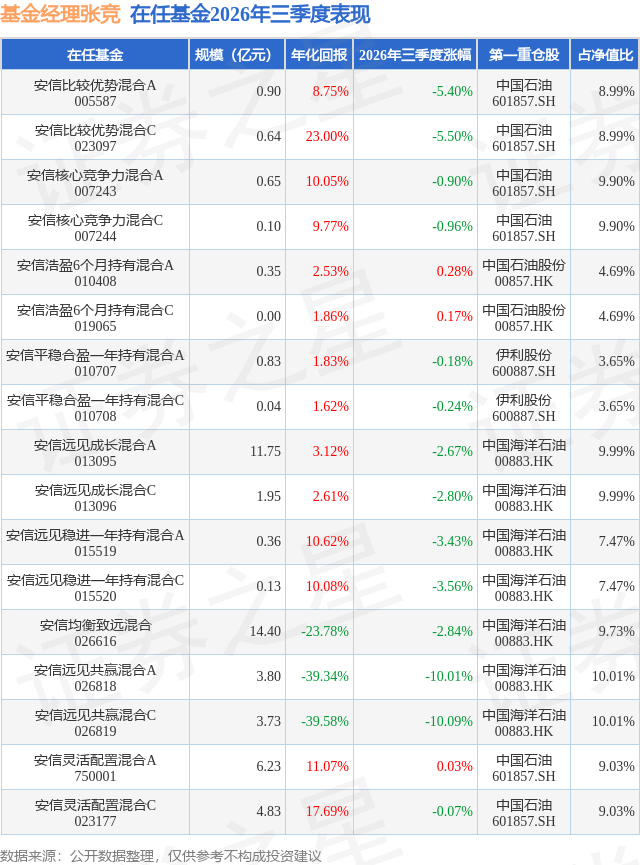
安信比较优势混合A现任基金经理为张竞。其中在任基金经理张竞已从业8年又306天,2021年1月15日正式接手管理安信比较优势混合A,任职期间累计回报为36.54%。目前还管理着17只基金产品(包括A类和C类),其中本季度表现最佳的基金为安信浩盈6个月持有混合A(010408),季度净值涨幅为0.28%。
对本季度基金运作,基金经理的观点如下:今年年初我们就预计市场最确定的就是波动率较去年显著放大。站在季度末回顾过去的三个月,无论是七月份AI硬件大幅度回调带来的波动还是10年以上美债收益率均创出近20年的新高都超出市场预期,也显著增大了组合的管理难度。具体操作层面,我们在传统行业反弹过程中做了一部分减持,并在AI行业调整过程中对AI硬件的持仓进行了调整。 u3000u3000在未来的一个季度中,宏观不确定性仍会深刻影响市场。我们无法精确预知宏观变量未来的演变,与其判断充满变化的市场,不如保持乐观和勤奋,积极思考当下我们有哪些更有把握的策略可以去做。 u3000u3000与以往的经济结构不同,在短期内AI行业对利率的敏感性极弱,当前水平的美债高利率将率先使我们看到美国非AI行业和新兴市场需求走弱,而AI行业则是拼图上最后出问题的部分。需求端存在类似的问题,美伊冲突虽然在相对克制的状态中运行,但拉长时间看,对长期供给的削弱越来越严重。高油价只能通过压制需求来缓解问题。相较于传统行业,高油价对于AI行业需求的影响相对小。具体而言,我们判断在美债收益率不断上行的压力期,AI硬件和能源相较于广泛的绝大多数板块更具优势。 u3000u3000长期来看,我们看好中国制造业的竞争力,特别是高附加值的资本密集型产品的出口和出海机会。短期出口在10月份可能受到中欧贸易冲突扰动。 u3000u3000具体来讲,安信比较优势重点配置了原油、AI硬件、出海出口链等,原因如下:(1)能源:短期内油价随着美伊态度变化涨涨跌跌,但中枢上移。拉长三到五年,回到长期供需,油价上涨仍是大概率事件。同时海工装备将受益于深海油田的开采力度加大。 u3000u3000(2)AI硬件:长逻辑看,目前AI在与白领重复工作中已经展现出巨大的优势,短期内靠编程赋能带来了ARR的快速增长,但是考虑到绝大多数公司内部信息流、数据流的混乱,后续取代其他白领工作的进程仍需波折前行数年。按照杰文斯悖论,AI长期增长需求无需质疑。未来的风险在于需求和供给谁增长的更快,增速的不同决定了硬件通缩的速度如何,这才是影响硬件投资最重要的因素。我们选取的是盈利没有受益于价格上涨、未来在需求端占比能提高且估值合理的硬件领域。 u3000u3000(3)出口出海链:出口出海链不是具体指哪个行业,是由不同领域的优质出口出海公司和出口基础设施公司构成。逻辑上看似自上而下,实则需要自下而上一一挖掘。 u3000u3000未来很长一段时间,我们将始终密切关注基本面的变化,根据不同股票在不同阶段的风险收益比,进行自下而上地选择。在行业层面,我们始终秉持均衡原则,在能力圈范围内,将持仓分散到6至7个相关度不高的行业,避免单一行业占比过高。由于我们配置的行业之间相关度不高,在市场波动时可以避免行业间同涨同跌,减少整个产品的净值波动风险,提高组合的稳定性。
本文数据来源于安信比较优势混合A2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP



