证券之星消息,日前格林聚鑫增强债券C基金公布三季报,2026年三季度最新规模0.0亿元,季度净值涨幅为0.64%。
从业绩表现来看,格林聚鑫增强债券C基金过去一年净值涨幅为-0.05%,同类基金过去一年净值涨幅中位数为0.34%。而基金过去一年的最大回撤为-1.9%,成立以来的最大回撤为-7.74%。

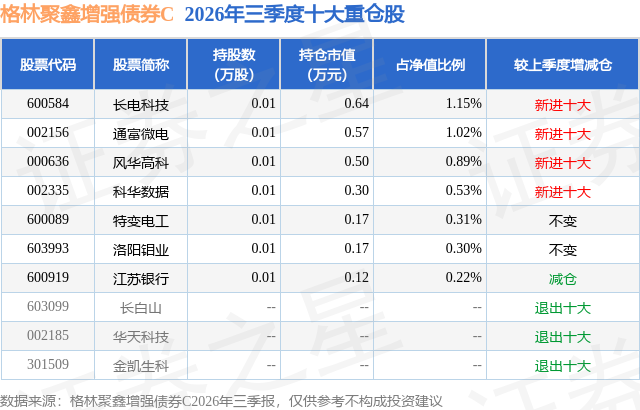
从基金规模来看,格林聚鑫增强债券C基金2026年三季度公布的基金规模为0.0亿元,较上一期规模10.59万元变化了35.06万元,环比变化了331.2%。该基金最新一期资产配置为:股票占净值比4.42%,无债券类资产,现金占净值比96.63%。从基金持仓来看,该基金当季前十大股票仓位达4.42%,第一大重仓股为长电科技(600584),持仓占比为1.15%。
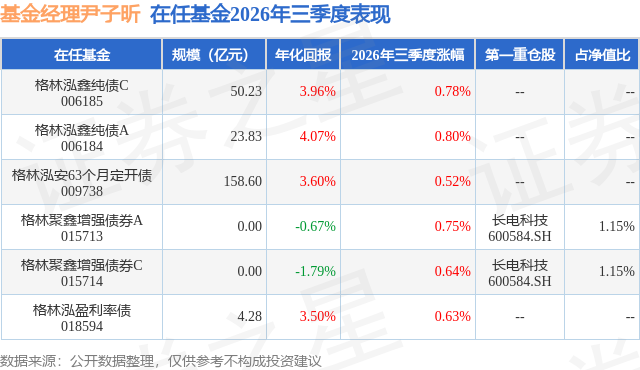
格林聚鑫增强债券C现任基金经理为尹子昕。其中在任基金经理尹子昕已从业4年又3天,2022年12月28日正式接手管理格林聚鑫增强债券C,任职期间累计回报为-6.8%。目前还管理着6只基金产品(包括A类和C类),其中本季度表现最佳的基金为格林泓鑫纯债A(006184),季度净值涨幅为0.8%。
对本季度基金运作,基金经理的观点如下:2026年第三季度,债市收益率在反复波动中总体下行,超长端表现相对突出,期限利差有所压缩。7月,市场经历了由供给和经济数据扰动向流动性及政策预期驱动的转变。月初,国债发行增加、经济数据边际改善,债市承压;随后,资金价格回落、部分银行调降存款利率,叠加市场对政策宽松的预期增强,收益率逐步回落。央行通过买断式逆回购、MLF及隔夜逆回购等工具补充流动性,跨季和税期压力未持续扩大。月底政治局会议有关货币政策工具的表述进一步提振持券信心,长端和超长端走强,曲线趋于平坦。8月,市场先上涨、后回调,长久期品种的波动更加明显。前半月,偏弱的经济金融数据与较平稳的资金环境共同支撑债市,机构向长端延伸配置,收益率继续下探。后半月,政府债发行、权益市场回暖及获利盘兑现带来压力,长端收益率反弹。与此同时,中长期流动性工具平量或缩量续作,短期操作更多依靠隔夜逆回购,市场对资金期限结构和央行调控意图的关注上升。基本面仍呈现结构分化,工业、服务业、消费和投资增速回落,居民及企业融资意愿不足,经济修复的持续性有待观察。9月上旬行情以窄幅波动为主,中下旬则转向超长端领涨。税期一度推高资金价格,但隔夜及14天逆回购、MLF增量续作等安排逐步缓解跨季和假期压力。8月经济数据中,工业、出口和基建出现边际改善,消费、服务业及房地产仍较疲弱,需求端对利率的约束尚未明显改变。随着资金预期稳定、配置买盘增强和供给担忧减轻,长久期资产受到更多关注,30年国债收益率盘中最低降至2.09%。月底房地产相关政策消息及交易盘止盈带来回调。组合运作方面,本基金围绕收益率曲线和不同期限、券种的相对价值调整现券配置。8月,在收益率降至相对低位时适度缩短久期、兑现部分浮盈,并在调整后逐步增加长债配置。9月,把握调升久期带来的收益,同时关注上涨后持仓对政策消息和资金变化的敏感性,结合期限利差调整仓位,在评估止盈时机的同时为后续再配置保留空间。组合通过现券久期、持仓比例及期限分布的调整,兼顾行情参与和回撤控制。 股市方面,2026年三季度市场整体呈震荡回调态势,科技红利跷跷板效应明显。7月初,中东战争导致油价飙升,全球通胀再次升温带来美联储加息概率大幅增加,全球风险偏好下降使得外围科技股调整,国内科技板块也随之出现大幅回调,7月底科技板块止跌反弹,但是反弹高度受限,经历了一个月的高位震荡后再次快速回落。在市场大幅动荡期间,红利板块表现强势,成为资金新的避风港。 展望后市,内需修复偏缓和机构配置需求仍有利于债市,但前期上涨已反映部分利好,继续下行需要新的推动因素,市场可能更多通过阶段性调整和期限轮动展开。经济层面,消费及住房需求尚未形成持续回升,短期难以支持利率趋势性上行;财政资金、新型政策性金融工具和重点项目陆续投入后,基建及相关制造业可能继续改善,需观察投资回升能否带动企业融资和居民需求。政策措施主要着眼于重点领域的资金支持与融资成本下降,从额度增加到实际投放、从项目投入到需求扩张均存在传导过程,其影响应结合落地进度判断。流动性方面,季末压力消退后资金环境有望恢复均衡,但税期、债券缴款及前期投放到期仍需关注,重点跟踪央行续作安排、银行融出意愿及实际融资价格。供需关系上,政府债发行进度加快可能缓解四季度常规供给压力,潜在增量安排仍需持续跟踪;银行和保险等机构补充久期的需求,则有望继续支撑长端。当前收益率偏低,超长债前期涨幅较大,追涨的风险收益比有所下降,但30-10年期限利差仍存在进一步收窄的可能。 股市方面,中东战争阴霾未散,美国通胀与经济数据疲弱,美联储陷入两难境地。国内经济依然在L底中徘徊,出口虽然保持强劲,但消费和投资数据差强人意。从各产业看,全球AI投资可能已经逐步走向过热,虽然AI相关硬件企业利润在三季度大概率保持高增长,但是边际投资收益预计会有所降低,且板块整体估值依然较高,制约科技板块的上涨空间。另一方面,红利板块的低估值、高分红特性逐渐重新得到保险等机构投资者亲睐。
本文数据来源于格林聚鑫增强债券C2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP



