证券之星消息,日前国投瑞银景气驱动混合C基金公布三季报,2026年三季度最新规模10.12亿元,季度净值涨幅为-13.7%。
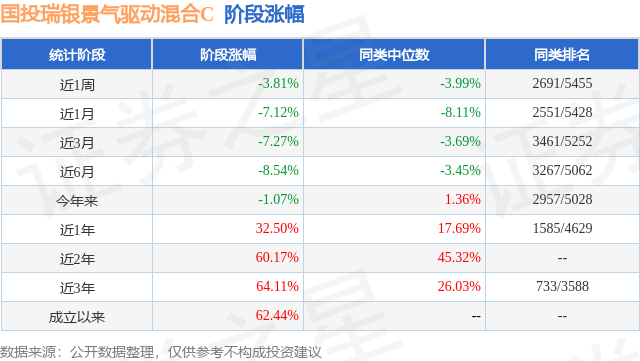
从业绩表现来看,国投瑞银景气驱动混合C基金过去一年净值涨幅为-6.43%,同类基金过去一年净值涨幅中位数为-9.61%。而基金过去一年的最大回撤为-29.76%,成立以来的最大回撤为-29.76%。
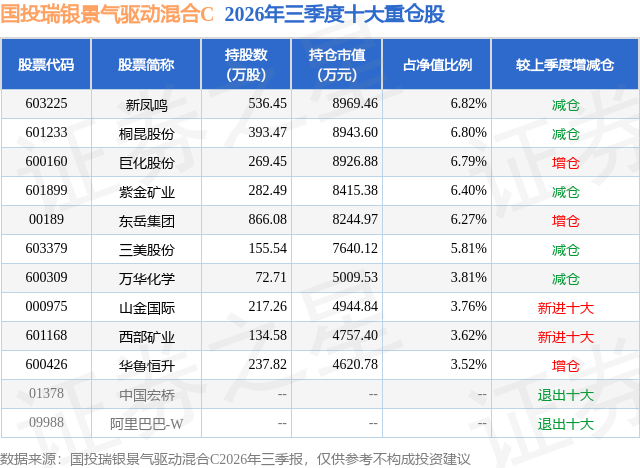
从基金规模来看,国投瑞银景气驱动混合C基金2026年三季度公布的基金规模为10.12亿元,较上一期规模13.29亿元变化了-3.18亿元,环比变化了-23.89%。该基金最新一期资产配置为:股票占净值比86.14%,无债券类资产,现金占净值比15.35%。从基金持仓来看,该基金当季前十大股票仓位达53.6%,第一大重仓股为新凤鸣(603225),持仓占比为6.82%。
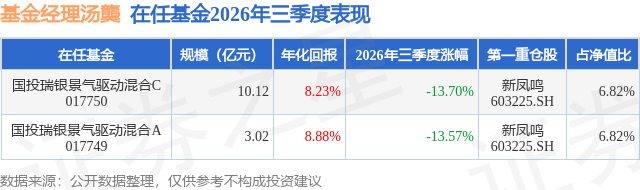
国投瑞银景气驱动混合C现任基金经理为汤龑。其中在任基金经理汤龑已从业3年又230天,2023年3月14日正式接手管理国投瑞银景气驱动混合C,任职期间累计回报为33.19%。目前还管理着2只基金产品(包括A类和C类)。
对本季度基金运作,基金经理的观点如下:三季度美伊冲突的博弈、油价高位持续时间及美债利率上行幅度均超市场预期, 随之而来的美联储加息对周期行情产生诸多不利影响。 截至三季度,涨幅较大的能源线我们参与较少,但我们并不认为如此高的油价能成为长久期的基准假设,如果后续油价回归,化工依然是弹性较大的周期选择。 在认真审视持仓结构后,我们并不悲观,也不认为需要进行大幅调整。站在中长期视角,我们对持有的子行业和标的反而更有信心。长丝方面,油价剧烈波动及海运费大幅上行,致使出口及下游补库一直不及预期,但龙头企业协同力度超预期,价差较为坚挺,我们仍然判断行业反转才刚刚开始。制冷剂方面,虽然国内空调小年及海外出口受限,叠加油价上行推升物料成本,但三代制冷剂价格逆势上涨,侧面验证了行业供需格局之优,我们认为制冷剂长坡厚雪的故事仍能延续。其他化工品种方面,市场并不认可油价高企带来的产品价格及盈利抬升,反而更为担心需求的负反馈,但库存持续下降、盈利中枢确定性抬升以及中国化工行业相对优势是不争的事实。所以高油价短期是利空,中长期反而可能抬升这轮化工大周期的级别。
本文数据来源于国投瑞银景气驱动混合C2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




