证券之星消息,日前融通互联网传媒灵活配置混合A基金公布三季报,2026年三季度最新规模5.91亿元,季度净值涨幅为-16.67%。
从业绩表现来看,融通互联网传媒灵活配置混合A基金过去一年净值涨幅为-26.95%,同类基金过去一年净值涨幅中位数为-4.27%。而基金过去一年的最大回撤为-52.28%,成立以来的最大回撤为-66.35%。

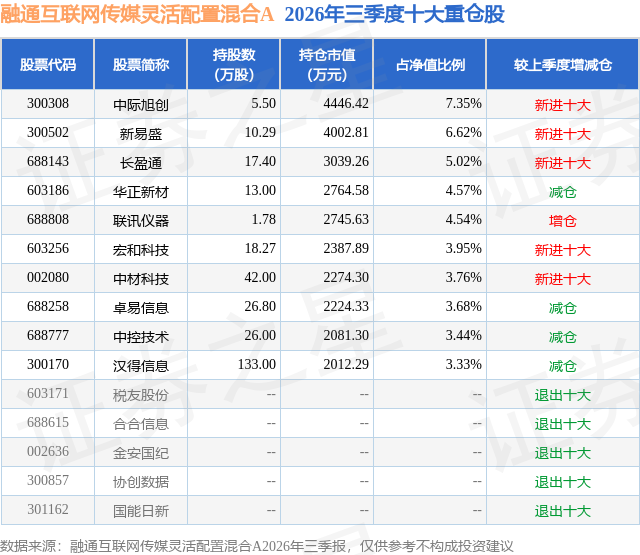
从基金规模来看,融通互联网传媒灵活配置混合A基金2026年三季度公布的基金规模为5.91亿元,较上一期规模7.33亿元变化了-1.42亿元,环比变化了-19.36%。该基金最新一期资产配置为:股票占净值比92.78%,债券占净值比0.04%,现金占净值比8.82%。从基金持仓来看,该基金当季前十大股票仓位达46.26%,第一大重仓股为中际旭创(300308),持仓占比为7.35%。
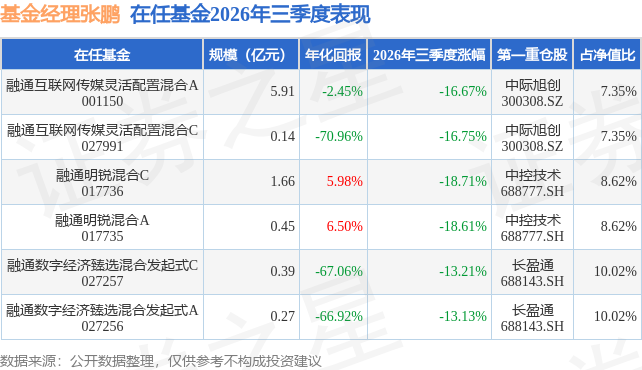
融通互联网传媒灵活配置混合A现任基金经理为张鹏。其中在任基金经理张鹏已从业11年又64天,2015年8月29日正式接手管理融通互联网传媒灵活配置混合A,任职期间累计回报为11.62%。目前还管理着6只基金产品(包括A类和C类)。
对本季度基金运作,基金经理的观点如下:2026年三季度,中国经济延续总量平稳、结构分化、外强内弱的格局。政策面,三季度货币政策委员会例会强调加大逆周期调节力度;9月29日央行一次性调整完善多项货币政策工具——下调抵押补充贷款(PSL)利率0.25个百分点至1.5%、将六张网建设纳入PSL支持领域、增加科技创新和技术改造再贷款额度2000亿元并将支持比例由60%统一提高至100%,同期推出居民购房贷款贴息,政策对科技创新与扩大内需的支持力度明显增强。海外方面,美联储9月加息25个基点、市场对年内继续加息的预期升温,10年期美债收益率升至5%以上、并一度冲击5.3%的2002年以来高位,全球风险资产估值普遍承压。市场三季度呈现冲高回落、风格剧烈再平衡的特征,此前领涨的科技成长大幅回撤,资源红利与防御方向显著占优。指数层面,三季度上证指数下跌6.16%,深证成指下跌20.47%,沪深300下跌12.49%,创业板指下跌27.80%,科创综指下跌27.98%,科创50下跌30.70%,中证2000下跌11.08%。节奏上,7月科技板块率先调整,8月有所修复,9月再度回落。成交与资金面明显降温,三季度A股日均成交约2.28万亿元、较上半年显著缩量,9月末一度回落至1.5万亿元以下;两融余额由6月末的3.00万亿元降至9月末的2.55万亿元,杠杆资金明显去化。我们认为,本轮科技板块的深度调整,是内部交易拥挤度出清、海外科技链去杠杆(费城半导体指数自高点回撤约20%、韩国市场出现杠杆资金踩踏)、中报利好出尽、大型IPO资金虹吸与海外长端利率高企等多重因素共振的结果,本质上是估值与情绪的集中出清,而非产业逻辑的失效。AI应用是我们持续看好并重仓布局的方向,报告期内表现相对抗跌,产业逻辑进一步得到验证。模型端,国产大模型的能力与收入曲线同步上行:智谱8月ARR已达16亿美元(7月约10亿美元),上半年收入同比增长近400%、其中开放平台及API收入同比增长逾27倍;MiniMax8月ARR达8亿美元,上半年收入同比增长283%。应用端,企业级AI落地正由功能试点转向增值付费。海外与港股同步验证:美股软件板块(IGV)持续创出新高,Salesforce、Snowflake等龙头用业绩反驳了大模型吞噬一切SaaS的叙事;港股互联网龙头持续加码AI投入(腾讯二季度资本开支528亿元、环比增长64%),并借助Agent、多模态等新产品加快商业化落地。AI算力同样是我们重点布局的方向,报告期内虽随科技板块深度回调,但产业景气与需求刚性并未改变。全球AI资本开支持续超预期,北美四大云厂商二季度资本开支同比增长87%、2026年全年指引上调至超过7300亿美元,台积电亦上调2026年资本开支至640亿美元;算力瓶颈正从GPU向ASIC、网络、存储等环节扩散,定制ASIC出货量有望在2027年超越GPU。存储是本轮景气最强的环节之一:受HBM挤占产能、传统DRAM供给受结构性约束影响,三季度服务器DRAM合约价环比上涨约15%—20%、中国数据中心DRAM合约价涨幅更高,长协更趋长期化并附带预付款,原厂一致预期紧缺将延续至2027年或以后。光模块与PCB环节同样供不应求,800G仍是主流、1.6T逐步放量,行业在2026—2027年整体紧缺。国产算力替代加速推进,9月华为发布采用NPO光引擎、全液冷设计的昇腾960超节点,阿里在云栖大会发布新一代自研AI芯片真武V900并宣布自研AI超节点规模商用,华为昇腾950成为首个II级安全可靠AI芯片。估值与筹码层面,经过三季度出清,A股算力硬件板块交易热度明显回落、机构持仓占比亦有所下降,筹码结构明显改善。我们判断,在市场风险偏好修复、海外需求扩张与国产替代共振下,算力硬件后续有望迎来新一轮行情。组合运作方面,报告期内本基金延续AI应用为主、AI硬件为辅的双主线布局:一方面坚定看好AI应用的行情,个股上继续保持聚焦,重点投入到一批AI收入快速起量、占收入比例超过10%以上的优质公司;另一方面继续保留一部分仓位布局AI硬件,选择业绩弹性大、确定性强的方向和标的。三季度科技板块的大幅调整使本基金净值出现较明显回撤,但相关公司的基本面与订单趋势并未走弱,我们判断当前股价更多反映的是估值和情绪的集中出清。我们相信,随着AI应用商业化进程加速、算力需求持续兑现,这批估值处于相对底部、过往未被市场充分研究的公司,价值将进一步被市场发现。
本文数据来源于融通互联网传媒灵活配置混合A2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP




