证券之星消息,日前建信中国制造2025股票C基金公布三季报,2026年三季度最新规模0.05亿元,季度净值涨幅为-35.76%。
从业绩表现来看,建信中国制造2025股票C基金过去一年净值涨幅为-6.9%,同类基金过去一年净值涨幅中位数为-8.44%。而基金过去一年的最大回撤为-50.57%,成立以来的最大回撤为-53.83%。
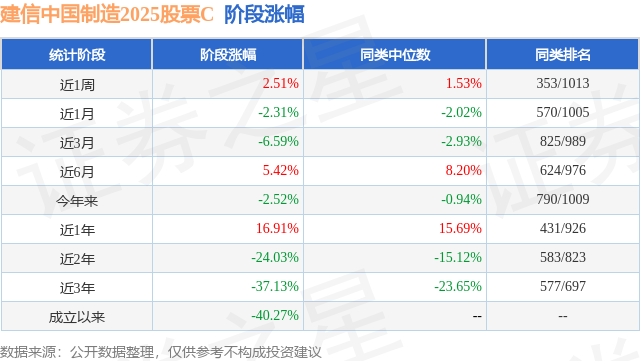
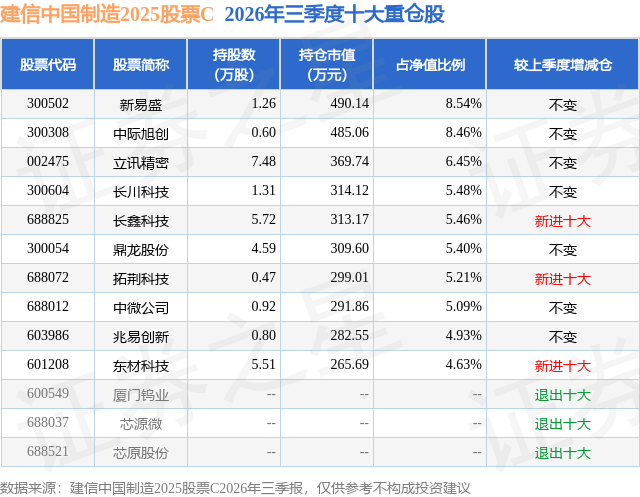
从基金规模来看,建信中国制造2025股票C基金2026年三季度公布的基金规模为0.05亿元,较上一期规模446.15万元变化了16.56万元,环比变化了3.71%。该基金最新一期资产配置为:股票占净值比93.77%,无债券类资产,现金占净值比6.8%。从基金持仓来看,该基金当季前十大股票仓位达59.65%,第一大重仓股为新易盛(300502),持仓占比为8.54%。
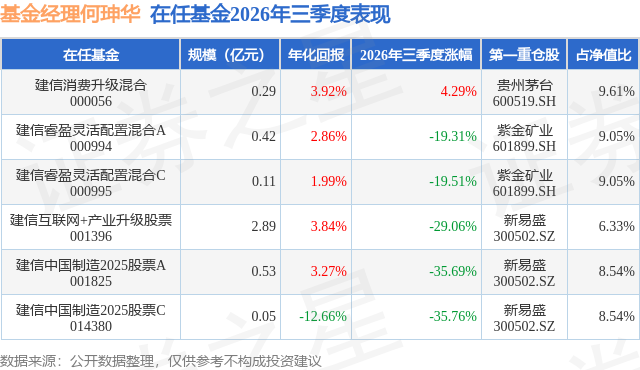
建信中国制造2025股票C现任基金经理为何珅华。其中在任基金经理何珅华已从业11年又198天,2026年3月3日正式接手管理建信中国制造2025股票C,任职期间累计回报为-21.59%。目前还管理着6只基金产品(包括A类和C类),其中本季度表现最佳的基金为建信消费升级混合(000056),季度净值涨幅为4.29%。
对本季度基金运作,基金经理的观点如下:2026年3季度,A股市场呈现出高位回调、风格再平衡的格局。7月份外部地缘扰动与海外科技去杠杆共振,美债利率上行压制风险偏好,指数冲高回落、宽幅震荡,前期领涨的科技成长深度调整,行业高低切换加速,资金回流低估值红利与资源,银行、煤炭、石油石化逆势领涨,市场主线由进攻转向防守。8月份随着拥挤交易出清、美元阶段性走弱,市场逐步脱敏并展开镜像修复,小微盘风格占优,科技板块温和反弹,与资源形成AI硬件+资源双主线,但增量资金入场意愿偏弱、成交明显缩量。9月份市场重回缩量震荡,上旬外部流动性收紧压制风偏,中旬美联储加息落地与中美元首会晤预期短暂提振指数,下旬节前资金扰动再度施压,行业轮动加快而单一主线缺位。以季度维度看,资源红利方向集体领涨,前期涨幅居前的电子、通信则深度回撤。在增量资金偏弱、景气验证成为主导评判标准的背景下,高估值科技标的持续消化估值压力,低估值、高股息与业绩确定性方向阶段性占优。具体来看,2026年3季度上证综指下跌6.16%、深证成指下跌20.47%、沪深300指数下跌12.49%、中小100指数下跌17.97%、中证500指数下跌17.67%,创业板指下跌27.80%、万得全A下跌13.33%。行业方面成长板块大幅回调,其中电子下跌31.91%,通信下跌30.15%、建材下跌24.16%、电新下跌21.42%。领涨的则是上半年表现较差的稳定内需板块,其中银上涨16.82%、煤炭上涨15.49%、农林牧渔上涨14.64%、石油石化上涨12.11%、医药上涨10.14%。本基金在报告期内按照基金合同一直保持在92%左右的仓位水平。资产配置上主要分布在新一代信息技术、高档数控机床和机器人、航空航天装备、海洋工程装备及高技术船舶、先进轨道交通装备、节能与新能源汽车、电力装备、新材料、生物医药及高性能医疗器械、农业机械装备等十大领域。行业配置主要包括电子、通信、机械、电信等行业,同时在报告期内增加了中报超预期的相关个股的配置比重。未来本基金将聚焦内地先进制造板块中盈利增长确定、估值安全边际较高的个股,力争获取超额收益。
本文数据来源于建信中国制造2025股票C2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP




