证券之星消息,日前格林研究优选混合C基金公布三季报,2026年三季度最新规模0.39亿元,季度净值涨幅为-25.38%。
从业绩表现来看,格林研究优选混合C基金过去一年净值涨幅为-21.65%,同类基金过去一年净值涨幅中位数为-9.61%。而基金过去一年的最大回撤为-44.67%,成立以来的最大回撤为-44.67%。

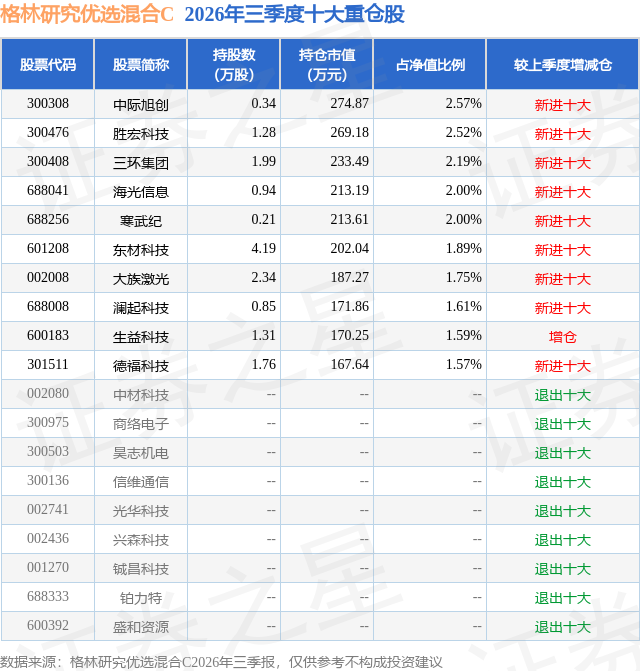
从基金规模来看,格林研究优选混合C基金2026年三季度公布的基金规模为0.39亿元,较上一期规模5804.25万元变化了-1898.4万元,环比变化了-32.71%。该基金最新一期资产配置为:股票占净值比92.18%,无债券类资产,现金占净值比7.72%。从基金持仓来看,该基金当季前十大股票仓位达19.69%,第一大重仓股为中际旭创(300308),持仓占比为2.57%。
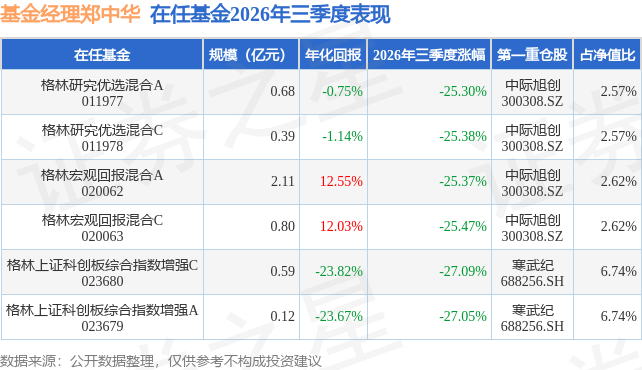
格林研究优选混合C现任基金经理为郑中华。其中在任基金经理郑中华已从业6年又121天,2025年5月23日正式接手管理格林研究优选混合C,任职期间累计回报为0.01%。目前还管理着6只基金产品(包括A类和C类)。
对本季度基金运作,基金经理的观点如下:2026年第三季度,市场整体大幅收跌,定价因素极其复杂,具体分析如下:2026年7月,中国资本市场出现显著波动和回撤,科技类行业回撤幅度更甚,甚至出现了A杀格局。原因包含以下几个方面:首先,美伊战争再生变数。地缘政治风险短期迅速升温,引发全球通胀上行→加息概率和周期放大→流动性收紧→利率抬升→资本支出下降→全球盈利回落的负向循环和预期,全球市场应声而跌,中国市场亦是如此。其次,国内市场出现典型高切低,低估值内需品种基于政策预期而出现了显著的估值修复。最后,科技类行业业绩同环比持续改善,股价出现A杀格局。从业绩层面来看,科技类行业的半年报业绩预告,体现出相较于一季度增速的同环比显著改善。因此,股价的腰斩更多体现在估值和交易层面。从估值层面来看,市场对科技类行业未来业绩的持续高增长产生分歧,通过杀估值和股价的形式进行体现。从交易层面来看,部分资金进行了资产的再均衡,在政策加强的预期下,回补了内需型品种。2026年8月,中国和全球资本市场出现阶段性修复,但修复力度并不强烈。原因包含以下几个方面:首先,美伊战争阶段性结束热战,市场悲观情绪有所修复。在7月美伊双方经历多日的对等小规模热战后,8月地缘政治的热战风险逐渐降低,市场担忧情绪有所缓和,有利于权益市场风险偏好的抬升,导致股价出现阶段性修复。其次,全球和中国杠杆性资金快速出清,交易性风险因素有所降低。截至2026年7月底,韩国市场去杠杆进程完成了90%以上,中国融资余额也从高点的3万亿回落至2.6万亿附近,接近这轮杠杆资金的起始点位。融资和杠杆资金的快速出清,有利于市场开启新一轮修复。最后,科技类行业反弹幅度高于传统行业。一方面,全球科技类行业的基本面仍在持续上行,股价下跌更多源于风险偏好、全球去杠杆和加息预期等非基本面因素。当交易性和地缘政治风险逐渐减弱后,股价反弹力度显著高于低估值和红利类品种。2026年9月,中国A股市场出现显著回撤,并大幅跑输全球主要成熟性股市,A股市场在月度范围内出现典型的"跟跌不跟涨"特征。从原因上来看,主要包含以下几个方面:首先,投资者交易热情降低,日均交易额持续萎缩是表因。从月度成交额来看,9月成交量仅比2月春节有一定增幅,显著低于年初至今的其他月份,投资者的谨慎态度仍在持续。海外市场来看,纳斯达克作为全球资金集中地单月成交量相对稳定,日本和韩国虽然月度也在缩量,但月度成交量仍显著高于4月行情启动前的成交量。因此,投资者情绪的显著衰减和谨慎,是A股市场在月度范围内出现"跟跌不跟涨"的表面原因。其次,全球加息预期升温,A股的国际流动性再度承压。从全球来看,欧洲、美国、日本和韩国等地区和国家,分别在近期上调了自身的利率水平,与中国货币政策之间形成了剪刀差。基于利率平价不难推演,全球资本会边际流入加息国家而流出非加息国家,加剧了资本从国内流向国际市场。最后,内部政策环境总体"托而不举",资本市场"有底难上"。近期国内对冲性的政策不断出台,包含财政补息和促进消费的一系列组合拳。值得注意的是,政策出台的频率虽然不断增加,但诚意和力度仍显不足,难以扭转投资者的悲观预期。在托底政策的影响下,市场在底部具备显著支撑,但系统性突破缺乏信心。综合来看,2026年三季度A股市场在大幅波动中显著下跌,且显著跑输全球主要市场,科技类行业调整最为剧烈。从原因来看,地缘政治风险、全球加息预期升温与内部"托而不举"的政策组合拳是市场宽幅震荡的内因,日均成交额连续萎缩和外资边际流出是下跌的表面原因。结构而言,避险情绪升温则高股息品种占优,避险情绪退潮则科技类品种能够获得显著的超额收益。2026年第三季度,基金在资产配置上维持了稳定特征,没有进行大类资产维度的调整,重点调整方向为权益资产内部行业之间的结构占比。截至季度末,权益仓位均值为92%,现金比例8%。行业方面,维持"科技+反内卷"的二元结构,比例结构约为【82%,10%】。科技≈算力中上游(国产15%+海外85%)+物理AI,物理AI≈智驾+人形机器人+商业航天。反内卷≈光伏+储能。在9月市场再度回调过程中,基金在算力内部向VeraRubin方向迁移,主要思路是边际增加了Rubin平台价值量升级的细分方向。展望后市:2026年第四季度,在地缘政治风险边际稳定的假设情境下,预期A股市场呈现震荡上行特征。核心判断的原因如下:第一,美伊战争对市场的边际影响预期降低。从美伊战争自身推演来看,短期仍无法判断其边际走向,但对经济和市场的损伤预期会边际降低。从原油价格来看,即使布伦特原油维持在100美金/每桶的位置,边际环比对全球的影响也会减弱。从市场影响来看,2022年俄乌战争对市场的影响延续了2-3个季度左右,美伊战争从开战至今已经经历了2个多季度,全球市场的敏感度亦有所下降。第二,全球加息预期有所降低,国际资本流出力度预期下降。从美国、日本、亚洲市场最新的经济运行数据来看,仍持续表现出K型形态,亦即经济运行的内在供需关系并不支持系统性的持续加息。在这种情况下,如果美伊战争不再大规模升级,那么战争升级→原油价格上涨→全球加息升温→资金避险与净流出股票市场的负面循环就会被逐渐打破,有利于A股市场的交易情绪升温。除此之外,如果全球市场延缓加息节奏甚至停止加息进程,全球性资本流出A股的内在动力就会逐渐降低,有利于A股市场交易额和增量资金的进一步入市。第三,中国即将召开重要性会议,经济托底的力度会影响市场上涨的空间。2026年10月,中国预期会按照惯例召开一系列重要性的经济会议,努力完成2026年的经济目标并提前安排2027年的财政发力力度。从总体影响来看,相关会议的政策力度显著影响市场未来的上行空间。除此之外,财政发力的力度也会对市场的行业相对涨跌幅产生显著影响。综合来看,A股市场在地缘政治风险边际不再恶化的预期下,预期目前的估值状态是"地量地价"的特征,在2026年10月和整个四季度,会体现出震荡向上格局。从原因来看,K型经济制约全球长期的加息趋势,对市场估值的影响会逐渐减少;中国重要性会议的召开,会进一步压实目前的盈利底部;因此,虽然市场在月度范围内的表现令人失望,但季度范围内实现小型"戴维斯双击"的概率在逐渐增加。
本文数据来源于格林研究优选混合C2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP



