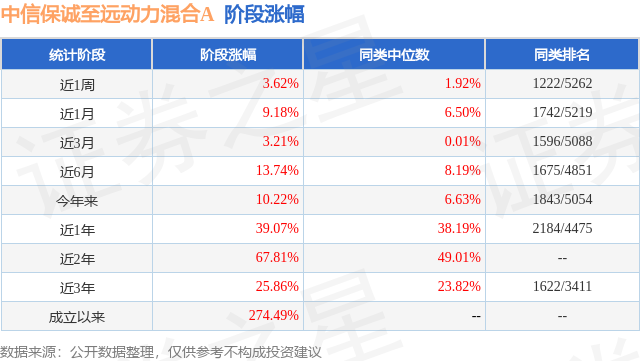
证券之星消息,日前中信保诚至远动力混合A基金公布三季报,2026年三季度最新规模2.02亿元,季度净值涨幅为-20.35%。
从业绩表现来看,中信保诚至远动力混合A基金过去一年净值涨幅为-5.2%,同类基金过去一年净值涨幅中位数为-9.61%。而基金过去一年的最大回撤为-31.83%,成立以来的最大回撤为-47.1%。
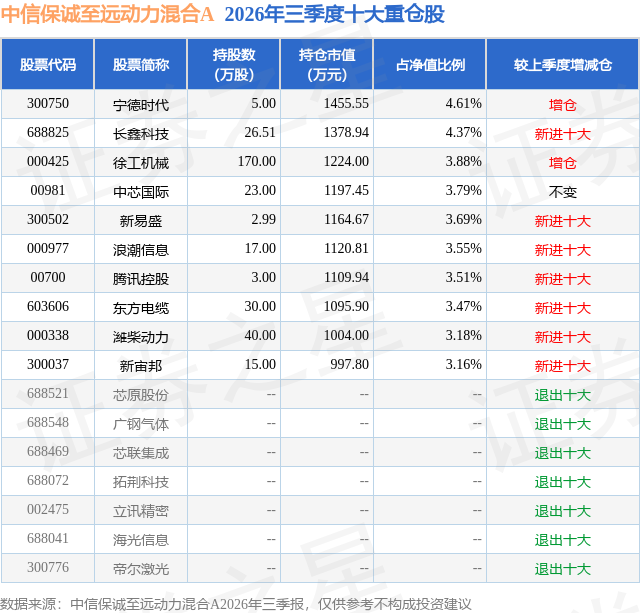
从基金规模来看,中信保诚至远动力混合A基金2026年三季度公布的基金规模为2.02亿元,较上一期规模2.57亿元变化了-5477.7万元,环比变化了-21.32%。该基金最新一期资产配置为:股票占净值比89.96%,无债券类资产,现金占净值比10.87%。从基金持仓来看,该基金当季前十大股票仓位达37.21%,第一大重仓股为宁德时代(300750),持仓占比为4.61%。
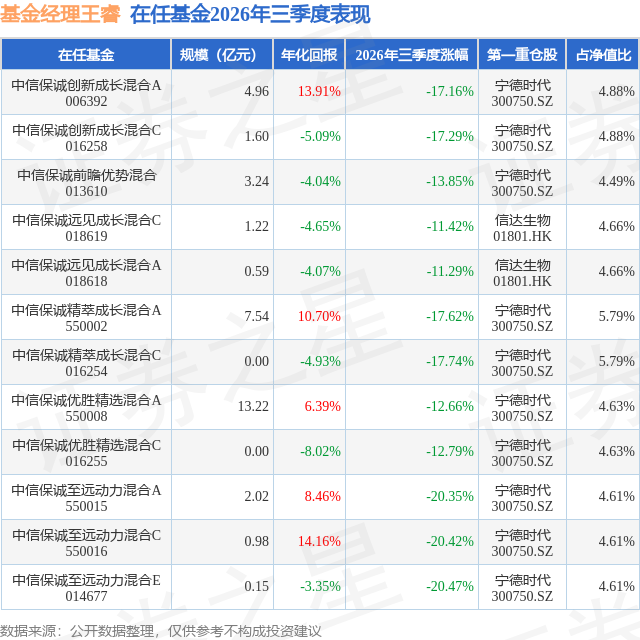
中信保诚至远动力混合A现任基金经理为王睿。其中在任基金经理王睿已从业11年又185天,2022年9月19日正式接手管理中信保诚至远动力混合A,任职期间累计回报为3.25%。目前还管理着12只基金产品(包括A类和C类)。
对本季度基金运作,基金经理的观点如下:2026年三季度,A股市场结束了二季度由AI产业链主导的单边上行,转入一轮以高估值成长资产的估值压缩为核心特征的调整。报告期内主要宽基指数全线收跌,且呈现明显的结构性特征——上半年涨幅越大、估值越高的板块,本季度回撤越深。从主要指数看,上证指数三季度下跌6.16%,沪深300指数下跌12.49%,成长与科技属性更强的创业板指、科创50指数分别下跌27.80%和30.70%。上半年涨幅巨大的科技股在7月迅速回落,较高的交易集中度和偏高的杠杆水平加速了下跌过程,电子、通信板块当月跌幅均超过30%。8月,科技板块的交易拥挤与去杠杆压力阶段性缓解,市场触底反弹;由于中小市值股票的反弹阻力相对更小,其表现相对占优,7月跌幅较大的电子、通信板块反弹也更为迅速。9月,随着美联储加息预期升温,市场二次探底,创业板与科创板领跌。以CXO为代表的医药研发环节,在三季度成为AI应用叙事的新落脚点,走出一波较为独立的行情;以银行为代表的红利资产则取得较为明显的绝对收益,相对收益更为突出。整个三季度,融资余额下降超过4000亿元,全市场日均成交额从7月的约2.7万亿元回落至9月的约1.8万亿元,季末单日成交一度降至1.4万亿元左右,量能萎缩十分明显。 三季度较大的外部变量,是美联储重启加息及其引发的全球流动性与估值重定价。美联储于9月16日议息会议宣布加息25bp,且政策表述偏鹰。加息落地叠加通胀黏性,推动长端利率进一步大幅上行,至季末,10年期美债收益率触及约5.31%,创2002年以来最高水平。不过,9月30日公布的美国8月PCE物价指数同比上涨3.4%、核心同比上涨3.0%,均低于市场预期,加息定价随之边际回落。从外围市场的表现看,海外投资者对长期高利率环境的定价已较为充分。 国内三季度总量平稳放缓,结构继续分化,呈现"生产稳、出口强、投资弱、消费平"的态势。8月装备制造业增加值同比增长12.1%、高技术制造业增长16.7%,锂电、机器人、AI算力等新兴产业高速增长;与此同时,投资端持续承压,其中1—8月房地产投资同比降幅接近20%,新房销售降幅超过10%。7月30日中央政治局会议明确要求"加大逆周期调节力度",至季度末,已有PSL利率下调、科技创新再贷款增加、房贷利率贴息、新型政策性金融工具全面投放等多项举措陆续落地。 目前,市场倾向于把大部分资产简单划分为科技和非科技两大类。科技资产正处在人工智能产业浪潮驱动的景气上行周期中,二、三季度整个科技板块快速经历了从泡沫化到估值回归的过程。我们认为,人工智能作为一种划时代的生产力,其产业发展远未看到终结迹象,是值得长期跟踪研究的方向。目前市场关注较多的集中在前期基础设施建设环节。随着算力设施总规模不断扩大,我们将更为关注算力资本开支的增速是否会放缓——这直接决定了算力相关标的是否仍应适用成长股的投资范式。毕竟,目前板块整体估值(PB)已处于较高位置,缺乏明确的安全边际,而ROE的高位能否维持,也取决于资本开支的持续性。我们接下来对科技股的选择会更加审慎,对业绩增长质量的要求也会更高。非科技板块整体估值不高,部分板块的PB水平甚至已降至过去十年相对较低的位置,或具备较高的安全边际;对于其中一部分可能出现盈利拐点的板块,或有较大可能提供超额收益。 过去一个季度,我们从安全边际和预期回报的角度出发,在科技与非科技领域进行了相对均衡的配置,并根据板块预期回报率的变化小幅动态调整。科技板块中,我们认为国产算力基础设施建设接下来可能有更大的增长空间;同时,一些新的技术方向,如CPO(光电共封装)、玻璃基板等,也值得中长期重视。非科技板块中,化工、工程机械、新能源、非银金融的估值与增长匹配度相对较高,且均具备相对较高的安全边际,逆周期调节的加强有可能成为这类资产估值修复的催化剂。
本文数据来源于中信保诚至远动力混合A2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




