证券之星消息,日前大摩多元收益债券C基金公布三季报,2026年三季度最新规模0.35亿元,季度净值涨幅为-1.84%。
从业绩表现来看,大摩多元收益债券C基金过去一年净值涨幅为3.82%,同类基金过去一年净值涨幅中位数为0.34%。而基金过去一年的最大回撤为-3.8%,成立以来的最大回撤为-11.46%。
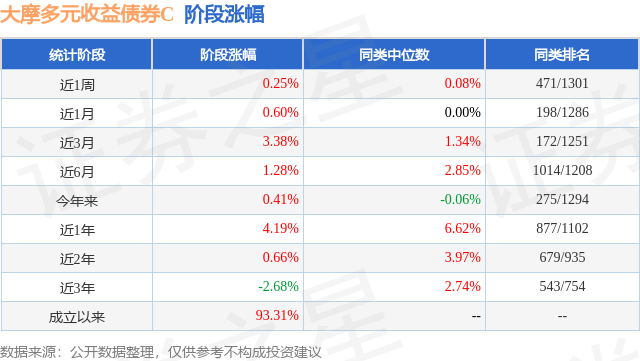
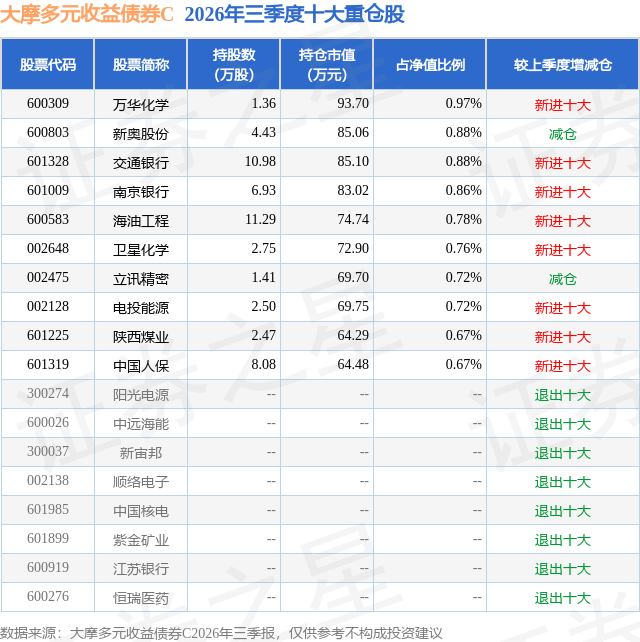
从基金规模来看,大摩多元收益债券C基金2026年三季度公布的基金规模为0.35亿元,较上一期规模3620.09万元变化了-124.21万元,环比变化了-3.43%。该基金最新一期资产配置为:股票占净值比18.22%,债券占净值比91.02%,现金占净值比15.7%。从基金持仓来看,该基金当季前十大股票仓位达7.91%,第一大重仓股为万华化学(600309),持仓占比为0.97%。
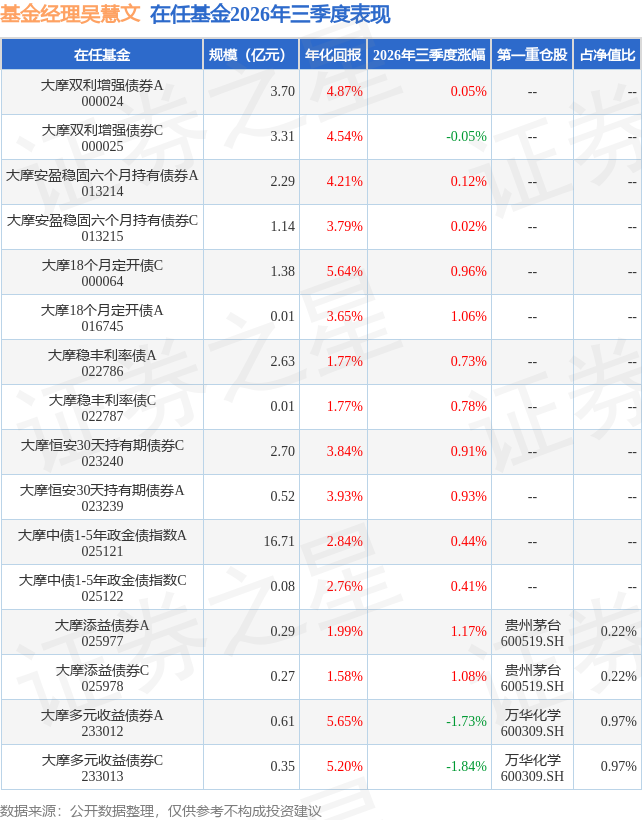
大摩多元收益债券C现任基金经理为吴慧文 王卫铭。其中在任基金经理吴慧文已从业5年又94天,2024年8月20日正式接手管理大摩多元收益债券C,任职期间累计回报为8.49%。目前还管理着16只基金产品(包括A类和C类),其中本季度表现最佳的基金为大摩添益债券A(025977),季度净值涨幅为1.17%。
对本季度基金运作,基金经理的观点如下:2026年三季度债市整体震荡走强,超长端下行显著,收益率曲线整体趋于平坦。7月在政策宽松预期带动下长端利率开启下行通道,8月中旬行情进一步演绎,10年期、30年期国债收益率均下探至年内低点,月末小幅震荡回弹,9月再度迎来做多窗口,跨季资金呵护叠加资金持续入场,以及地产等宽信用政策低于预期,超长债再度走强。行情整体由弱基本面、流动性呵护主导。 u3000u3000基本面而言,国内经济修复节奏偏弱,三季度PMI仅9月回到荣枯线以上。生产端保持韧性,规上工业增加值保持正增长,高新技术产业持续托底生产端,但内需修复乏力,地产投资、居民消费改善不及预期,三季度新增社融总量不及季节性,实体信贷需求偏弱,资金持续向债券资产沉淀,构成债市核心支撑。价格端CPI同比低位运行,PPI仍偏弱,为货币政策偏松保留空间。 u3000u3000资金面上,央行延续适度宽松基调,灵活运用逆回购、MLF对冲财政缴款和地方债发行等季节性压力,资金中枢整体平稳,DR001和DR007维持在政策利率附近窄幅波动。但三季度为地方债净融资季节性高点,单月最大净融资规模破万亿,持续消耗银行体系超额准备金,叠加理财回表、债基阶段性赎回扰动,资金面波动有所放大,跨季时点资金利率短暂冲高。 u3000u3000政策面上,LPR连续16个月持稳,价格型工具按兵不动,结构性工具加力,总量刺激相对克制。三季度专项债、超长期特别国债集中发行,加快形成实物工作量,同时市场稳增长政策预期平稳,未出现强刺激政策落地,利好债市多头格局延续。 u3000u3000权益部分,2026年三季度对市场影响最大的宏观变量来自于地缘冲突升级推动国际油价逆转了第二季度的回落趋势并持续上行创出新高。与此同时,美国经济呈现出制造业过热的趋势,二者共同导致美联储9月份选择了加息,而作为全球资产定价锚的十年美债利率创出近二十年来的新高。以上宏观变化在7月份导致了具有"高估值,远久期"特征的全球科技牛市行情出现大幅回撤,由于A股的拥挤程度更高,导致其8-9月份的科技板块反弹亦显乏力,而石油石化、煤炭、银行、非银金融、家电等行业中具有红利属性的防御资产则表现较好,成长板块中仅订单确定且筹码出清的医药行业获得正收益。 u3000u3000三季度本产品降低转债仓位到低位,增配超长债券,获取大类资产均衡超额收益。权益组合调整方向逐渐转向防御,一方面增加金融、油气、化工、煤炭板块等具有红利属性的资产配置,另一方面降低电子、电力设备等成长方向的配置比例。 u3000u3000展望四季度,内需偏弱、融资需求不足、政策发力低于预期,仍对债市形成支撑,而债市已经累积较多浮盈,提前定价了资金中枢低位趋稳、政策不及预期、内需较弱等综合定价,债市大概率在四季度初维持区间震荡格局,11月进入持盈保泰窗口,机构或有止盈,12月或有小幅迎接开门红行情,具体幅度依据所在的点位定价幅度和赔率。在信用利差分位数较低环境下,信用品种跟随利率定价,进一步压低信用利差的幅度或有限。转债端目前百元溢价率已回归至年内低点,估值已不贵,未来走势依据权益贝塔的走势情况,鉴于流动性状态很难大幅改善,场内负债出清状态仍补充分,四季度权益或有反弹,但仍是结构性机会为主。权益方面目前市场最大风险仍在于分母端的扰动,四季度油价和美债长端利率仍然是重点观察的市场变量,目前我们仍将以偏防御的权益投资策略进行应对,同时密切关注即将陆续披露的上市公司三季报带来的增量信息变化。
本文数据来源于大摩多元收益债券C2026年三季报,仅供参考不构成投资建议。
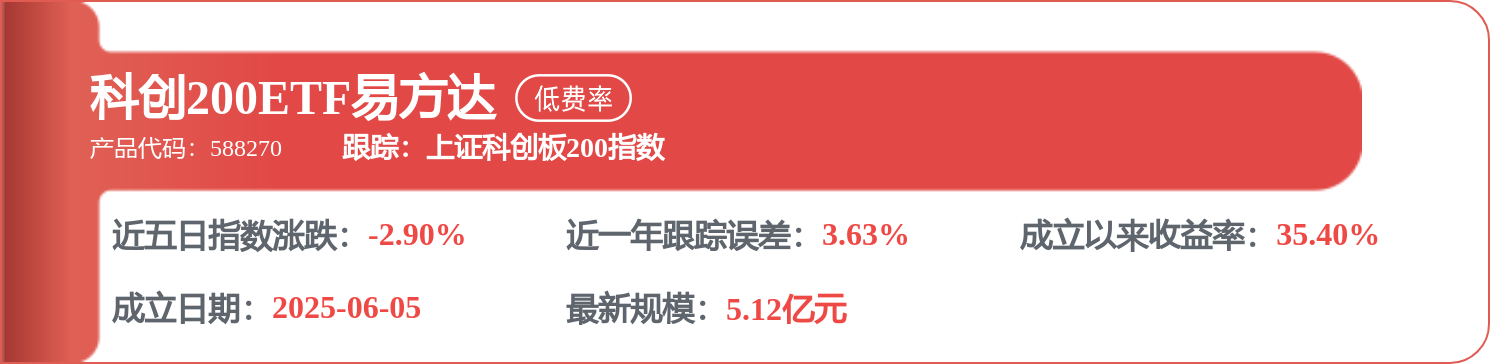
相关新闻:


 首页
 微信公众号
 证券之星APP



