证券之星消息,日前博时回报严选混合C基金公布三季报,2026年三季度最新规模0.7亿元,季度净值涨幅为-32.59%。
从业绩表现来看,博时回报严选混合C基金过去一年净值涨幅为-10.8%,同类基金过去一年净值涨幅中位数为-9.59%。而基金过去一年的最大回撤为-50.88%,成立以来的最大回撤为-50.88%。

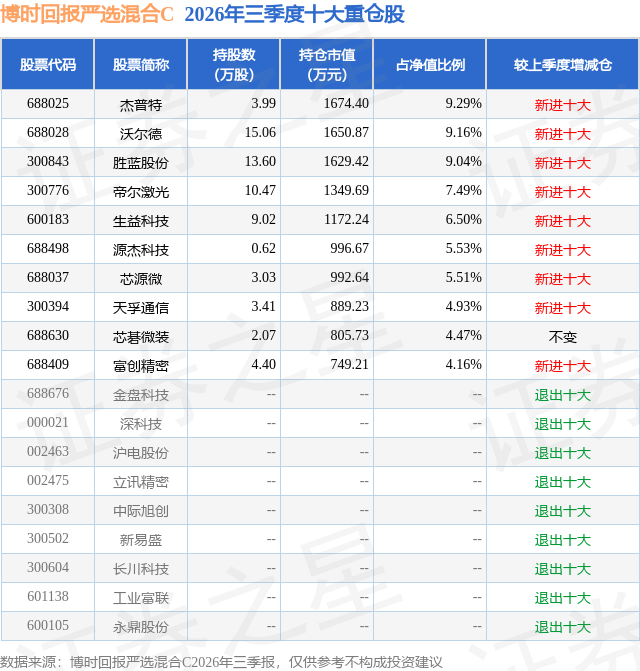
从基金规模来看,博时回报严选混合C基金2026年三季度公布的基金规模为0.7亿元,较上一期规模1.14亿元变化了-4402.9万元,环比变化了-38.46%。该基金最新一期资产配置为:股票占净值比91.43%,债券占净值比0.24%,现金占净值比8.81%。从基金持仓来看,该基金当季前十大股票仓位达66.08%,第一大重仓股为杰普特(688025),持仓占比为9.29%。
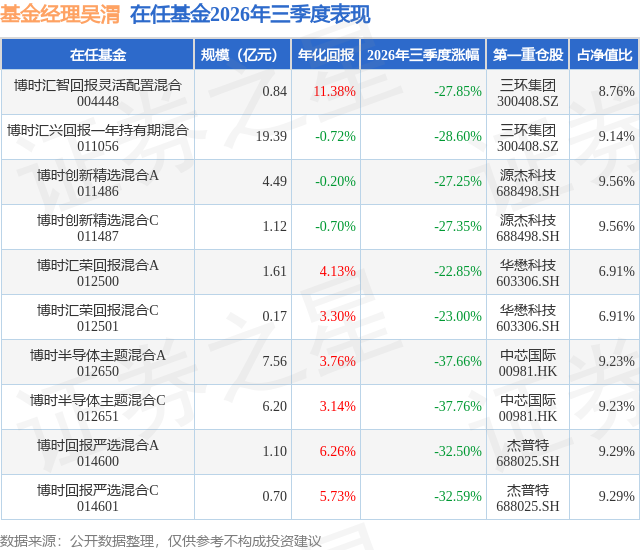
博时回报严选混合C现任基金经理为吴渭,本季度增聘基金经理吴渭,近期离任的基金经理为肖瑞瑾。其中在任基金经理吴渭已从业10年又271天,2026年7月3日正式接手管理博时回报严选混合C,任职期间累计回报为-44.87%。目前还管理着10只基金产品(包括A类和C类)。
对本季度基金运作,基金经理的观点如下:2026年三季度,A股市场整体呈现震荡调整格局,结构分化极为显著。经历了上半年以AI算力为代表的科技成长风格大幅上涨后,三季度市场在海外利率冲击、科技赛道拥挤出清和地缘风险升温的共同作用下,走出了急跌—反弹—缩量回落的三段式走势。上证指数三季度下跌6.16%,沪深300下跌12.49%,而创业板指和科创50分别下跌27.80%和30.70%,跌幅居前。风格层面,价值与成长呈现极致分化:300价值指数逆势上涨5.92%,而300成长指数下跌20.28%,两者差距超过26个百分点,为近年来罕见的风格逆转。市场层面,三季度行业表现呈现鲜明的防御主导、科技退潮特征。以煤炭、石油石化为代表的能源资源板块领涨全市场,煤炭行业三季度上涨19.29%,受益于供给端收缩、夏季用电高峰以及中东地缘冲突推升能源价格,叠加高股息防御属性吸引避险资金流入。银行板块上涨14.56%,在利率上行周期中受益于息差改善预期,叠加低估值、高股息和财政部3000亿增资利好。农林牧渔板块异军突起,上涨15.10%,受全球粮食危机预期和低位估值修复驱动。医药生物上涨10.12%,受益于十五五医药工业规划等政策催化。与之形成鲜明对照的是,电子行业下跌32.65%,通信行业下跌28.72%,电力设备、机械设备、建筑材料跌幅均超20%。前期涨幅大的AI算力、半导体等科技赛道,在海外科技股情绪传导、机构持仓高度集中和融资盘集中出清的压力下,经历了剧烈的估值回归。值得关注的是,产业基本面与股价出现阶段性背离:例如,光通信行业上半年净利润同比增长约2.5倍,但三季度股价大幅回调,反映估值与情绪因素的短期冲击大于基本面变化。宏观经济方面,三季度国内经济呈现外强内弱的格局。9月制造业PMI回升至50.1%,重返扩张区间,较7月的49.2%连续两个月改善,新订单指数同步回暖,表明政策托底效果逐步显现。出口延续强劲态势,7月和8月出口同比增速分别达到23.9%和25.0%,为经济增长提供核心支撑。然而内需仍然偏弱:1至8月规模以上工业企业利润累计同比增长15.7%,较1至7月的17.6%有所回落,8月单月利润增速从7月的11.2%骤降至4.2%,反映企业盈利动能边际减弱。消费复苏乏力,8月社会消费品零售总额同比仅增长0.4%,居民消费意愿有待提振。房地产市场仍处于深度调整之中,1至8月全国新建商品房销售面积同比下降12.1%,降幅较1至7月扩大0.3个百分点,房地产开发投资同比下降19.9%,行业仍在筑底。流动性方面,三季度国内政策利率全面维持不变,1年期LPR维持3.00%、5年期LPR维持3.50%,MLF和7天逆回购利率均未调整,三季度未实施降准降息。但政策信号逐步趋松:7月政治局会议提出综合运用并适时调整货币政策工具,9月货币政策委员会例会删除跨周期表述,聚焦加大逆周期调节力度,新增综合运用并适时调整货币政策工具表述,市场对四季度降准降息的预期升温。信贷数据层面,7月新增人民币贷款出现罕见的-3,400亿元,8月也仅为600亿元,居民部门持续去杠杆,反映实体经济融资需求偏弱。8月末M2同比增长7.5%,M1同比增长4.1%,剪刀差维持-3.4个百分点的深度负值区间,表明宽货币向宽信用传导不畅,资金活性不足。债券市场方面,三季度十年期国债收益率从1.744%震荡下行至1.683%,下行约6个基点,国债期货价格中枢上移,反映市场对经济基本面的谨慎预期和宽松预期。海外方面,美联储在9月议息会议上宣布加息25个基点,将联邦基金利率目标区间上调至3.75%-4.00%,为2023年7月以来首次加息。美联储点阵图显示年内可能再加息一次,2027年利率中枢维持4.1%,更高更久的利率格局进一步夯实。美国就业市场动能减弱,三季度月均新增非农就业仅约5万人,但失业率维持4.1%-4.2%低位,核心PCE通胀突破3.0%,粘性超预期。与此同时,欧央行9月加息25bp至2.50%,日央行9月加息25bp至1.25%,美欧日三大央行形成2023年以来首次紧缩共振。中美经贸关系方面,9月何立峰副总理赴美磋商达成300亿美元对等降税安排,但对华实际有效关税仍高达21.5%,11月关税休战到期是四季度关键变量。在海外利率高企的背景下,三季度十年期美债收益率从4.48%飙升至5.29%,上行81个基点,对全球成长类资产估值形成系统性压制,这也是三季度A股科技板块大幅回调的核心外部驱动。在综合分析宏观经济、流动性和产业基本面后,我们预计2026年四季度A股市场有望呈现震荡分化、结构修复的格局。从积极因素看,三季度杠杆资金大幅出清——融资余额从3万亿降至约1.3万亿,降幅达56.7%,ETF呈现逆势净流入,杠杆风险与拥挤交易风险已相对出清;9月PMI重返扩张区间释放经济边际改善信号;央行货币政策委员会例会释放明确宽松信号,四季度降准降息概率提升。从风险因素看,海外高利率环境短期难以逆转,美债收益率高位运行对成长股估值的压制仍将存在;国内信贷需求偏弱、消费复苏乏力、房地产持续调整等结构性问题仍需时间化解。展望四季度,随着国内货币政策进一步宽松落地、海外加息周期趋于尾声以及年末估值切换行情的展开,A股市场有望逐步修复三季度的悲观定价,科技创新和自主可控方向的中长期投资机会值得持续跟踪和重点布局。行业配置角度,我们仍然看好经历深度调整后估值已回落至历史低位的AI算力硬件产业链,包括光模块、PCB、半导体和存储等细分领域,产业景气度仍然强劲,股价与基本面的背离提供了中长期布局窗口。本轮牛市和科技是强绑定关系,周期级别的拐点较可能发生在杀逻辑的时间窗口,而短期的拐点取决于多方面因素,比如监管降温、去杠杆,高杠杆崩塌引发全球科技股动荡的蝴蝶效应。AI和过往所有产业趋势最大的不同在于,想象力足够丰富、空间足够广阔,因此中途波动必然也会更大。过去两年,AI大部分的投资机会来自PE的增长,往后来看,许多标的的投资范式需要更多切换到赚EPS的增长,难度必然是加大的。AI内部细分方向上,26年上半场主线在通胀,下半场需弱化总量,重视结构,与总量脱钩、从0到1、抗通缩的新技术值得重点关注。
本文数据来源于博时回报严选混合C2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP




