证券之星消息,日前浦银兴荣稳健一年持有混合(FOF)C基金公布三季报,2026年三季度最新规模0.13亿元,季度净值涨幅为0.33%。
从业绩表现来看,浦银兴荣稳健一年持有混合(FOF)C基金过去一年净值涨幅为-4.1%,同类基金过去一年净值涨幅中位数为-1.53%。而基金过去一年的最大回撤为-5.07%,成立以来的最大回撤为-6.74%。
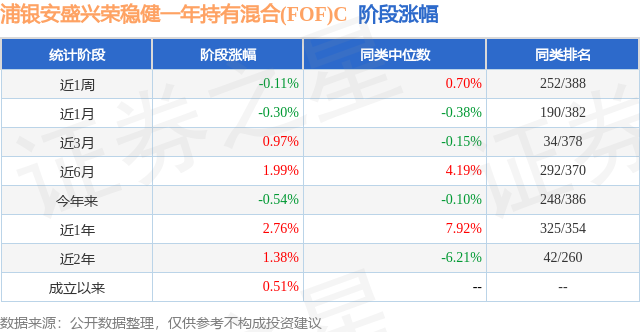
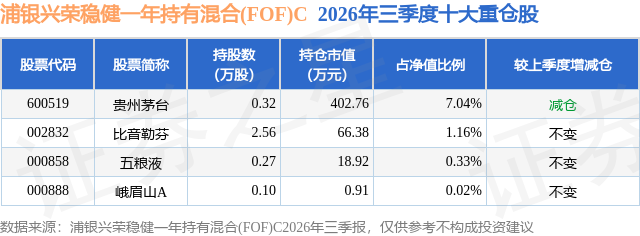
从基金规模来看,浦银兴荣稳健一年持有混合(FOF)C基金2026年三季度公布的基金规模为0.13亿元,较上一期规模1369.84万元变化了-56.21万元,环比变化了-4.1%。该基金最新一期资产配置为:股票占净值比8.55%,债券占净值比5.46%,现金占净值比1.85%。从基金持仓来看,该基金当季前十大股票仓位达8.55%,第一大重仓股为贵州茅台(600519),持仓占比为7.04%。
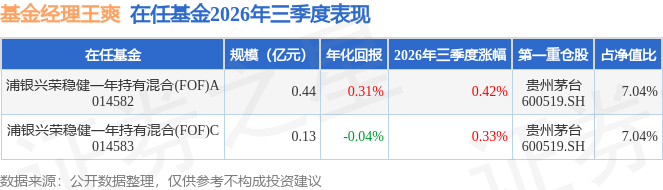
浦银兴荣稳健一年持有混合(FOF)C现任基金经理为王爽。其中在任基金经理王爽已从业4年又59天,2024年12月25日正式接手管理浦银兴荣稳健一年持有混合(FOF)C,任职期间累计回报为-0.92%。目前还管理着2只基金产品(包括A类和C类),其中本季度表现最佳的基金为浦银兴荣稳健一年持有混合(FOF)A(014582),季度净值涨幅为0.42%。
对本季度基金运作,基金经理的观点如下:(一)宏观经济与市场环境 u3000u30002026年第三季度,全球经济在能源冲击与金融条件收紧下继续放缓,通胀压力有所回升;中国经济延续"外需强、内需弱,生产强、价格弱"的K型修复格局。 u3000u3000海外方面,美联储重启加息,全球无风险利率中枢上修,宏观环境整体偏紧。美联储于9月加息25bp至3.75%—4.00%,为2023年7月以来首次加息;欧央行加息至存款利率2.50%,日央行加息至1.25%。受主要央行收紧影响,美债10年期收益率升至9月末的5.29%,上行85bp,全球无风险利率中枢被系统性重定价。三季度最大的外生冲击来自中东,能源价格显著上行,进一步推高全球通胀预期。 u3000u3000国内方面,三季度中国经济整体呈现弱企稳态势,市场普遍预计实际GDP同比约4.3%—4.5%,较二季度小幅改善,但仍低于全年增长目标区间。出口仍是主要亮点,AI产业链、半导体、自动数据处理设备等带动出口维持较高增速;投资端继续承压,房地产投资仍处深度调整,基建和制造业投资受资金转化为实物工作量节奏影响,修复偏慢。 u3000u3000政策端,逆周期调节力度边际加大。政治局会议要求"加大逆周期调节力度""加快财政支出和债券资金使用进度";央行三季度例会明确继续实施适度宽松的货币政策。价格端在"反内卷"产能治理与国际能源价格上涨共同驱动下出现关键变化,PPI同比从1月的-1.4%回升至8月的+3.8%;CPI维持温和区间,整体呈现"PPI快速修复、CPI温和"的非对称组合,价格回升更多来自成本端推动,内需驱动型通胀尚未形成。 u3000u3000此外,9月中美元首会晤后,中美经贸出现阶段性缓和。双方就建立贸易理事会、投资理事会及"300亿美元对等降税"框架达成共识,并将吉隆坡经贸磋商联合安排延期至2027年1月10日,有助于稳定外需预期。 u3000u3000(二)投资运作与策略反思 u3000u3000在投资运作上,本产品保持了较低的权益仓位,权益方向继续围绕"内需复苏+科技成长"两条主线展开。一方面,本轮政策刺激更加重视需求端,对内需的提振力度加大,有望实质性改善企业盈利;另一方面,AI产业具备明显的场景与资金优势,头部科技企业率先布局,较大概率掌握本轮发展主动权。另外,自主可控板块虽长期关注,但因前期涨幅可观,进行了部分的收益兑现。 u3000u3000回顾三季度,A股市场开始进行再平衡,但6月份市场极度集中的极端状态尚未得到充分修复。短期内市场仍处存量资金博弈,波动较为剧烈;前期资金高度集中的板块,其交易拥挤度仍是主要风险来源。在市场快速集中的阶段,兴荣持仓有所受损,业绩表现不及预期。科技的技术趋势本身是真实的,但投资回报并不必然成立,尤其在估值与预期已提前透支的情况下。因此,兴荣始终坚持以企业利润的现实兑现与竞争壁垒作为衡量投资确定性的核心锚点。《扩大消费"十五五"规划》是首份以扩消费为主题的国家级专项规划,强调从"投资于物"向"投资于人"转变。这意味着扩消费不再只是阶段性补贴,而是会通过就业、增收、社保、服务供给和消费环境改善形成长期支撑。尽管市场对消费整体仍存悲观预期,但"扩大内需"是今年的核心命题。事实上,终端消费的部分细分领域已呈现出逐步回暖的积极态势,适合绝对收益仓位的底仓配置。 u3000u3000在市场由流动性驱动的阶段性行情中,我们的组合表现虽阶段性弱于大盘,但我们相信资金的短期博弈只会造成股价波动,而深度价值才是驱动股价长期上涨的可靠动力。内需板块具备业绩驱动与长期稳定性,能够有效构建绝对收益的底部。当前板块估值处于历史低位,绝对收益的配置价值凸显。因此,我们将继续专注于企业发展的本质,在可识别的确定性中积累长期回报,积极寻找并配置具备稳定增长、充沛现金流以及深厚护城河的优质标的,作为产品的底仓进行长期布局。
本文数据来源于浦银兴荣稳健一年持有混合(FOF)C2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




