证券之星消息,日前海富通稳固收益债券A基金公布三季报,2026年三季度最新规模30.02亿元,季度净值涨幅为0.02%。
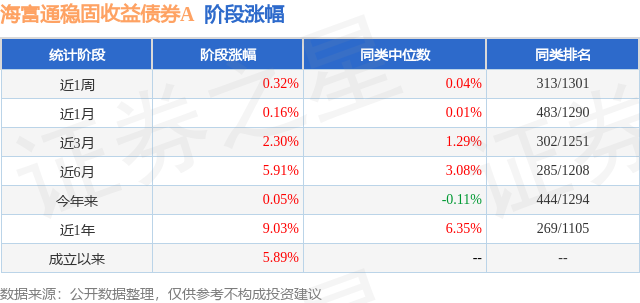
从业绩表现来看,海富通稳固收益债券A基金过去一年净值涨幅为0.63%,同类基金过去一年净值涨幅中位数为0.33%。而基金过去一年的最大回撤为-2.31%,成立以来的最大回撤为-5.91%。
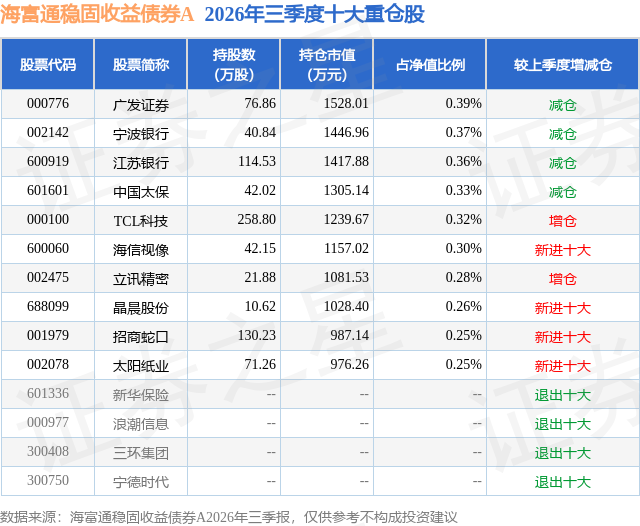
从基金规模来看,海富通稳固收益债券A基金2026年三季度公布的基金规模为30.02亿元,较上一期规模38.16亿元变化了-8.14亿元,环比变化了-21.33%。该基金最新一期资产配置为:股票占净值比19.33%,债券占净值比105.79%,现金占净值比2.42%。从基金持仓来看,该基金当季前十大股票仓位达3.11%,第一大重仓股为广发证券(000776),持仓占比为0.39%。
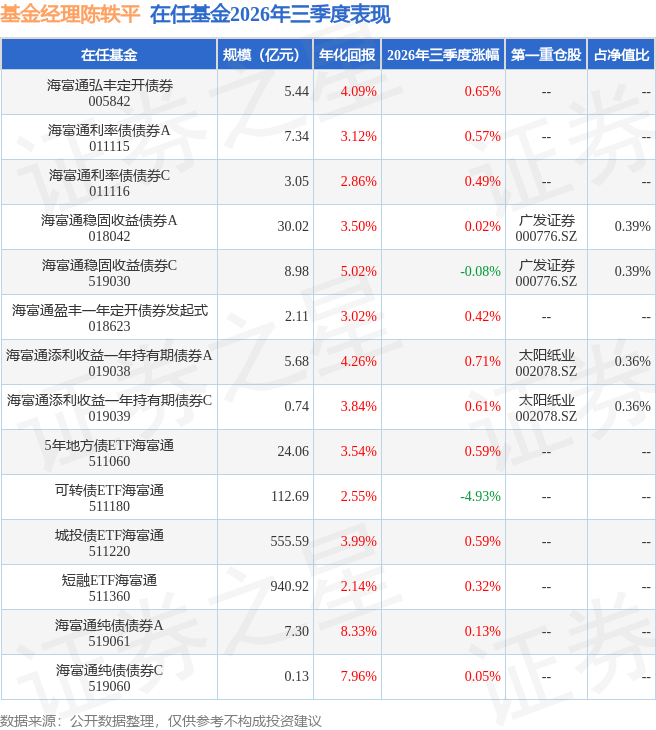
海富通稳固收益债券A现任基金经理为陈轶平 江勇。其中在任基金经理陈轶平已从业13年又64天,2023年3月15日正式接手管理海富通稳固收益债券A,任职期间累计回报为13.19%。目前还管理着14只基金产品(包括A类和C类),其中本季度表现最佳的基金为海富通添利收益一年持有期债券A(019038),季度净值涨幅为0.71%。
对本季度基金运作,基金经理的观点如下:国内经济方面,2026年三季度经济运行总体平稳。生产端延续韧性,高技术制造业带动工业生产。投资方面,固定资产投资延续结构分化特征,政策性资金加快投放托底投资。消费方面,受高基数影响,社会消费品零售总额同比增速放缓,服务消费则相对更有韧性。出口在外需拉动下提速,成为本季度经济增长的重要亮点。通胀方面,物价同比温和回升,主要由国际大宗商品涨价等输入性因素驱动。财政政策延续积极基调,8000亿元新型政策性金融工具于9月初启动投放。货币政策维持适度宽松的总基调,9月末调整完善多项结构性货币政策工具。 海外经济方面,三季度AI投资继续拉动全球经济。中报显示,美国科技巨头资本开支维持高增,AI产业链增长仍维持强劲,在AI投资拉动下美国经济增长预期被上修。随着三季度中东地缘局势再度紧张,油品供给受限导致能源价格中枢抬升,全球通胀预期走高,美欧日等全球主要央行实施加息。 从A股市场看,三季度市场表现分化,结构上红利偏强,成长股偏弱。从主要指数看,三季度上证指数下跌6.16%,中证500下跌17.67%,中证1000下跌17.15%,中证红利上涨9.38%。行业板块方面,根据申万一级行业分类,三季度表现靠前的板块是煤炭、石油石化、农林牧渔、银行、医药生物,表现靠后的板块是电子、通信、建筑材料、电力设备、机械设备。 对应债市而言,三季度债券市场整体震荡偏强,收益率曲线进一步平坦化。7月至8月中旬,地方债发行节奏平缓,配置型机构增配债券意愿较强,债券收益率以下行为主,10年期国债收益率一度下破1.70%关键点位。9月,宽货币预期升温,叠加双节前央行呵护流动性,债市情绪偏乐观,超长端品种表现更为积极。全季度来看,10年期国债到期收益率累计下行约5bp至1.68%,30年期国债到期收益率累计下行约14bp至2.10%。 回顾三季度,信用债行情整体强势,信用利差大多收窄,中长端表现占优。7月,市场窄幅震荡,受监管整治评级虚高、城投融资政策收紧等影响,机构心态趋于谨慎;8月,摊余债基重启申报,机构提前抢配5年期普信债等,带动中长久期信用品种走强;9月,债市赔率有所收敛,但扰动因素有限,新一批摊余债基、科创债指数基金申报,配置预期增强,信用债延续强势,长久期行情明显升温。整体来看,基金配置需求支撑下,市场逐步从中端票息挖掘向长久期交易延伸,久期策略成为增厚收益的重要来源。转债市场呈现抗跌下估值被动抬升,债底保护被明显削弱,市场维持高估值、低赔率格局。供给端一级发行显著放量,但强赎与到期加速使存量规模整体温和收缩、稀缺逻辑延续。 报告期间,本基金股票仓位保持稳定,权益配置上延续价值风格,行业分布上较为均衡,持仓个股较为分散。从三季度贡献来看,医药生物、银行对组合提供了较多正贡献,电力设备、机械设备、电子对组合有较多拖累;从行业配置上看,有色金属、汽车、石油石化配置有所增加,基础化工、非银金融、电力设备、医药生物配置有所下降。短期来看,市场依然处于高位拥挤后的再平衡过程,持续高位的油价和美债利率预计持续困扰市场。中期来看,目前国内整体的政策、流动性等依然利好权益市场,企业盈利依然保持改善,预期权益市场依然可能保持震荡偏强走势。后续将密切关注海外地缘政治局势和国内政策变化对市场的影响,择机调整仓位和组合配置来提升收益。个股配置上,将结合安全边际和潜在收益弹性,继续选取有性价比的个股和转债来进行配置,为组合提升收益。债券方面,本基金在三季度维持了中高等级信用债配置底仓。根据对债券市场和资金面环境变化判断,组合整体维持相对中性久期,并使用利率债动态调整,参与市场波段机会。此外,三季度基于权益和可转债相对性价比情况分析,分散投资可转债个券,并继续维持相对较低的可转债投资比例,目标在控制波动的前提下获取权益上涨收益。
本文数据来源于海富通稳固收益债券A2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP



