证券之星消息,日前嘉实绿色主题股票发起式C基金公布三季报,2026年三季度最新规模20.59亿元,季度净值涨幅为-29.14%。
从业绩表现来看,嘉实绿色主题股票发起式C基金过去一年净值涨幅为20.04%,同类基金过去一年净值涨幅中位数为-8.44%。而基金过去一年的最大回撤为-43.71%,成立以来的最大回撤为-49.63%。
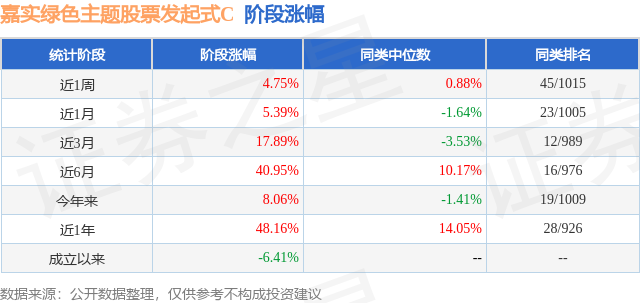
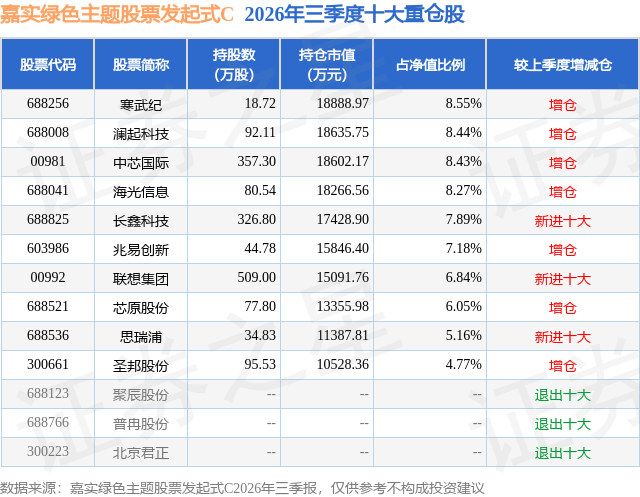
从基金规模来看,嘉实绿色主题股票发起式C基金2026年三季度公布的基金规模为20.59亿元,较上一期规模31.53亿元变化了-10.94亿元,环比变化了-34.71%。该基金最新一期资产配置为:股票占净值比87.05%,无债券类资产,现金占净值比13.77%。从基金持仓来看,该基金当季前十大股票仓位达71.58%,第一大重仓股为寒武纪(688256),持仓占比为8.55%。
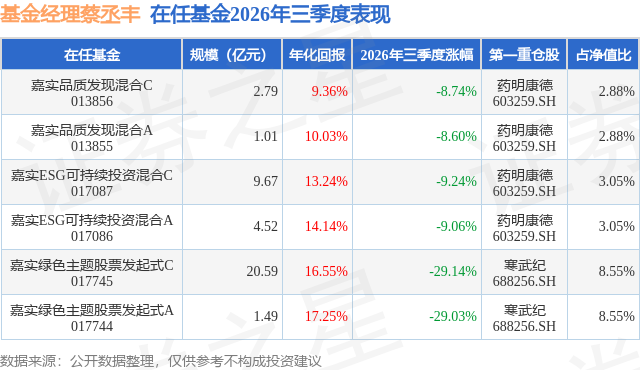
嘉实绿色主题股票发起式C现任基金经理为蔡丞丰。其中在任基金经理蔡丞丰已从业8年又60天,2023年2月17日正式接手管理嘉实绿色主题股票发起式C,任职期间累计回报为68.46%。目前还管理着6只基金产品(包括A类和C类)。
对本季度基金运作,基金经理的观点如下:三季度,半导体板块经历了近年来幅度最大的一轮估值调整。海外通胀维持高位,美联储重启加息,长端美债收益率升至近二十年高位,全球无风险利率中枢上移,对长久期资产的估值形成系统性压制;海外扩产计划超出预期,又引发市场对算力与存储产能过剩的担忧。科创50录得历史最大单季跌幅,全球存储龙头自高点大幅回撤,市场成交持续缩量。值得注意的是,本轮调整主要源于估值收缩而非盈利下修:全球半导体销售额持续创出新高,行业中报利润成倍增长,主要云厂商普遍上调全年资本开支,国内晶圆制造维持高负荷运转。产业层面,我们观察到三方面变化。其一,海外AI由资本开支扩张阶段进入以ARR(年化经常性收入)驱动ROIC(投入资本回报率)的验证阶段,AI硬件收入被重新理解为需由下游回报证明价值的成本,市场对其盈利的估值久期明显压缩。其二,AgenticAI(智能体)推动算力需求由一次性建设转向持续性消耗:多步推理与频繁的工具调用使通用处理器重新成为瓶颈,内存与高速互连需求持续抬升,核心芯片供需仍然偏紧,需求久期反而拉长。其三,海外与国内呈现周期错位:海外讨论投资回报能否覆盖资本开支,国内仍在解决供给能否跟上需求,国产方案正成为国内高端AI芯片采购的主体。我们认为,估值久期与需求久期的错配,使核心半导体资产的风险收益比来到甜蜜点,且这一判断并不依赖利率回落。这构成了本基金三季度组合调整的基本判断。三季度,组合由此前的"存储为压舱石"演进为"国产算力为主轴、国产存储为支撑、模拟芯片与海外算力为补充、材料设备为卫星"的结构。国产算力为第一大配置方向,覆盖GPU、CPU、ASIC与晶圆制造;存储为第二大配置方向,以国产主流存储与内存接口为主;模拟芯片把握AI光通讯的放量兑现;海外算力以系统级环节切入;材料设备的卫星仓位有所收缩。1.国产算力:升为第一大配置方向,重心前移至制造端半年报中我们判断,国产算力的瓶颈正由"做不做得出来"转向"交付节奏与产能爬坡"。三季度这一判断得到验证:设计端的出货能见度已延伸至2028年,真正稀缺的是先进产能。我们据此将国产算力升为第一大配置方向,并把配置重心前移至晶圆制造——需求确定而供给受限时,产能即定价权;设计端保留具备集群级系统能力的AI芯片、芯片定制平台与通用处理器,智能体使通用处理器重新成为瓶颈的逻辑在国内同样成立。相应地,我们收缩了半导体材料与设备的卫星仓位:扩产逻辑并未改变,但在当前阶段,其最直接的承接者是产能本身,我们将这一敞口由"卖铲人"前移至"产能持有者"。2.存储:季初止盈,由"价格"转向"份额"半年报中我们提示了存储的三个矛盾:涨价站在下游投资回报的对立面,长期协议可能成为脆弱环节,交易结构过度拥挤。进入ROIC验证阶段,这一约束压制的是价格上限,而非需求总量。三季度初,我们依预案对涨幅最充分、对价格弹性依赖最高的利基型存储设计环节执行止盈,较好地规避了随后全球存储链条的深度调整。此后我们将仓位转向国产主流存储的制造平台环节,并保留受益于处理器内存扩容与内存池化的接口芯片。国产扩产在海外被交易为价格压力,在国内则是份额机会——其增长来自份额提升与bitgrowth,而非价格。存储仍为组合第二大配置方向。3.模拟芯片:维持配置一季度布局的模拟芯片在中报迎来验证:AI光通讯相关收入成倍增长,"从零到一"的突破开始转化为爆品收入规模效应与利润弹性。我们维持配置,并以人均毛利润持续检验其研发变现效率。4.海外算力:新增方向,在甜蜜点介入ROIC验证阶段意味着选股标准的切换,而非海外算力的终结。我们回避对单一客户资本开支依赖最重、估值弹性最大的单点环节,选择订单可见、交付确定、直接受益于智能体所带动的处理器与整机需求的系统级环节,在估值回到甜蜜点时介入。本基金始终坚守既定的投资哲学,依托独有的"企业家评分模型",对企业的商业模式、创新能力、投入产出效率与公司治理进行穿透式研究。三季度在操作层面尤其强调三条纪律:1)前瞻布局优于事后追逐。我们在估值回到甜蜜点的调整中提升国产算力、介入海外算力,而非等待趋势确认后再追随。2)业绩兑现度高于短期弹性。我们主动兑现对价格弹性依赖最高的环节,转向由订单、份额与产能支撑的增长。3)在共识最强处保持警惕,并预先准备退出方案。存储止盈是预案的执行而非临时的判断:当拥挤度与估值同时越过阈值,及时兑现是纪律,而非对产业趋势的否定。三条纪律背后,是我们对确定性因子的持续重排:从资本开支的斜率,走向ARR与ROIC的兑现;从价格弹性,走向份额与产能;从一次性建设,走向持续性消耗。
本文数据来源于嘉实绿色主题股票发起式C2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP



