证券之星消息,日前长城创新成长混合A基金公布三季报,2026年三季度最新规模0.29亿元,季度净值涨幅为-38.02%。
从业绩表现来看,长城创新成长混合A基金过去一年净值涨幅为-15.5%,同类基金过去一年净值涨幅中位数为-9.59%。而基金过去一年的最大回撤为-52.21%,成立以来的最大回撤为-52.21%。

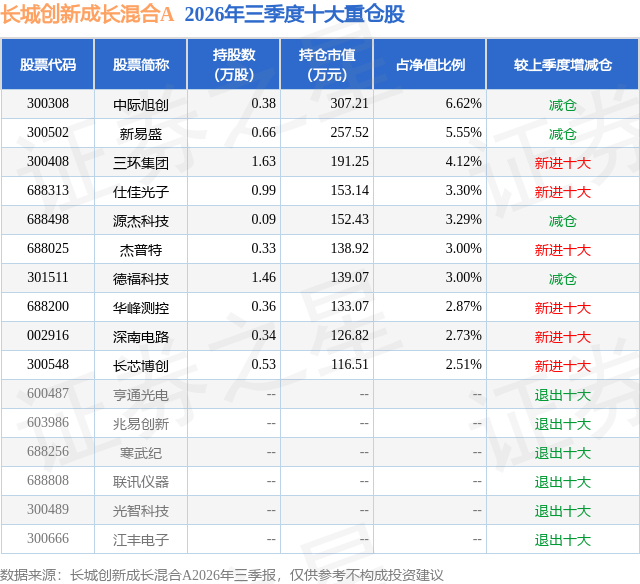
从基金规模来看,长城创新成长混合A基金2026年三季度公布的基金规模为0.29亿元,较上一期规模5094.18万元变化了-2185.22万元,环比变化了-42.9%。该基金最新一期资产配置为:股票占净值比85.02%,债券占净值比0.44%,现金占净值比14.77%。从基金持仓来看,该基金当季前十大股票仓位达36.99%,第一大重仓股为中际旭创(300308),持仓占比为6.62%。
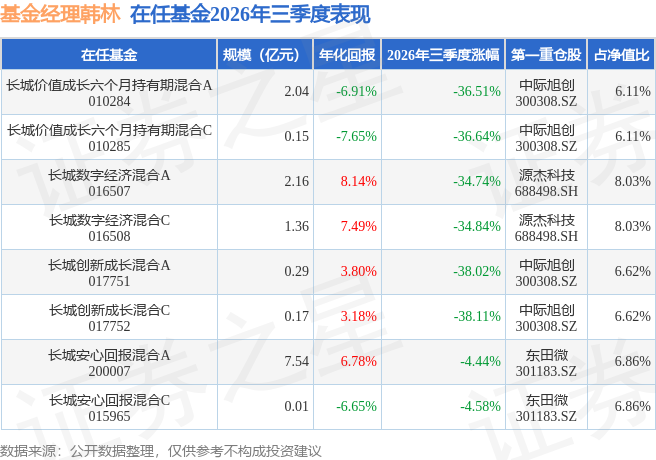
长城创新成长混合A现任基金经理为韩林。其中在任基金经理韩林已从业10年又74天,2023年5月30日正式接手管理长城创新成长混合A,任职期间累计回报为9.73%。目前还管理着8只基金产品(包括A类和C类)。
对本季度基金运作,基金经理的观点如下:3季度初A股市场出现较大幅度调整,上证指数、深证成指和创业板指均下跌,科技成长板块承受较大估值压力,市场风格向消费、医药及部分防御性方向扩散。行业层面,电子、光通信及部分机械设备回调较为明显,不同产业链环节的股价表现与盈利预期出现分化,资金更加重视估值与业绩的匹配。宏观层面,7月制造业PMI回落至49.2%,生产和新订单指数低于荣枯线,国内需求修复仍有反复;海外科技资产波动也增加了成长股投资的不确定性。我们认为,市场调整并未改变人工智能对算力和高速互联的中期需求,但高景气行业同样需要结合估值、供需和公司竞争力进行筛选。7月从配置和操作上,我们主动降低权益敞口,对电子、通信及部分设备持仓进行调整,减少组合对前期集中方向的依赖。同时,发挥全市场选股的灵活性,拓展国产算力、计算机、汽车及医药等方向的配置,比较不同领域的盈利来源和估值水平。在保留核心科技持仓的基础上,我们提高资金配置的灵活性,为后续结合景气变化和技术升级重新布局预留空间。整体思路是在坚持创新成长投资定位的同时,调整仓位与结构,扩大研究和选股范围。 3季度中期A股市场呈现震荡修复和科技制造重新走强的特征,电子、通信和机械设备表现较为突出,光通信、PCB、半导体设备及相关材料成为重要的结构性方向。宏观层面,8月制造业PMI回升至49.8%,生产和新订单指数回到扩张区间,科技制造的结构性景气有所改善,但总量需求修复仍不均衡。海外方面,英伟达公布的业绩和收入指引继续体现AI基础设施需求的增长,算力建设向高速互联、光器件、关键材料及测试设备延伸,为国内产业链提供了需求支撑。我们关注到,产业投资机会正从少数核心环节扩展到更多技术升级和配套领域,需要结合供需差异及企业竞争优势进行选择。8月从配置和操作上,我们提高权益配置比例,重点增加电子、通信和机械设备方向,降低部分计算机、医药及传媒配置。在保留核心光通信持仓的同时,向光器件、半导体测试、PCB及液冷等设备和材料环节拓展,关注产品迭代、订单兑现与盈利弹性的差异。电子、通信和机械设备在当月均形成正向收益贡献,体现了组合对科技制造修复的参与。整体配置围绕AI基础设施、国产替代和高端制造展开,通过产业链内部的比较与调整,寻找技术进步和需求增长带来的投资机会。 3季度末A股市场再次调整,上证指数、深证成指和创业板指9月分别下跌3.62%、8.04%和8.82%,成交活跃度下降,市场风格向权重和防御方向切换,科技板块内部的估值与盈利分化进一步加大,房地产、医药和银行相对较强。宏观层面,9月制造业PMI升至50.1%,高技术制造业和装备制造业保持扩张,但景气改善尚未全面转化为成长股估值提升。海外方面,美联储9月加息25个基点,利率压力对高估值资产形成约束;与此同时,AI基础设施需求仍有支撑,投资判断需要更加重视订单兑现、盈利质量及技术路线变化。9月从配置和操作上,我们降低权益配置比例,对机械设备、汽车和电力设备等持仓进行再平衡,适度增加现金头寸,为应对市场波动和后续结构性机会保留资金调度空间。在科技制造主线内部,我们保留核心电子与光通信方向,同时加强个股比较,调整PCB、先进材料和激光设备等环节的配置,关注能够将技术优势转化为收入和利润的公司。部分新增PCB及半导体制造类持仓形成正向贡献,为组合提供了收益补充。整体思路是在坚持科技成长与高端制造投资方向的基础上,结合市场和产业变化调整风险敞口,通过持仓再平衡与个股筛选保持组合的配置灵活性。
本文数据来源于长城创新成长混合A2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




