证券之星消息,日前招商瑞成1年持有期混合A基金公布三季报,2026年三季度最新规模0.3亿元,季度净值涨幅为-1.03%。
从业绩表现来看,招商瑞成1年持有期混合A基金过去一年净值涨幅为0.21%,同类基金过去一年净值涨幅中位数为0.35%。而基金过去一年的最大回撤为-5.75%,成立以来的最大回撤为-5.75%。

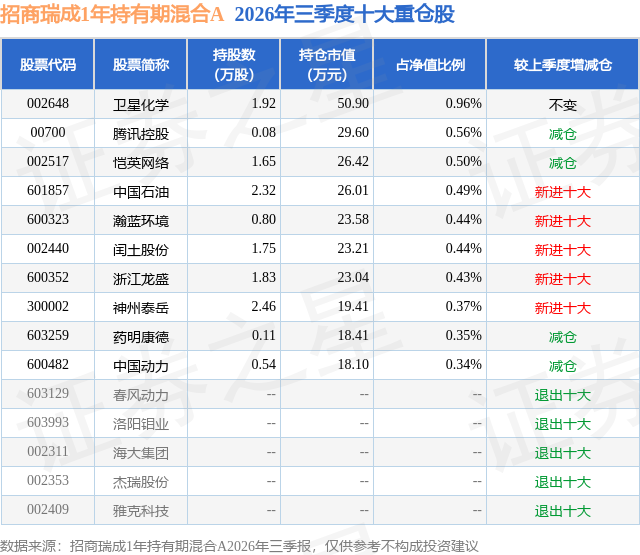
从基金规模来看,招商瑞成1年持有期混合A基金2026年三季度公布的基金规模为0.3亿元,较上一期规模3302.62万元变化了-263.64万元,环比变化了-7.98%。该基金最新一期资产配置为:股票占净值比14.48%,债券占净值比68.59%,现金占净值比17.42%。从基金持仓来看,该基金当季前十大股票仓位达4.88%,第一大重仓股为卫星化学(002648),持仓占比为0.96%。
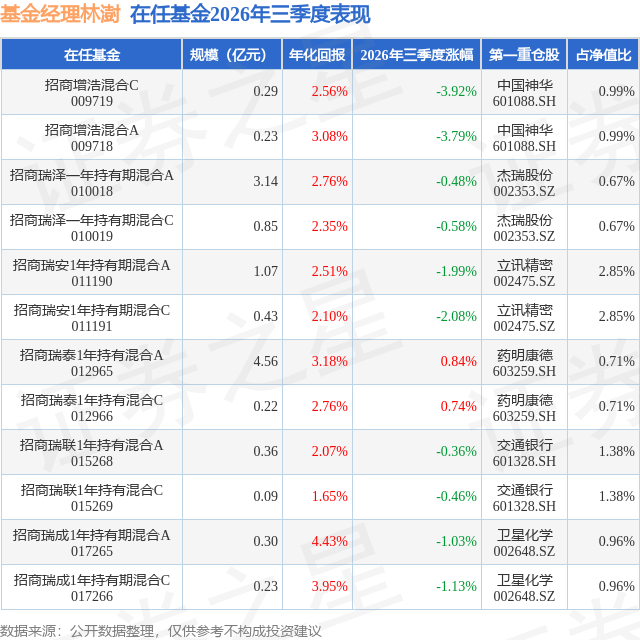
招商瑞成1年持有期混合A现任基金经理为林澍 姚晨飞,本季度增聘基金经理姚晨飞,近期离任的基金经理为李毅。其中在任基金经理林澍已从业3年又95天,2025年1月24日正式接手管理招商瑞成1年持有期混合A,任职期间累计回报为11.94%。目前还管理着12只基金产品(包括A类和C类),其中本季度表现最佳的基金为招商瑞泰1年持有混合A(012965),季度净值涨幅为0.84%。
对本季度基金运作,基金经理的观点如下:债券方面:报告期内宏观经济层面并没有发生显著变化,延续了今年以来偏弱的状态,但从整体读数角度来看仍未看到失速风险,出口为突出的结构性亮点,但也逐步面临高基数、外部摩擦升温的边际压力。由于整体读数可控,政策端未见明显动作,结构性降息、房地产贴息、新增安排5500亿地方债结余限额等均较难产生立竿见影的效果,更多仍是托而不举。从外部环境来看,美伊冲突、美联储加息预期等不断扰动市场,目前外部因素仍旧存在不确定性。得益于国内持续宽松的资金面,虽然偶有波折,但整体债券收益率在下行之后维持低位震荡状态,多个关键点位均被突破,市场继续在压缩期限溢价。具体操作上,久期在此前有所拉长之后目前维持在中性水平附近,转债部分仓位继续有所下降。 股票方面:2026年三季度,A股市场风格发生重大变化,行业分化极大:1、前期强势的AI、半导体等科技板块在行情演绎到极致后出现高位回调,电子、通信、建筑材料、电力设备、机械设备等申万一级行业指数下跌幅度为-32.6%、-28.7%、-26.1%、-23.7%、-21.1%;2、上半年一路下跌的"老登资产"、红利资产出现一定的超跌反弹,煤炭、石油石化、农林牧渔、银行、医药生物等一级行业上涨19.3%、15.3%、15.1%、14.6%、10.1%。指数上看,沪深300下跌12.49%,中证2000下跌11.08%,科创综指下跌27.98%,红利指数上涨14.58%。 经济基本面上,延续前期弱复苏的趋势,"出口强、内需弱","生产强、需求弱","高精尖的新兴产业有明显突破,工业总产值占比高的传统产业则显出疲态",呈现机遇与风险并存、高度结构性分化的特点。 国内经济刺激方面,房地产依然是主要抓手,虽然地产链占比已经相比五年前大幅下降,但影响还是很大,一线城市的多次放宽限购、中央财政对符合条件的首套房贷款贴息等中等强度的政策陆续出台,有助于国内经济企稳。 国际角度,中美关系和中东局势是两大关键变量,并对A股市场的冲击会非常大。 中美关系处于再平衡的前半段,中国在制造业、军事实力、国际影响力的大幅崛起,引发了美方的不安,特别是中国工业产值占全球30%左右,大幅超过美国和欧盟,贸易摩擦可能持续存在,长期走势存在不确定性,考虑到中美两国领导人的年内多次互访,并减免、推迟关税落地,以及对欧贸易谈判有一定进展,预计短期处于可控范围,出口链、出海链仍有投资机会。 中东局势不确定性增加。美国军事实力不确定性增加,既无力有效应对伊朗打通霍尔木兹海峡,也无力妥善处理胡塞武装。预计石油、海运价格将可能持续高位,且跟随地缘冲突的强度,剧烈震荡,相关标的可能出现多次阶段性机会。但油价推升了通胀,美联储降息预期反转,大概率高利率周期持续,黄金、铜等大宗商品价格趋势失去了利率引导,投资机会显得模糊。 三季度末,本基金的基金经理进行了调整,股票基金经理由李毅改为姚晨飞,两人的共同点是,都偏好低估值、图形低位的公司,组合分散度都很高,差异是两人最擅长的行业不同,持股的周期也有长短之分,后续在投资风格上,会出现一定的变化。 新基金经理对自身的定位是灵活的稳健价值选手,优势行业在周期品、红利资产、传统制造业等,特色为低估值行业轮动,力争投资业绩平稳向上。
本文数据来源于招商瑞成1年持有期混合A2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




