证券之星消息,日前财通资管品质消费混合发起式A基金公布三季报,2026年三季度最新规模0.71亿元,季度净值涨幅为2.07%。
从业绩表现来看,财通资管品质消费混合发起式A基金过去一年净值涨幅为-39.13%,同类基金过去一年净值涨幅中位数为-9.59%。而基金过去一年的最大回撤为-41.2%,成立以来的最大回撤为-46.77%。

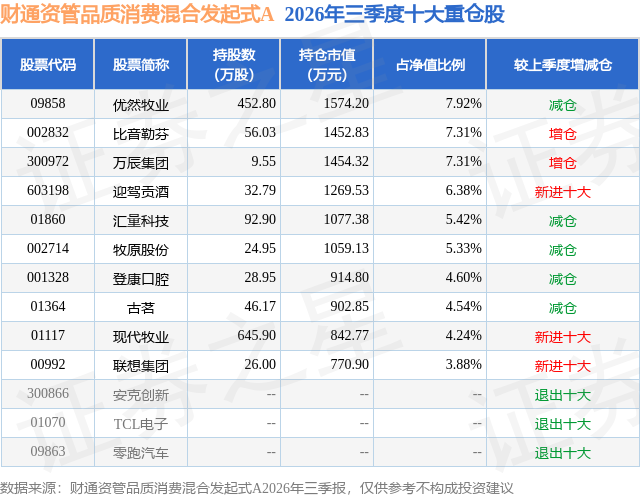
从基金规模来看,财通资管品质消费混合发起式A基金2026年三季度公布的基金规模为0.71亿元,较上一期规模6879.3万元变化了185.36万元,环比变化了2.69%。该基金最新一期资产配置为:股票占净值比91.49%,无债券类资产,现金占净值比6.94%。从基金持仓来看,该基金当季前十大股票仓位达56.93%,第一大重仓股为优然牧业(09858),持仓占比为7.92%。
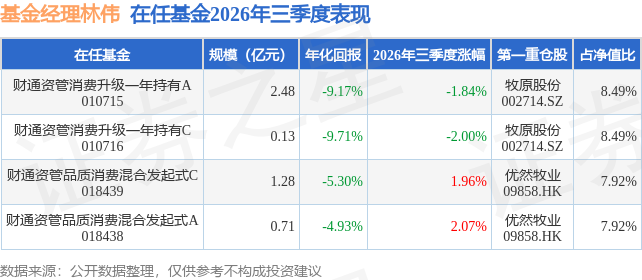
财通资管品质消费混合发起式A现任基金经理为林伟。其中在任基金经理林伟已从业4年又247天,2023年5月11日正式接手管理财通资管品质消费混合发起式A,任职期间累计回报为-16.98%。目前还管理着4只基金产品(包括A类和C类),其中本季度表现最佳的基金为财通资管品质消费混合发起式A(018438),季度净值涨幅为2.07%。
对本季度基金运作,基金经理的观点如下:三季度消费板块表现为触底回升,有很多可圈可点的亮点,根据我们跟踪的核心样本数据,高频社消的数据波动主要受到去年基数和部分细分项补贴退坡的影响,但是从我们细节跟踪的各个细分行业数据来看,今年7-8月很多细分行业消费数据表现出超预期修复的态势,尤其在去年高基数的背景下,仍然有较好增长,主要体现在茶饮、部分线上保健品等行业。白酒龙头也出现了见底逐步提升的过程,另外动物蛋白板块已经开始印证基本面,牧业的景气抬升,生猪行业的去化都如期兑现,我们认为动物蛋白板块有望在未来一段时间获得较好超额。在传媒AI应用方面,我们也积极布局一些标的。虽然当前一些持有标的股价表现并不理想,但是基本面趋势仍然强劲,估值也较为便宜,我们对他们的修复抱有信心。 我们仍然专注把组合核心聚焦在消费板块。组合积极投资参与了港股通优质消费标的,主要涉及茶饮、美护、互联网营销和平台、汽车出海以及养殖周期成长股,虽然在今年港股板块布局过程中有些波折,我们相信在未来,我们在A股沉淀的阿尔法投资方法会在港股通范畴内取得较好的胜率。目前组合整体仓位换手率保持稳定,同时保持组合的灵活性,核心持仓部分变化不大,主要是零食量贩、养殖、茶饮、轻工消费品、传媒AI应用、新消费、消费品出口等板块,我们继续看好连锁零售属性的茶饮和零食量贩可以获得持续的发展,继续看好今年动物蛋白周期翻转的受益标的,同时关注部分出海标的。我们将继续在市场中积极寻找新的单品机会,相信2026年消费板块结构性机会仍然积极明朗。 我们仍然重点关注在转向后消费时代能够虹吸消费复苏以及大众服务性消费红利的资产和板块。 消费行业调整主要是受风格、筹码、大盘影响,部分个股价格估值已经从2024年三季度以来较为低估的程度开始修复,这是很好的信号,我们期待未来几个季度消费板块会恢复积极表现状态和走进正常估值状态修复过程。组合角度我们将继续在行业偏好低迷期谨慎操作,合理动态积极变化仓位和结构集中度,静待行业偏好转好的时刻到来。 核心观点:我们继续看好消费板块的结构性机会,看好全年CPI转正后温和提升,看好消费板块的估值回升,基本面在下半年将有几率看到明显回暖。我们会根据市场热点和预期兑现情况,动态调整组合,保持在活跃市场中组合的灵动性。
本文数据来源于财通资管品质消费混合发起式A2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP



