证券之星消息,日前广发集祥债券A基金公布三季报,2026年三季度最新规模0.68亿元,季度净值涨幅为-1.5%。
从业绩表现来看,广发集祥债券A基金过去一年净值涨幅为-9.63%,同类基金过去一年净值涨幅中位数为0.34%。而基金过去一年的最大回撤为-11.98%,成立以来的最大回撤为-11.98%。
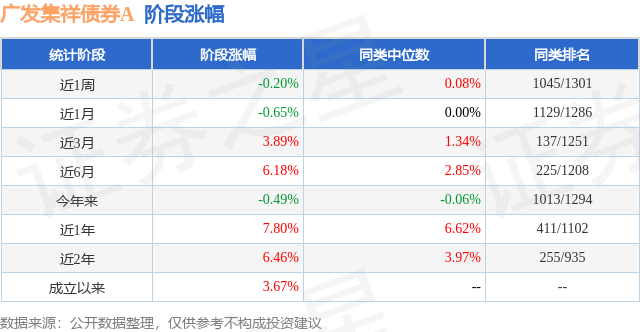
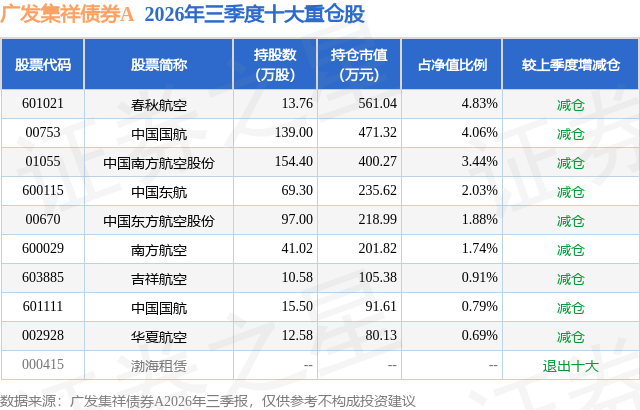
从基金规模来看,广发集祥债券A基金2026年三季度公布的基金规模为0.68亿元,较上一期规模9192.4万元变化了-2376.02万元,环比变化了-25.85%。该基金最新一期资产配置为:股票占净值比20.36%,债券占净值比83.51%,现金占净值比4.86%。从基金持仓来看,该基金当季前十大股票仓位达20.37%,第一大重仓股为春秋航空(601021),持仓占比为4.83%。
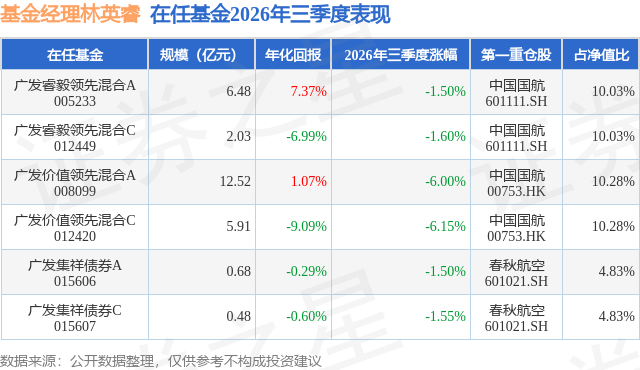
广发集祥债券A现任基金经理为吴敌 林英睿。其中在任基金经理林英睿已从业10年又339天,2023年8月15日正式接手管理广发集祥债券A,任职期间累计回报为0.08%。目前还管理着6只基金产品(包括A类和C类)。
对本季度基金运作,基金经理的观点如下:2026年三季度,A股市场经历了一次幅度较大、速度较快的调整。上半年,市场资金曾高度集中于少数产业趋势明确的成长方向。进入三季度,这种极度集中的交易结构开始松动,前期涨幅较大的科技成长板块经历剧烈调整。房地产、医药、资源品以及部分高股息资产重新获得资金关注。市场从此前较为单一的交易结构,逐渐进入不同风格之间重新寻找平衡的阶段。 客观来说,三季度发生的事情更接近于一次估值与预期的重新校准,而不是产业趋势本身被完全否定。市场在上半年给予成长资产越来越高的估值,并不意味着这些企业的长期价值在持续增加;同样,三季度成长板块的大幅回撤,也不能简单理解为产业趋势已经结束。真正发生变化的,是市场资金愿意为未来增长支付多少价格。当市场不再争论"行业有没有增长",转而开始关注"增长多少、持续多久、需要投入多少资本才能实现"时,投资的评价体系也会悄然改变。企业的收入增长依然重要,但盈利质量、自由现金流、资本开支强度以及未来竞争格局的重要性会逐渐提高。投资者在经历了一段较长时间的估值扩张之后,开始要求企业用利润和现金流回答问题。产业趋势仍然可以成立,但趋势本身已经不足以支撑所有公司的估值。市场从"相信未来"逐渐转向"检查未来是否正在兑现"。这是资本市场一次非常正常的自我修正。 在半年报里,我们写过:部分资产的上涨速度明显快于企业盈利增长速度,价格本身成为了强化预期的重要因素。上涨带来了更多关注,关注带来了更多资金,而更多资金又进一步推高价格。在这个过程中,投资者很容易把价格趋势误认为基本面趋势。三季度的调整提醒我们,两者并不是一回事。价格可以在相当长时间内领先基本面,也可以在相当长时间内落后基本面,但最终决定长期回报的,仍然是企业未来能够创造多少现金流,以及投资者在今天为这些现金流支付了什么价格。市场永远存在轮动,但企业价值并不会按照季度轮动。真正需要警惕的,是投资者在风格切换过程中不断追逐已经发生的事情。我们更愿意做的是,在市场情绪极度乐观时保持克制,在市场预期极度悲观时寻找机会。这并不意味着我们认为所有低估值资产最终都会上涨。低估值本身从来不是买入理由。一个企业如果长期无法创造合理的资本回报,即使估值再低,也可能只是价值陷阱。因此,我们真正关注的是低价格与基本面改善能否同时出现。 这也是我们目前继续关注出行产业链的原因。航空行业在三季度出现了一个值得深思的现象:需求端实际上比市场情绪所反映的要强。暑运期间,上市航司整体需求增长明显快于运力增长。8月上市航司的旅客周转量同比增长6.8%,而运力仅增长4.7%,客座率达到88.6%,同比提高1.7个百分点;国际航线的需求增长更达到9.3%。多家航司的暑运数据创新高,这些至少说明,行业供需关系本身并没有出现恶化。更值得关注的是,当前行业经营数据的改善并没有完全转化为市场对盈利能力的乐观预期,原因在于成本端又出现了新的扰动:三季度国际油价重新进入高位区间,航油成本重新成为压制行业盈利预期的重要变量。与此同时,票价向成本端的传导并不充分,意味着需求和客座率的改善需要经过成本端的消化之后,才能更加完整地体现到利润表中。 对于一个周期性行业,我们并不试图根据单月利润判断景气度的高低。油价、票价和汇率都可能造成季度之间较大的利润波动,而真正决定行业长期盈利中枢的,仍然是供给纪律、需求增长以及资本回报水平。因此,我们对航空行业的判断并没有建立在油价一定回落这一单一假设之上。我们更关注的是,在目前的需求水平下,行业运力投放是否仍然保持理性,以及当成本端扰动逐步减弱之后,需求改善能够释放多大的盈利弹性。如果当前价格已经对高油价、票价压力以及盈利兑现的不确定性进行了较为充分的反映,那么,现阶段股价对需求改善的钝化,其实是为长期投资者提供了一个伴生短期成本噪音的观察窗口。 三季度最值得重视的就是市场定价机制本身的脆弱性。上半年"AI单边"的极致定价,与三季度"防御为王"的快速切换,本质上是同一枚硬币的两面——市场在极短的时间内从一个极端情绪滑向另一个极端情绪,而基本面在这两个极端中都没有得到应有的定价权重。这对于以基本面为锚的逆向投资者而言,既是一种煎熬,也是一种机遇。展望四季度,由于过去一段时间极度集中的交易结构已经有所松动,市场开始重新寻找盈利确定性、估值合理性以及现金流质量之间的平衡。如果市场重新进入一个更加依赖盈利兑现的阶段,那么单纯依靠情绪和估值扩张获得的收益空间会逐渐下降,而企业真实盈利能力的重要性将重新提高。
本文数据来源于广发集祥债券A2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP



