证券之星消息,日前信澳业绩驱动混合C基金公布三季报,2026年三季度最新规模142.93亿元,季度净值涨幅为-25.09%。
从业绩表现来看,信澳业绩驱动混合C基金过去一年净值涨幅为20.98%,同类基金过去一年净值涨幅中位数为-9.52%。而基金过去一年的最大回撤为-29.88%,成立以来的最大回撤为-58.07%。

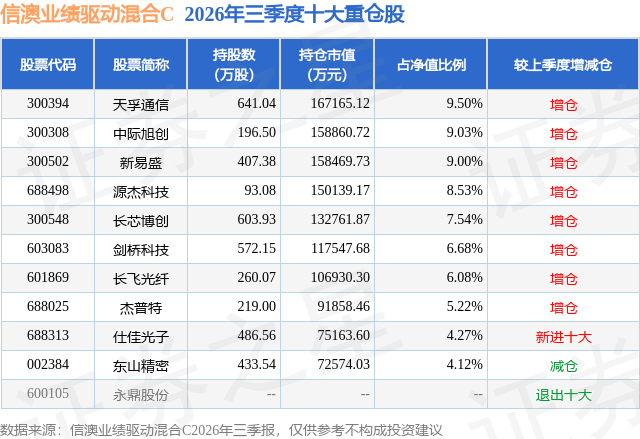
从基金规模来看,信澳业绩驱动混合C基金2026年三季度公布的基金规模为142.93亿元,较上一期规模148.33亿元变化了-5.41亿元,环比变化了-3.65%。该基金最新一期资产配置为:股票占净值比90.05%,债券占净值比0.05%,现金占净值比11.8%。从基金持仓来看,该基金当季前十大股票仓位达69.97%,第一大重仓股为天孚通信(300394),持仓占比为9.5%。
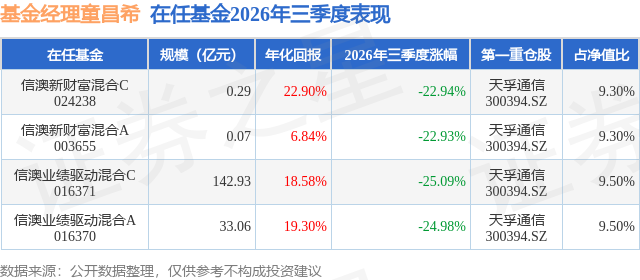
信澳业绩驱动混合C现任基金经理为童昌希。其中在任基金经理童昌希已从业0年又258天,2026年2月13日正式接手管理信澳业绩驱动混合C,任职期间累计回报为0.99%。目前还管理着4只基金产品(包括A类和C类)。
对本季度基金运作,基金经理的观点如下:2026年三季度,A股震荡下行,港股上行后回落,两市硬科技板块走弱,成长风格显著跑输大盘蓝筹。AI产业链中上游硬件、半导体设备等前期涨幅较高的板块,本季度回撤明显。本基金三季度业绩表现欠佳,主要由于组合核心配置集中于AI算力板块,收益出现较大回撤。 回顾本季度,AI硬件板块叙事面临市场挑战。7月上旬多重因素冲击行业,包括Meta闲置算力出租、开源模型冲击闭源模型、存储板块业绩担忧。后续随着北美企业二季度财报陆续落地,市场对资本开支强度及持续性的顾虑阶段性消退,板块迎来反弹。本基金重点配置的光通信板块7月回撤显著,随后我们在市场阶段性底部加大无源器件配置,收获较好反弹收益。但反弹过程中,FCC潜在政策再起扰动,叠加组合上游光器件仓位偏重,组合回撤压力有所上升。 站在当前时点,我们持续看好AI算力板块的中长期成长空间。首先,市场对FCC政策的潜在担忧已在股价中充分演绎,板块当前收益风险比显著改善。抛开短期宏观扰动,我们判断2028年行业成长确定性较高;近期Lumentum CEO公开表示,光器件产能已"完全售罄",订单排至2029年初。我们认为,市场后续将逐步交易2028年业绩预期,并重新评估新技术渗透打开的成长空间,尤其是0到1突破方向,包括但不限于CPO/NPO、2.4T/3.2T等技术路线。在市场份额层面,我们认为应充分尊重全球产业分工格局,国内企业在资本密集型与劳动密集型环节具备显著竞争优势。 细分投资层面,我们持续聚焦光通信赛道的长期投资机遇,并阶段性挖掘细分领域的景气机会。光通信赛道成长空间广阔,技术演进路径清晰。英伟达持续联合Lumentum、Coherent、康宁等产业链龙头开展前瞻性技术布局,行业长期发展前景明朗。本基金将持续把握赛道高景气投资机遇,力争为投资者获取稳健超额收益。
本文数据来源于信澳业绩驱动混合C2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP




