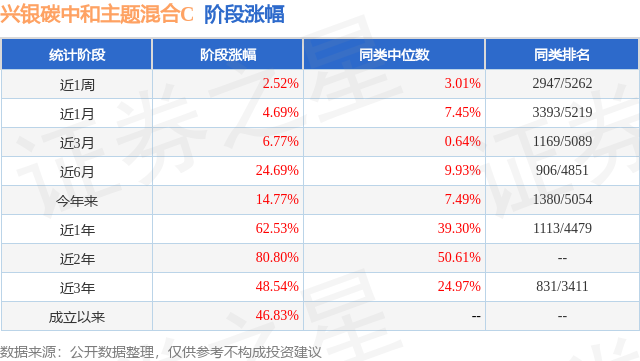
证券之星消息,日前兴银碳中和主题混合C基金公布三季报,2026年三季度最新规模0.12亿元,季度净值涨幅为-10.07%。
从业绩表现来看,兴银碳中和主题混合C基金过去一年净值涨幅为-0.13%,同类基金过去一年净值涨幅中位数为-9.61%。而基金过去一年的最大回撤为-21.71%,成立以来的最大回撤为-38.49%。
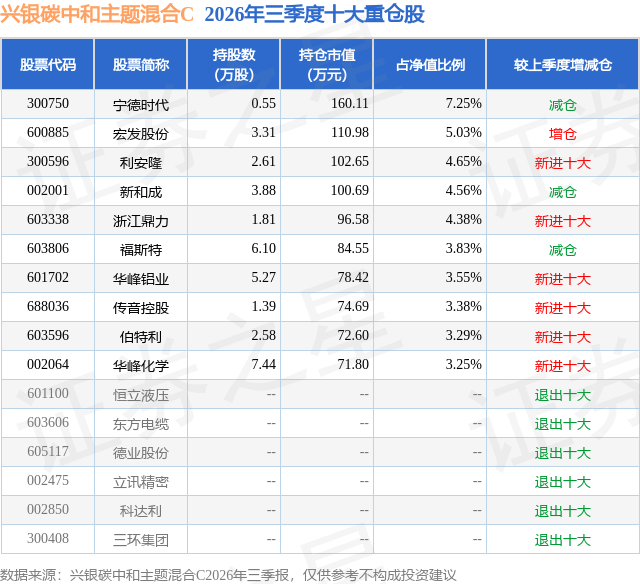
从基金规模来看,兴银碳中和主题混合C基金2026年三季度公布的基金规模为0.12亿元,较上一期规模1395.15万元变化了-210.1万元,环比变化了-15.06%。该基金最新一期资产配置为:股票占净值比76.88%,无债券类资产,现金占净值比23.76%。从基金持仓来看,该基金当季前十大股票仓位达43.17%,第一大重仓股为宁德时代(300750),持仓占比为7.25%。
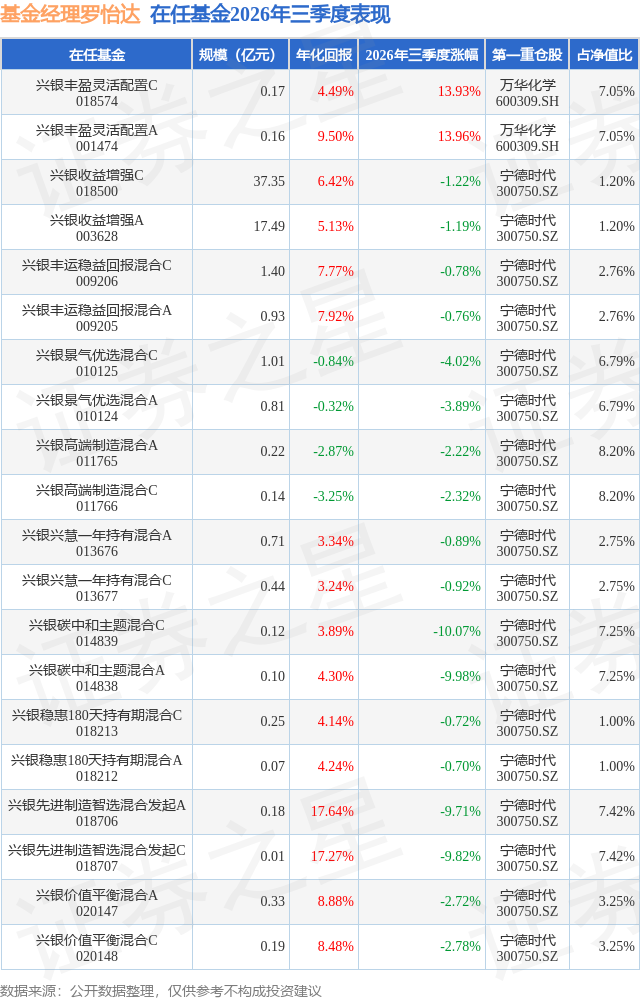
兴银碳中和主题混合C现任基金经理为罗怡达。其中在任基金经理罗怡达已从业2年又264天,2024年2月8日正式接手管理兴银碳中和主题混合C,任职期间累计回报为58.18%。目前还管理着20只基金产品(包括A类和C类),其中本季度表现最佳的基金为兴银丰盈灵活配置A(001474),季度净值涨幅为13.96%。
对本季度基金运作,基金经理的观点如下:2026年三季度,A股市场经历了剧烈的风格切换与震荡调整,上证指数累计下跌约6%。7月市场大幅下跌,终结了此前连续三个月的科技单边上涨行情,市场风格剧烈切换;8月市场反弹但缺乏主线,9月市场继续波动下跌。三季度整体呈现科技去泡沫、防御占优、顺周期扩散的格局。从交易量来看,三季度市场持续缩量,从6月日均3万亿以上的成交水平逐步回落至2万亿上下,9月末最低探至1.42万亿元,市场情绪有所降温。三季度,我们针对市场风格的剧变,进行了有节奏的仓位与结构调整。从6月份科技上冲的最后阶段开始,我们对科技相关涨幅过大的品种进行了较大幅度的减仓,对竞争格局出现显著破坏的细分领域予以清仓,同时积极寻找中报可能超预期的非科技品种进行布局。在整个过程中,我们始终贯彻赔率优先的原则,自下而上寻找具有赔率的高性价比资产。 科技板块在三季度经历了去泡沫的阵痛期。7月抱团瓦解、踩踏出逃,印证了我们此前对科技"残暴的欢愉"的警惕——当拥挤交易开始松动,去杠杆和踩踏的速度远超市场预期。拥挤交易的瓦解不需要基本面的恶化,只需要不再有新的买家。我们观察到AI产业链的供给格局正在恶化:跨界进入光模块、光纤、算力芯片等环节的产能规划不断涌现,部分企业出货量规划已远超理性需求预测;海外CSP厂商资本开支增速出现放缓迹象,部分企业开始审查AI相关投入的ROI;国产大模型开源化正在削弱闭源模型的定价能力。AI产业链正从供不应求的涨价逻辑,向供给放量、竞争加剧的新阶段过渡。进入8、9月,科技板块进入观望与甄别阶段。核心变量是大模型价格下降与需求的爆发哪个跑得更快:若价格下降更快,则行业总量下行,科技泡沫结束;若需求爆发速度更快,则以量补价成功,科技可能再起行情。现实中,海外大模型价格战已确认,降价幅度和速度远超预期,而应用端爆发仍处前期阶段,大模型企业收入闭环面临较大压力,叠加美债收益率攀升带来的融资成本抬升,北美云厂商加杠杆做资本开支的决策愈发困难。当前AI已进入识别竞争格局的阶段,不再是什么都能涨的贝塔阶段,需要仔细甄别各个细分赛道。我们保留竞争格局相对稳定、估值已有较大幅度消化、主业仍有支撑的龙头企业,关注科技板块竞争格局稳固的环节,以及技术边际变化明显的方向,在总量变化不明朗的情况下寻找结构性机会。 顺周期是贯穿三季度的布局主线,行情呈现"一鲸落万物生"的特点,基本面有积极变化的细分板块持续获得市场关注。7月化工、有色等周期品种获得重估,我们此前的布局为组合带来显著贡献。我们认为,部分周期品过去的资本开支周期已经结束,自2025年起进入资本开支下降阶段,需求稳健的品种将慢慢走出长期的周期底部。同时,双碳作为十五五主推政策之一,将对碳排放高的周期板块形成供给制约,需求长期增长、供给又形成约束的方向值得积极关注。油价方面,霍尔木兹海峡局势虽有缓和但未根本解决,全球原油库存持续走低叠加供给端扰动,油价中枢有望维持在中高水平。部分化工企业仍处于低估值、低预期、强现实状态,PPI底部上行与工业库存周期拐点叠加,意味着经济内生修复正在悄然发生,同时我们也观察到通用设备订单维持增长,这也是值得持续跟踪的早期信号。对于顺周期的资产,我们认为周期的底部是明显的,但是拐点尚未足够显性化,我们需要更多地自下而上寻找具备alpha的标的。 新能源板块短期表现不佳,主要是受到海外政策的不稳定预期影响,但是我们认为从长期的角度来看,新能源依然是全球能源发展的不可逆的方向。在这其中,我们看好全球汽车电动化的大趋势,全球能源从火电转向光伏风电的趋势,以及全球储能大发展的趋势,在这些大的产业趋势下,我们自下而上分析企业的竞争优势,寻找具备安全边际和长期成长空间的资产进行布局。 展望后市,市场关注点在于四季度是否有超预期的国内相关政策出台。目前看来,专项债发行进度有望加快(尤其六张网方向),房地产政策频出(现房销售、财政贴息等),显示稳增长政策仍有较多工具可用。对于估值已创历史新低的周期板块,不必过于悲观,更应积极挖掘潜在机会。无论市场如何演变,我们坚持赔率优先的原则,自下而上寻找具有赔率的高性价比资产,一边在科技超跌后寻找错杀机会,一边在非科技板块积极翻石头,耐心等待价值的回归。
本文数据来源于兴银碳中和主题混合C2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




