证券之星消息,日前摩根安全战略股票C基金公布三季报,2026年三季度最新规模0.06亿元,季度净值涨幅为-30.58%。
从业绩表现来看,摩根安全战略股票C基金过去一年净值涨幅为6.93%,同类基金过去一年净值涨幅中位数为-8.44%。而基金过去一年的最大回撤为-40.47%,成立以来的最大回撤为-51.32%。
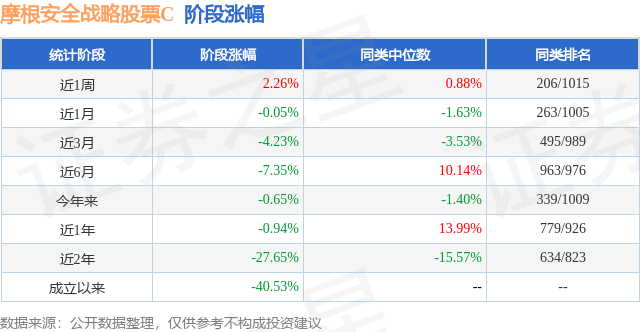
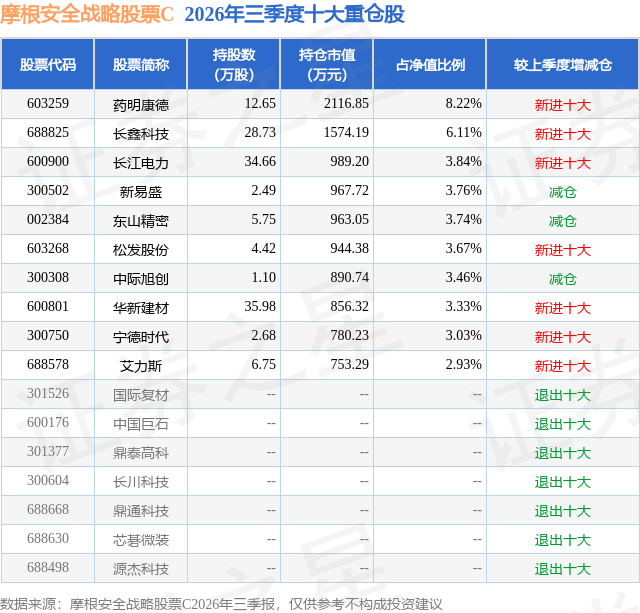
从基金规模来看,摩根安全战略股票C基金2026年三季度公布的基金规模为0.06亿元,较上一期规模924.87万元变化了-367.69万元,环比变化了-39.76%。该基金最新一期资产配置为:股票占净值比82.17%,债券占净值比0.09%,现金占净值比20.04%。从基金持仓来看,该基金当季前十大股票仓位达42.09%,第一大重仓股为药明康德(603259),持仓占比为8.22%。
摩根安全战略股票C现任基金经理为陈思郁。其中在任基金经理陈思郁已从业11年又89天,2022年2月22日正式接手管理摩根安全战略股票C,任职期间累计回报为-3.51%。目前还管理着8只基金产品(包括A类和C类)。
对本季度基金运作,基金经理的观点如下:进入三季度,市场出现较大幅度调整,创业板和科创板均录得历史级别的单季度最大回撤,本基金也随之出现一定回撤。究其原因,背后多重因素共振:前期市场累计涨幅过高,尤其是部分科技类板块和个股,市场堆积大量杠杆资金与丰厚获利盘,兑现离场压力较大;同时,科技和AI的行业基本面也开始出现边际变化,市场开始担心美国互联网大厂资本开支的可持续性,行业景气度何时见顶的质疑在增加,这些顾虑进一步放大市场波动,最终引发三季度的显著回调。 u3000u3000针对AI板块,我们核心观点如下:板块基本面确实出现了新的变化。预计从明年开始,海外头部互联网大厂的资本开支模式,从过去的主要依靠自有现金流,转变到需要通过外部融资、举债的方式维持投入,这意味着商业模式发生了实质性的改变。相较于依靠内生现金流驱动的模式,举债扩张的模式抗风险能力显著下降,更容易受到油价、宏观环境、美债利率等外部变量的扰动,也意味着板块原有估值体系需要重新审视与重构,这也是我们在三季度明显降低AI板块仓位的主要原因。 u3000u3000但我们并不对AI行业持完全悲观态度。我们判断,明年行业资本开支仍有望实现50-70%的增长,后年增速预期回落至30%左右。尽管相对前期乐观预期有所下调,但横向对比各行业,AI依旧属于非常稀缺的高景气度赛道。后续市场需要在当前估值水平下,逐步消化、接受全新的商业模式与对应的估值逻辑。待市场完成震荡消化后,AI依然具备中长期配置价值。因此我们三季度虽然明显降低AI头寸,但中长期依旧相对看好。 u3000u3000基于上述判断,我们将组合配置进一步优化,实现更加均衡的结构布局。一方面我们持续看好高景气度的船舶板块,船价上行趋势延续,订单已排至若干年后,供需格局持续紧张,行业景气度有望在高位维持。同时,我们关注AI赋能医药领域带来的机遇,重点把握其对CXO产业链的拉动效应;另一方面,我们通过自下而上挖掘优质标的,重点布局业绩有望持续高增长的个股,如水泥出海龙头,以及部分内需市场的龙头公司。 u3000u3000对于AI板块的龙头个股,由于其较好的竞争格局、不高的估值,以及丰厚的在手订单,尽管短期有所回撤,但我们依然看好其业绩增速以及未来的股价走势,将继续持有。 u3000u3000整体来看,我们将静待AI板块完成估值消化,等待市场逐步接纳其新的商业模式,坚守部分估值已经较低,同时订单充足、格局稳定的AI龙头公司。同时我们将继续通过自上而下筛选高景气度赛道、自下而上精选优质个股相结合的方式,做好组合管理。
本文数据来源于摩根安全战略股票C2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP



