证券之星消息,日前嘉实优享生活混合A基金公布三季报,2026年三季度最新规模0.49亿元,季度净值涨幅为5.52%。
从业绩表现来看,嘉实优享生活混合A基金过去一年净值涨幅为-24.47%,同类基金过去一年净值涨幅中位数为-9.61%。而基金过去一年的最大回撤为-28.62%,成立以来的最大回撤为-46.32%。

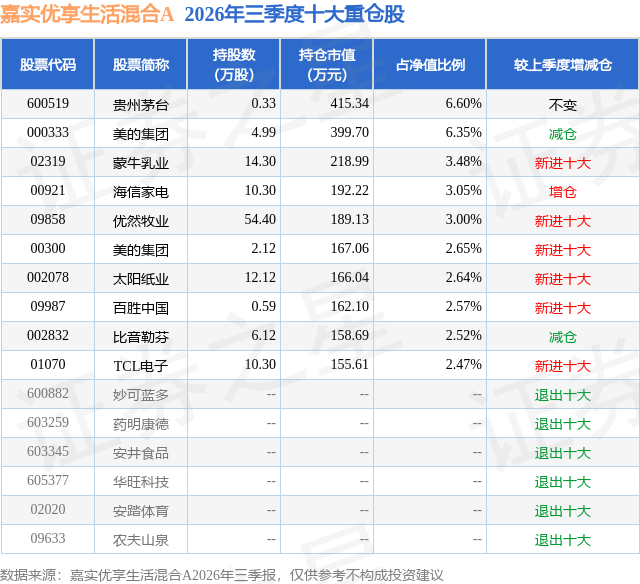
从基金规模来看,嘉实优享生活混合A基金2026年三季度公布的基金规模为0.49亿元,较上一期规模4863.31万元变化了52.19万元,环比变化了1.07%。该基金最新一期资产配置为:股票占净值比86.55%,无债券类资产,现金占净值比13.29%。从基金持仓来看,该基金当季前十大股票仓位达35.33%,第一大重仓股为贵州茅台(600519),持仓占比为6.6%。
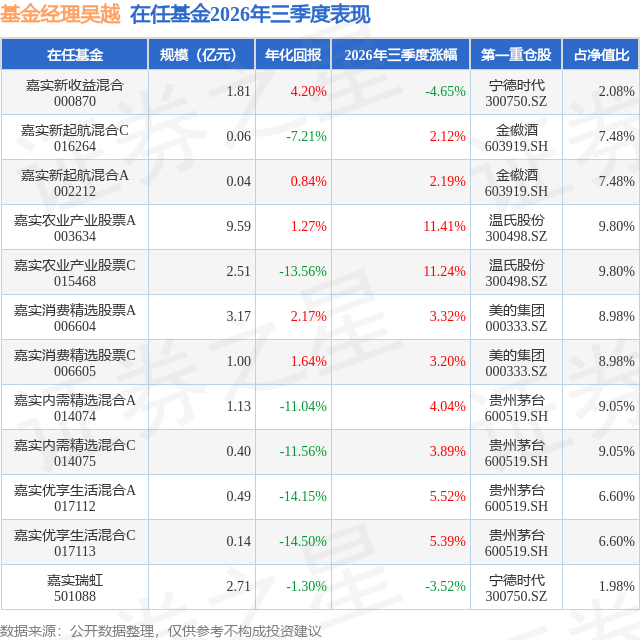
嘉实优享生活混合A现任基金经理为吴越 郭弘毅。其中在任基金经理吴越已从业7年又71天,2023年1月17日正式接手管理嘉实优享生活混合A,任职期间累计回报为-43.82%。目前还管理着12只基金产品(包括A类和C类),其中本季度表现最佳的基金为嘉实农业产业股票A(003634),季度净值涨幅为11.41%。
对本季度基金运作,基金经理的观点如下:2026年三季度宏观来看,9月PMI数据显示经济有所修复,制造业PMI50.1,连续两个月回升、结束此前两月收缩;非制造业PMI50.2%,重返扩张区间。消费端需求恢复的斜率仍然平缓,社会消费品零售总额当月同比增速由7月的0.6%回落至8月的0.4%。以旧换新等政策的拉动效应较上年同期减弱,耐用品需求的透支效应逐步显现;服务类消费相对稳健,但客单价普遍承压,居民更趋重视性价比。房地产市场区域与新旧房市场之间呈现分化。新房网签同比仍较弱,1—8月,新建商品房销售面积下降12.1%。二手房观察到成交的恢复以及整体价格的跌幅收窄,70城二手住宅价格同比跌幅由年初的6.3%连续收窄至8月的5.1%,一线城市二手房价格环比率先转正。居民购房贷款贴息政策也有望对需求端产生一定提振效果。外需保持韧性,但海外利率环境构成明确约束。制造业PMI新出口订单(季调)在7-9月分别为49.6%、50.1%、50.0%,在扩张线附近窄幅波动,出口链整体保持韧性。美联储于9月中旬加息,为2023年7月以来首次,政策方向的转变推动美债收益率曲线整体上移,10年期美债收益率由6月末的4.44%升至9月末的5.29%,30年期由4.91%升至5.64%,对以离岸定价为主的资产形成估值压制。本季度市场风格出现再平衡,消费板块取得较明显的相对收益。报告期内主要指数普遍调整,上证指数下跌6.16%,沪深300下跌12.49%,中证500下跌17.67%,创业板指下跌27.80%,对比之下中证内地消费主题指数上涨2.09%,恒生消费指数下跌1.48%。三季度,宏观内需没有看到明确的改善,但消费类资产此前股价已经有较为充分的提前反映,相对收益有所显现。长周期角度,消费类资产的定价环境取决于居民收入预期与消费倾向能否出现实质修复,其恢复的时点与路径仍需观察。产品运作上当前主要的策略还是降低组合盈利对国内消费总量复苏的依赖,聚焦结构性机会的挖掘。组合层面,报告期内考虑到海外宏观的变化,适度降低部分港股的仓位,增配了A股;赛道结构上还是聚焦增配以下方向具备alpha的公司:1)具备清晰出海逻辑,处于较强产品周期和全球竞争力的企业;2)在供给端看到确定性收缩,具备后续价格弹性的消费细分,比如乳制品;3)部分具备红利属性的低位优质龙头白马,尤其是部分港股的公司,股息率具备很强吸引力,具备长周期配置价值;4)仍有结构性增长的新消费公司。
本文数据来源于嘉实优享生活混合A2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP



