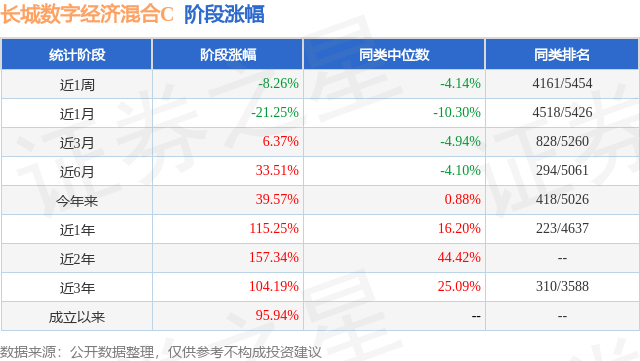
证券之星消息,日前长城数字经济混合C基金公布三季报,2026年三季度最新规模1.36亿元,季度净值涨幅为-34.84%。
从业绩表现来看,长城数字经济混合C基金过去一年净值涨幅为-7.71%,同类基金过去一年净值涨幅中位数为-9.61%。而基金过去一年的最大回撤为-51.64%,成立以来的最大回撤为-51.64%。
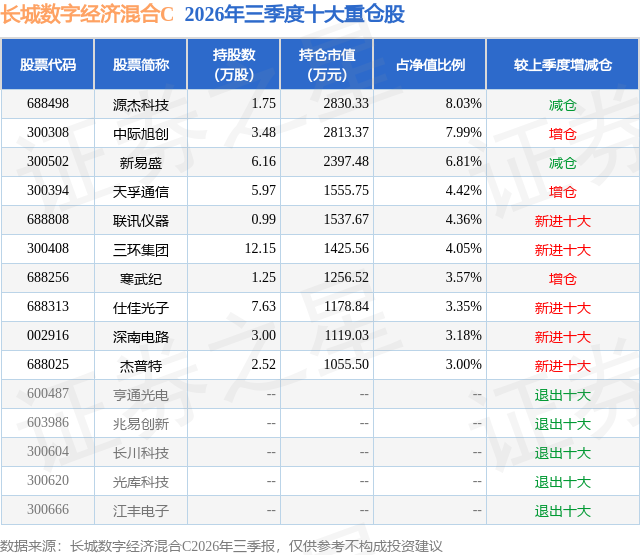
从基金规模来看,长城数字经济混合C基金2026年三季度公布的基金规模为1.36亿元,较上一期规模1.82亿元变化了-4602.63万元,环比变化了-25.25%。该基金最新一期资产配置为:股票占净值比86.95%,债券占净值比4.34%,现金占净值比8.19%。从基金持仓来看,该基金当季前十大股票仓位达48.76%,第一大重仓股为源杰科技(688498),持仓占比为8.03%。
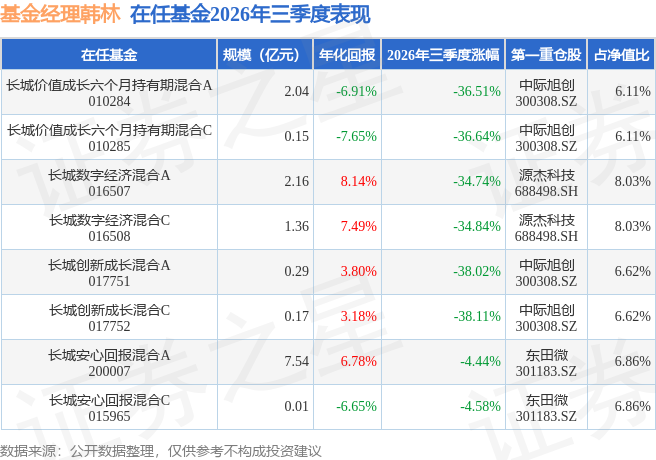
长城数字经济混合C现任基金经理为韩林。其中在任基金经理韩林已从业10年又74天,2023年1月19日正式接手管理长城数字经济混合C,任职期间累计回报为31.33%。目前还管理着8只基金产品(包括A类和C类)。
对本季度基金运作,基金经理的观点如下:3季度初A股市场出现较大幅度调整,上证指数、深证成指和创业板指均下跌,科技成长板块承受较大估值压力,市场风格向消费、医药及部分防御性方向扩散。行业层面,半导体、光通信等前期强势板块回调,软件和AI应用相对活跃,反映资金在成长板块内部重新寻找估值与盈利的平衡。宏观层面,7月制造业PMI回落至49.2%,生产和新订单指数均低于荣枯线,国内需求偏弱与海外科技股波动、地缘不确定性共同约束市场风险偏好。我们认为,市场调整并未改变人工智能对算力、网络及自主可控基础设施的中期需求,但产业增长与股票估值之间需要重新校准。7月从配置和操作上,我们降低权益敞口,对电子、通信及部分设备持仓进行调整,同时拓展国产算力、软件、网络安全和应用方向的配置,增加组合在数字经济不同环节的布局。我们继续保留具有产业竞争力的核心硬件持仓,并通过提高资金配置的灵活性,为后续根据景气和估值变化重新配置创造条件。整体思路是在坚持数字经济长期投资方向的基础上,结合市场变化调整仓位与结构,加强对不同技术路线、盈利模式和估值水平的比较。 3季度中期A股市场呈现震荡修复和科技硬件重新走强的特征,8月上证指数、深证成指和创业板指分别上涨4.02%、3.21%和2.83%,光通信、PCB和半导体相关方向表现较强。宏观层面,制造业PMI回升至49.8%,新订单指数回到扩张区间,电子制造及高技术产业的结构性景气为科技投资提供支撑,但内需修复仍不均衡。海外方面,英伟达公布的业绩和收入指引继续体现AI基础设施需求的增长,算力建设向高速互联、光器件、关键材料和测试设备延伸,为国内产业链提供了需求映射。8月从配置和操作上,我们提高权益配置比例,重点增加通信和设备环节的配置,压缩部分软件、传媒及汽车方向,将组合进一步聚焦于产业需求较强、技术升级带来增量机会的领域。在保留核心光通信和半导体持仓的同时,我们向光器件、测试设备及电子制造环节拓展,关注产业链不同环节的供需差异和公司竞争优势。电子、通信和机械设备在当月形成正向收益贡献,体现了组合对科技硬件景气修复的参与。整体操作继续围绕AI需求、国产替代及关键环节技术升级展开,并结合业绩与估值变化调整持仓结构。 3季度末A股市场再次调整,上证指数、深证成指和创业板指9月分别下跌3.62%、8.04%和8.82%,成交活跃度下降,市场风格向权重和防御方向切换,科技板块内部的估值与盈利分化进一步加大。宏观层面,制造业PMI升至50.1%,高技术制造业和装备制造业继续保持扩张,但经济景气改善尚未全面转化为成长股估值提升。海外方面,美联储9月加息25个基点,通胀及利率压力对高估值资产形成约束;与此同时,AI基础设施的产业需求仍有支撑,投资判断需要更加重视订单兑现、盈利质量及技术路线变化。9月从配置和操作上,我们降低权益配置比例,对电子、通信持仓进行再平衡,减少汽车等非核心配置,并适度增加现金头寸。在结构上,我们保留核心光通信及国产算力方向,同时在硬件产业链内部加强个股比较,向PCB、关键材料和激光设备等环节进行调整,选择能够参与技术升级和需求增长的公司。部分新增材料和制造类持仓取得正向贡献,为组合提供了收益补充。整体思路是在把握AI产业趋势的同时,更加重视产业增长向上市公司盈利的传导,通过仓位调整和持仓优化应对市场波动,保持对后续结构性机会的参与能力。
本文数据来源于长城数字经济混合C2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




