证券之星消息,日前永赢医药创新智选混合发起C基金公布三季报,2026年三季度最新规模45.97亿元,季度净值涨幅为11.19%。
从业绩表现来看,永赢医药创新智选混合发起C基金过去一年净值涨幅为-13.8%,同类基金过去一年净值涨幅中位数为-9.61%。而基金过去一年的最大回撤为-24.75%,成立以来的最大回撤为-39.9%。

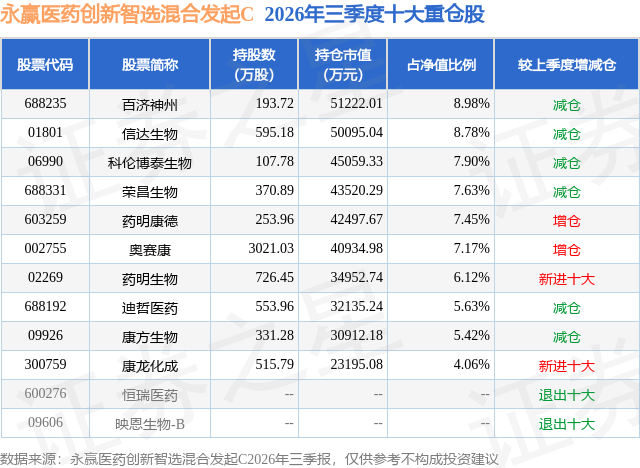
从基金规模来看,永赢医药创新智选混合发起C基金2026年三季度公布的基金规模为45.97亿元,较上一期规模44.68亿元变化了1.29亿元,环比变化了2.89%。该基金最新一期资产配置为:股票占净值比91.08%,无债券类资产,现金占净值比14.1%。从基金持仓来看,该基金当季前十大股票仓位达69.14%,第一大重仓股为百济神州(688235),持仓占比为8.98%。
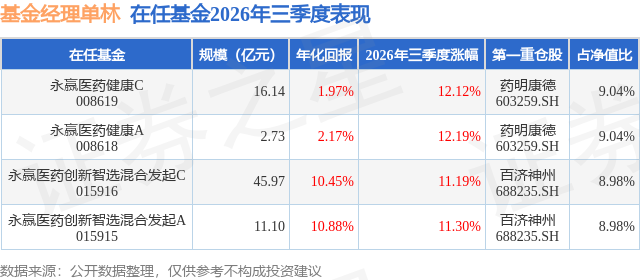
永赢医药创新智选混合发起C现任基金经理为单林。其中在任基金经理单林已从业2年又130天,2024年6月21日正式接手管理永赢医药创新智选混合发起C,任职期间累计回报为70.0%。目前还管理着4只基金产品(包括A类和C类),其中本季度表现最佳的基金为永赢医药健康A(008618),季度净值涨幅为12.19%。
对本季度基金运作,基金经理的观点如下:2026年前三季度,永赢医药团队始终锚定产业核心趋势,在对医药各细分方向开展多轮全方位、立体化对比研判后,确立创新药与CXO为核心主线。 市场唯一不变的就是变化本身。过去三个月,行业呈现出积极的变化:创新药及其产业链(CXO)中业绩持续超预期的公司频频出现,结合我们对产业链的紧密跟踪与高频调研,这一趋势已具备中期景气特征。但任何脱离估值锚去谈投资、谈基本面、谈行业景气度的做法,都是十分危险的 —— 市场参与者并非时刻秉持客观公允的视角,波澜壮阔的涨幅表面上是莫大的机遇,实则背后风险暗流涌动。2026 年三季度,创新产业链不乏借 "AI4S 东风"实现短期巨大涨幅的标的。对于此类未来业绩置信度不明、当前估值已明显透支未来发展潜力的标的,我们进行了不同程度的止盈;而对于业绩置信度较高、估值合理乃至在全市场资产横向比较下仍相对低估的标的,则予以底仓配置。 CXO与创新药作为当前医药大行业中持续景气的两大方向,虽处于产业链的不同位置,却息息相关。没有 2025 年伊始波澜壮阔的创新药 BD 出海,就没有国内医药产业持续的资本流入与密集的项目开发,也就没有源源不断的早期研发订单与需求;同样,面向海外客户、负责药物商业化供应的 CDMO 企业,也在过去几年全球创新研发周期的潮起潮落间,持续精进自身的开发与稳定供应能力,方能在新一轮创新药商业化爆发时跻身全球供应链体系。 在医药行业的各细分方向中,创新药及相关产业链公司的基本面持续改善,全球竞争力逐步提升,中期投资逻辑清晰,兑现确定性较高。这标志着"中国智造"在全球医药创新舞台上的又一次崛起。作为基金管理人,我们所要做的正是在产业趋势向好的大背景下,努力获取行业成长所带来的红利。我们认为,当前市场对中国创新药全球竞争力的认知仍不充分。 本轮创新药产业周期,其本质是产业长期积累后的势能集中释放。在全行业资产比较中,创新药依然是确定性较强、置信度较高、成长空间较大的方向。以创新出海为核心的产业趋势有望延续,多款重磅国产创新药有望实现概念验证(POC),在世界舞台上展现出色的产品竞争力。 但需要强调的是,对于国内创新药企的研发能力及产品潜力,我们应持客观、理性的态度。中国在双抗、ADC、小核酸等新型疗法领域的确已具备全球领先优势,并有望凭借更优的临床数据,持续达成更多产品授权出海(BD)合作。 然而,并非所有创新药都能够BD,BD也只是创新出海的第一步,它已从核心催化走向产业注脚。未来更需要深入分析产品的全球竞争力这一根本因素,并判断其是否属于中国创新的优势领域,是否符合潜在合作伙伴的战略需求。过去一年,板块内的BD预期经历了一轮调整,目前已逐步回归理性。 我们认为,公司的中期市场定价,核心应当围绕企业产品与管线的真实内在价值展开。对于秉持理性决策逻辑的投资人而言,新药资产与产品管线的价值定价,必须深度锚定当下及未来的销售放量潜力、扎实落地的临床循证依据,这既是创新药资产定价的核心基准,也是新药及产业链投资的底层核心框架。 任何针对药品疗效、治疗范式组合的价值预期,都必须以充分、严谨的临床证据为支撑。从客观视角来看,倘若药物疗效能够实现百分之百的精准预判,行业便无需投入高额成本开展三期临床试验。因此,依托科学、客观、严谨的研究体系,持续提升创新药资产研究的胜率,始终是我们投研团队的核心深耕方向。 需要重点关注的是,当前市场仍存在明显的估值分化格局:大量优质药企价值被市场低估,但也有部分企业的股价已提前透支了过度充分的未来预期,甚至将临床早期、临床前管线的海外市场潜在价值一并纳入当前估值。从理性客观的投研视角判断,这种定价方式存在明显不合理性。短期估值的快速扩张,可能会引发中期维度的估值消化,同时企业后续的基本面兑现也需要精准贴合持续抬升的市场预期,容错空间被大幅压缩。 回顾行业发展,自18A制度落地、科创板开通以来,国内一众创新药企业历经七八年的深耕发展,已逐步完成产品商业化落地,不少企业成功实现盈亏平衡,正式迈入盈利阶段。对于创新药企而言,海外市场的长期增长空间值得关注,但当下商业化落地带来的营收与利润同样至关重要,稳定的现金流是企业持续经营、持续创新的核心生命线。 脱离价格谈价值,一如空中楼阁。股价处于底部的资产,也是我们团队持续跟踪的重要方向,尤其是那些基本面正处筑底阶段的细分板块。在对医药各细分板块的投资机会进行动态评估后,我们会努力捕捉胜率与赔率较为匹配、且贴近当下市场风格的投资机会。但客观而言,展望未来,受益于海外药品定价通胀环境的新药及其产业链,预期收益率可能更为显著。 在投资运作方面,本基金充分认识到创新药研发周期长、波动偏大的行业特征,以中长期基本面为锚,均衡配置处于不同研发阶段的创新企业及相关产业链。在持续跟踪医保、产业扶持等相关政策变化中,动态评估企业研发风险与成长空间,通过深度研究降低个股不确定性。本基金立足产业周期,在板块震荡中挖掘估值与成长错配的中长期机会,力争伴随优质企业成长,实现组合长期稳健增值。 二级市场受资金流动性、阶段性主线切换等多重因素影响,始终处于波动之中。但市场波动与行情震荡是资本市场投资路上的必经之路,面对大幅波动带来的市场情绪扰动,我们始终坚守中期视角,摒弃短期浮躁心态,持续向高胜率的投资方向迭代进化。 正所谓"明道若昧,进道若退",产业的长期发展趋势不会因二级市场的短期股价涨跌而逆转。市场的阶段性波动,看似跌宕起伏,实则往往蕴含优质的投资机遇。资本市场每一轮行情、每一次投资机遇都具备独特性,固守旧经验、刻舟求剑的投资模式,终将难以适配迭代的市场,最终收效甚微。因此,我们团队尽力保持客观公允的研判心态,坚持求新求变、与时俱进,摒弃"傲慢与投资偏见",持续复盘校验投资判断、紧密跟踪产业动态与行业变化。只有跳出固化的投资定式,回归产业景气周期的本质逻辑开展投资,才能持续提升投资研判的胜率与决策质量。 在此,衷心感谢每一位投资人的信任与坚守。展望未来,我们将继续努力,力求比昨天更好一点。 市场向来充满变数,执着于预判短期涨跌,并非长久的投资之道。我们必须坦然承认,即便再深入的研究,也无法彻底消除市场本身的不确定性,更无法改变高成长行业天然伴随高波动的客观规律。投资本就是一场长跑,而非短时冲刺。切勿被浮躁的市场情绪带偏,更不要因短期涨跌打乱判断节奏,始终牢记自身投资目标与风险底线,以理性、平和的心态应对市场起伏,方能行稳致远。 建议大家结合自身持仓收益情况,灵活适配投资策略。如果您是在市场热度较高时入场的,不妨复盘当初的投资逻辑是否依旧成立,当前仓位是否超出了自身真实的风险承受能力。若在估值偏高的行情下,依旧看好产业长期远景,可通过逢低定投的方式摊薄持仓成本;同时也要牢记,适时设置止盈目标至关重要,达到预期收益后落袋为安,才能将账面收益率转化为实打实的投资收益。
本文数据来源于永赢医药创新智选混合发起C2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP



