证券之星消息,日前大盘价值ETF博时基金公布三季报,2026年三季度最新规模0.93亿元,季度净值涨幅为13.13%。
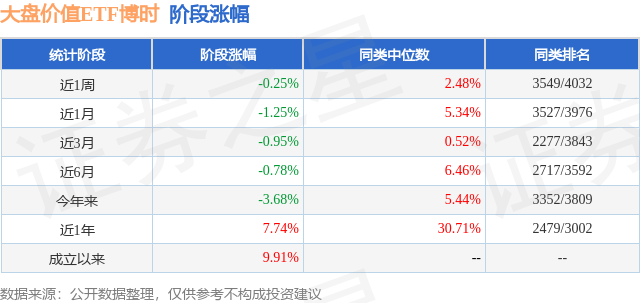
从业绩表现来看,大盘价值ETF博时基金过去一年净值涨幅为2.05%,同类基金过去一年净值涨幅中位数为-10.16%。而基金过去一年的最大回撤为-15.55%,成立以来的最大回撤为-15.55%。
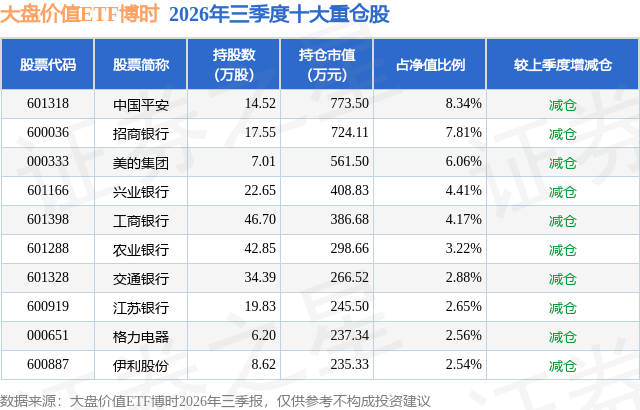
从基金规模来看,大盘价值ETF博时基金2026年三季度公布的基金规模为0.93亿元,较上一期规模8982.89万元变化了286.76万元,环比变化了3.19%。该基金最新一期资产配置为:股票占净值比98.62%,无债券类资产,现金占净值比1.59%。从基金持仓来看,该基金当季前十大股票仓位达44.64%,第一大重仓股为中国平安(601318),持仓占比为8.34%。
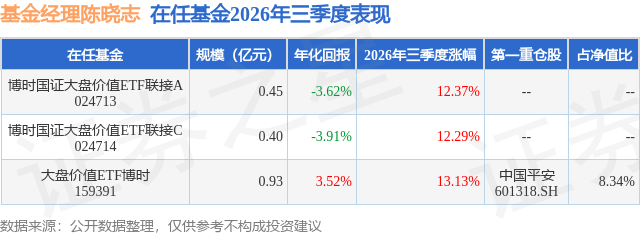
大盘价值ETF博时现任基金经理为陈晓志,本季度增聘基金经理陈晓志,近期离任的基金经理为王祥。其中在任基金经理陈晓志已从业0年又106天,2026年7月15日正式接手管理大盘价值ETF博时,任职期间累计回报为8.96%。目前还管理着3只基金产品(包括A类和C类),其中本季度表现最佳的基金为大盘价值ETF博时(159391),季度净值涨幅为13.13%。
对本季度基金运作,基金经理的观点如下:2026年三季度A股高位回落,风格由科技成长急速切向红利与资源。季初承接二季度末高度集中的科技行情,6月下旬科技板块成交占比升至历史高位区间,7月起出现系统性调整,并呈"科技→中小盘→全市场"的递进特征;8月市场围绕"景气科技+资源品涨价"两条主线修复;9月进入风格再平衡,前期强势方向再度走弱。两市日均成交额下降,交投明显降温。 本季市场调整的主因并非国内基本面恶化,而是海外科技波动、全球AI交易去杠杆与A股科技板块拥挤度过高三者叠加。6月下旬美联储点阵图转向年内加息,市场又传出大型科技公司拟出售多余算力,进入7月后海外存储龙头业绩预测不及预期,韩国收紧存储芯片相关杠杆ETF交易规则并上调保证金比例,日韩市场同步去杠杆,费城半导体指数持续下行,情绪沿跨境产业链传导至A股半导体与存储板块。同时,7月中报披露窗口使市场从"交易预期"转向"交易验证",前期涨幅居前的AI算力、半导体设备、消费电子跌幅居前,多个科技子板块单月回调幅度超30%。政策端,光伏"反内卷"标准与价格合规要求陆续落地,《扩大消费"十五五"规划》出台,为部分低位方向提供支撑。代表A股大盘价值风格相关公司表现的国证大盘价值指数,在三季度市场风格切换过程中表现相对强劲。区间上涨10.72%,大幅跑赢沪深300约23.2个百分点。指数上涨的直接来源是风格反转。7月A股呈现显著的高低切换特征,拥挤度较高的科技成长赛道回调,而低估值、高股息资产重新成为资金避风港,银行板块7月单月上涨11.6%、跑赢沪深300约19.4个百分点,煤炭(+14.3%)、石油石化(+12.6%)同步领涨。整个三季度,煤炭上涨19.29%、石油石化上涨15.32%、银行上涨14.56%,均属大盘价值指数的核心权重行业。资金面也提供了支撑。二季度主动偏股型基金资金主要流向电子、通信等高景气板块,银行等价值板块配置比例下降;进入7月后随着科技板块调整、风险偏好回落,配置需求边际改善,外资持仓中银行板块占比也小幅回升。从估值角度看,本季价值与成长的相对强弱完成了一次显著反转:大盘成长同期下跌18.71%,而红利指数上涨14.58%。 四季度风格能否延续,取决于成长板块盈利验证与价值板块估值修复的赛跑。主流观点认为市场正由估值修复阶段进入盈利验证阶段,配置逻辑偏向"科技成长+红利防御"的哑铃结构;但在前期两端均已有较大涨幅后,边际性价比下降,资金关注点可能转向估值与盈利匹配度更高的均衡方向,兼具成长与周期属性的中盘指数有望提供均衡配置机会。风格比较框架显示,四季度主要机构对周期、价值、红利类风格的评分相对居前,而成长类风格的估值与拥挤度分位偏高。 本基金作为一只被动策略的指数基金,会以最小化跟踪误差为目标,紧密跟踪标的指数表现。
本文数据来源于大盘价值ETF博时2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP



