证券之星消息,日前港股通汽车ETF富国基金公布三季报,2026年三季度最新规模0.78亿元,季度净值涨幅为-9.53%。
从业绩表现来看,港股通汽车ETF富国基金过去一年净值涨幅为-43.53%,同类基金过去一年净值涨幅中位数为-10.16%。而基金过去一年的最大回撤为-38.61%,成立以来的最大回撤为-38.61%。
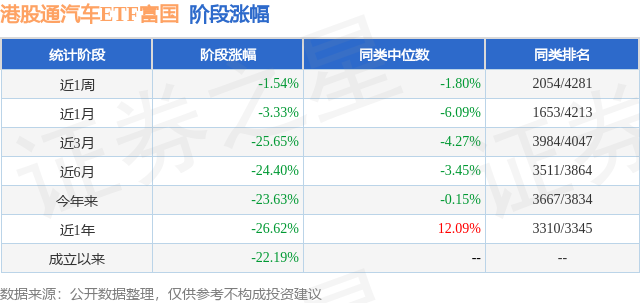
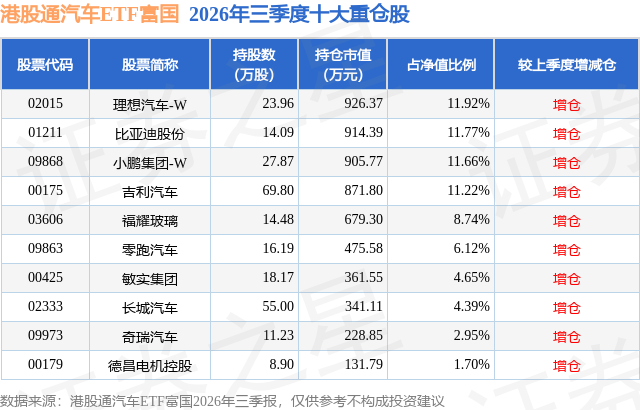
从基金规模来看,港股通汽车ETF富国基金2026年三季度公布的基金规模为0.78亿元,较上一期规模5908.21万元变化了1860.56万元,环比变化了31.49%。该基金最新一期资产配置为:股票占净值比99.49%,无债券类资产,现金占净值比1.83%。从基金持仓来看,该基金当季前十大股票仓位达75.12%,第一大重仓股为理想汽车-W(02015),持仓占比为11.92%。
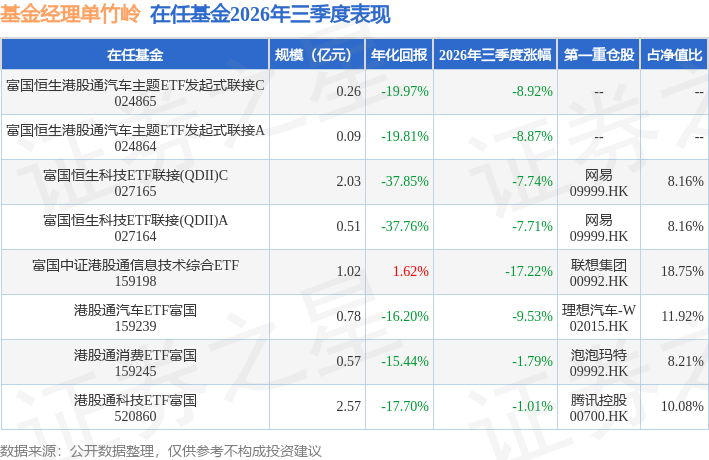
港股通汽车ETF富国现任基金经理为单竹岭,近期离任的基金经理为田希蒙。其中在任基金经理单竹岭已从业0年又140天,2026年6月11日正式接手管理港股通汽车ETF富国,任职期间累计回报为-26.36%。目前还管理着8只基金产品(包括A类和C类)。
对本季度基金运作,基金经理的观点如下:本季度,本基金严格遵循被动式指数化投资原则,以紧密跟踪标的指数——恒生港股通汽车主题指数为核心目标。我们致力于通过精细化组合管理,将日均跟踪偏离度与年度跟踪误差控制在预定范围内,确保指数成份股调整及日常申购赎回等业务平稳运行。基金采用完全复制法构建投资组合,依据指数成份股的权重配置资产,并根据市场变化动态调整,力求为投资者提供与标的指数表现高度一致的投资回报。 回顾2026年第三季度,本基金所跟踪的恒生港股通汽车主题指数呈现"先扬后抑"走势,报告期内本基金份额净值增长率为-9.53%,业绩比较基准收益率为-9.98%。本季度板块的核心矛盾在于"外需强、内需弱"的剪刀差进一步放大。出口端持续超预期,据乘联分会数据,三季度乘用车出口同比增长约八成,其中新能源乘用车出口增速更高、占乘用车出口比重已接近六成;但国内消费未能延续修复,据乘联分会数据,三季度乘用车零售同比下降约两成,前三季度累计零售同比下降21%,主因去年同期以旧换新补贴集中释放形成高基数、部分地区补贴额度收紧,以及消费者观望情绪浓厚。国内需求疲弱叠加价格竞争对整车与零部件盈利的持续侵蚀,是标的指数本季度下跌的核心原因。 展望2026年第四季度,我们对港股汽车板块维持谨慎观察态度。我们判断,板块核心矛盾仍是"外需强、内需弱"的剪刀差,投资机会将更多来自出口链条与具备全球化盈利兑现能力的龙头企业,而非国内需求整体景气度的系统性修复。主要基于以下三点判断: 1)估值已回落至历史中低位,安全边际较二季度进一步提升。 截至9月30日,标的指数市盈率(TTM)为23倍,处于该指数发布以来约37%的历史分位;年初以来指数累计下跌约三成,国内需求疲弱与行业盈利承压的悲观预期已得到较为充分的反映。对于基本面扎实、具备长期竞争力与全球化交付能力的龙头企业而言,当前估值提供了相对较高的安全边际与中长期配置价值。 2)出口仍是最确定的增长主线,最大外部不确定性阶段性落地,理性看待中欧谈判安排的双向含义。头部车企海外销量占比已普遍提升至三成以上,海外业务从"加分项"转变为"基本盘";考虑到海外单车盈利显著高于国内,出口放量有望支撑相关公司盈利结构改善。10月初,中欧贸易投资磋商达成谅解,有助于缓解市场对贸易摩擦升级的担忧,但据欧方会后表述,该安排将使未来数年中国混动车型对欧出口规模较无协议情景明显收缩。对于后续中国汽车产业的全球竞争力保持乐观展望,但需关注以欧洲为代表的目的地市场的生产与销售关系的演进。 3)国内汽车消费同比降幅有望在四季度逐步收窄,景气度存在边际改善空间。 去年同期高基数效应的最强阶段已经过去,据乘联分会判断,年末国内车市同比降幅有望收窄至个位数。供给端,四季度新车密集上市,叠加智能驾驶功能加速向中端车型下沉,有望对终端需求形成结构性拉动。
本文数据来源于港股通汽车ETF富国2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP



