证券之星消息,日前金元顺安鑫怡混合发起式A基金公布三季报,2026年三季度最新规模0.12亿元,季度净值涨幅为-13.08%。
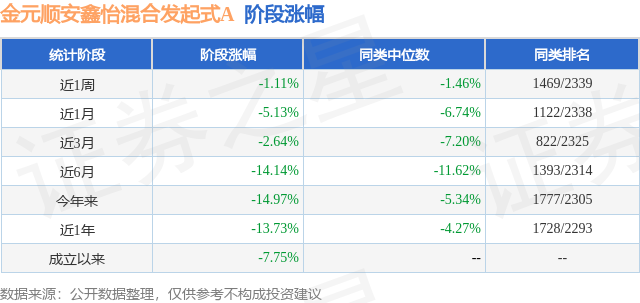
从业绩表现来看,金元顺安鑫怡混合发起式A基金过去一年净值涨幅为-13.73%,同类基金过去一年净值涨幅中位数为-4.27%。而基金过去一年的最大回撤为-20.62%,成立以来的最大回撤为-20.62%。
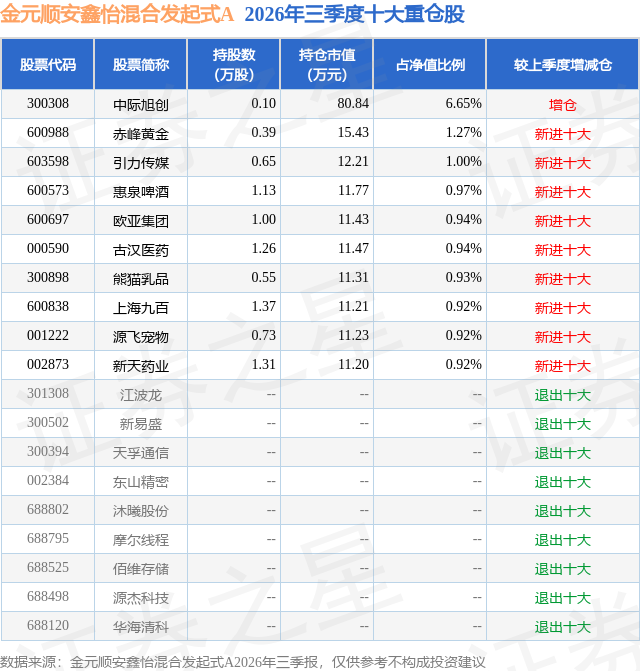
从基金规模来看,金元顺安鑫怡混合发起式A基金2026年三季度公布的基金规模为0.12亿元,较上一期规模1383.96万元变化了-176.55万元,环比变化了-12.76%。该基金最新一期资产配置为:股票占净值比47.8%,债券占净值比28.14%,现金占净值比23.8%。从基金持仓来看,该基金当季前十大股票仓位达15.46%,第一大重仓股为中际旭创(300308),持仓占比为6.65%。
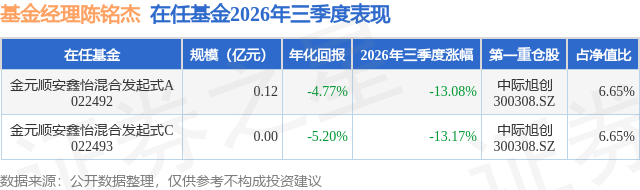
金元顺安鑫怡混合发起式A现任基金经理为李锐 陈铭杰。其中在任基金经理陈铭杰已从业3年又3天,2025年3月4日正式接手管理金元顺安鑫怡混合发起式A,任职期间累计回报为-7.75%。目前还管理着2只基金产品(包括A类和C类)。
对本季度基金运作,基金经理的观点如下:海外方面,三季度美国经济整体仍具韧性,但通胀回落进程再度受阻。中东冲突持续时间超出预期,油价重回高位,能源成本向更广泛领域传导,叠加关税以及AI基础设施建设带来的需求拉动,通胀呈现一定粘性。货币政策方面,美联储7月会议已有委员主张加息,沃什在杰克逊霍尔年会上释放偏鹰信号,9月会议全票通过三年来首次加息,点阵图预示年内仍可能进一步收紧;会后部分美联储官员表示无需急于再次行动,近端加息预期有所降温。金融市场方面,美债长端收益率升至二十余年来的高位,既反映通胀与加息预期的抬升,也包含市场对财政可持续性、国债供给压力以及AI相关融资需求的担忧,并带动全球长端利率上行、融资条件趋紧,部分新兴经济体面临资本外流压力,高估值成长资产亦受到一定压制。美股指数在盈利支撑下创出新高,但上涨主要集中于AI相关龙头。7月韩国股市在杠杆产品被动去杠杆的触发下大幅下跌,并向全球半导体相关市场外溢,暴露出前期AI相关交易高度拥挤所积累的脆弱性。 国内方面,三季度经济运行总体平稳,"外需强于内需、生产强于需求"的结构特征延续。出口保持较高增速,高技术制造业较快增长,制造业PMI在连续两个月收缩后于9月重回扩张区间;但消费、民间投资和房地产仍显疲弱,内需修复有待巩固。价格方面,PPI在输入性因素推动下涨幅较高,CPI温和运行。政策层面,7月政治局会议明确宏观政策持续发力、适时加力,央行三季度例会强调加大逆周期调节力度、加强货币与财政政策协同;季末国务院常务会议部署推出一批增量政策,个人住房贷款财政贴息等措施相继落地。整体来看,政策托底意图较为明确,但内需修复的力度和持续性仍需观察。 A股市场三季度经历了剧烈的风格再平衡。受海外AI硬件相关市场高位回落、算力供需格局分歧加大,以及前期交易高度拥挤、融资资金阶段性收敛等因素影响,科技成长方向出现快速调整,科创50、创业板指均录得历史最大单季跌幅。与此同时,资金向低位资产扩散,前期配置比例较低、市场关注相对有限的方向表现相对占优,市场风格趋于均衡。海外AI产业链龙头表现依然较强,而A股相关产业链仍处于估值与交易结构的消化过程中。这也提示我们,除产业趋势判断外,估值所隐含的预期、资金集中程度与交易结构,同样会对阶段性表现产生重要影响。 报告期内,本基金在季度初基于对海外杠杆交易风险外溢以及A股科技方向交易拥挤度偏高的判断,较大幅度降低了权益仓位,并将配置重心向估值相对合理、交易拥挤度较低、市场关注相对有限的方向调整,组合配置更为分散;考虑到全球AI算力产业景气尚未发生根本变化,组合保留了部分核心持仓。季内,在科技板块快速调整的过程中,我们对部分跌幅较大、基本面仍有支撑的算力品种进行了阶段性布局,但市场调整与估值消化的幅度和持续时间超出预期,对组合净值形成了一定拖累。截至报告期末,本基金权益仓位较二季度末明显下降。后续我们将继续加强宏观研判,密切跟踪海外利率与流动性、国内政策节奏以及市场风格的演变,结合产业景气变化对仓位与持仓结构进行动态调整,同时更加重视估值纪律与拥挤度管理,在控制回撤的前提下审慎把握结构性机会。
本文数据来源于金元顺安鑫怡混合发起式A2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP



