证券之星消息,日前永赢锐见先锋混合A基金公布三季报,2026年三季度最新规模6.91亿元,季度净值涨幅为-28.01%。
从业绩表现来看,永赢锐见先锋混合A基金过去一年净值涨幅为15.38%,同类基金过去一年净值涨幅中位数为-9.61%。而基金过去一年的最大回撤为-42.44%,成立以来的最大回撤为-42.44%。
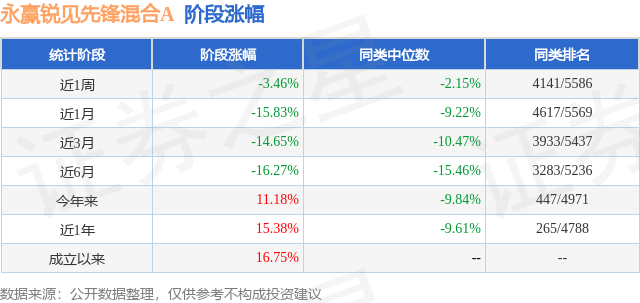
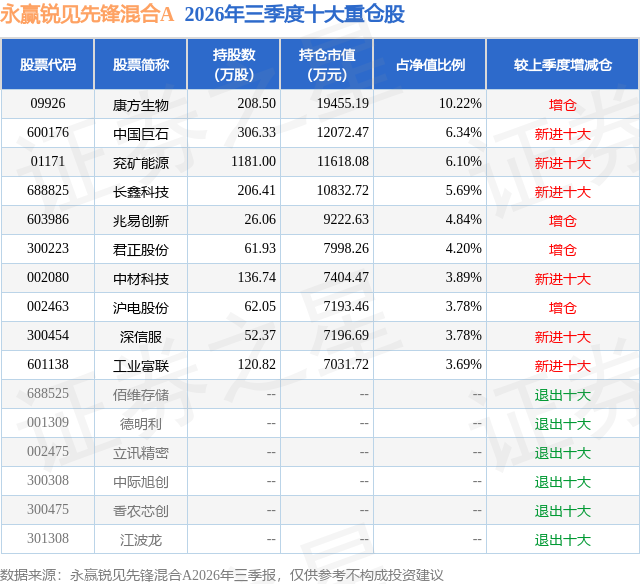
从基金规模来看,永赢锐见先锋混合A基金2026年三季度公布的基金规模为6.91亿元,较上一期规模7.77亿元变化了-8517.74万元,环比变化了-10.97%。该基金最新一期资产配置为:股票占净值比94.2%,无债券类资产,现金占净值比7.28%。从基金持仓来看,该基金当季前十大股票仓位达52.53%,第一大重仓股为康方生物(09926),持仓占比为10.22%。
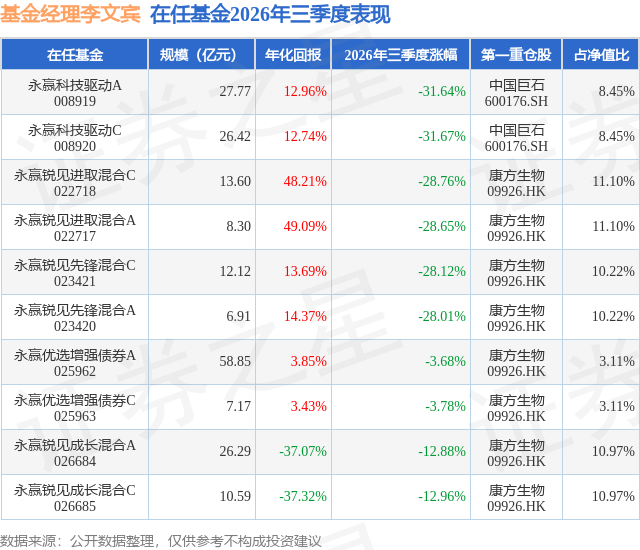
永赢锐见先锋混合A现任基金经理为李文宾。其中在任基金经理李文宾已从业9年又76天,2025年9月2日正式接手管理永赢锐见先锋混合A,任职期间累计回报为16.75%。目前还管理着10只基金产品(包括A类和C类)。
对本季度基金运作,基金经理的观点如下:2026年3季度,资本市场共同面临美联储加息宏观事件扰动:9月底美联储时隔3年多后再次重启加息。这引发了全球资本市场对美联储收紧流动性的严重担忧。此外,发达国家长期国债利率高企,也导致全球风险资产的价格大幅波动。我们认为此次美联储加息实属无奈之举,这与2010年后美联储开启的2轮持续且大幅的加息周期有着本质的区别。首先,目前通胀核心要素来自于中东冲突带来的全球能源价格暴涨,无法通过加息来推动通胀回落;其次,在9月加息前美国联邦基金利率高达3.75%,这是一个相当高的水平,与过去2轮加息的0利率起点不可同日而语;第三,在全球进入到AI创新周期后,全球经济K型分化已经成为不可逆的趋势,加息对科技产业的影响有限,而加息对非科技产业的负面影响目前尚没有清晰的认知,持续维持高利率极有可能严重打压非科技产业,进而导致经济出现无法预期的风险。所以我们认为当下美联储面对加息和通胀已经面临两难的境地。考虑到11月美国中期选举,我们认为10月加息概率较小。2026年12月及2027年加息与否存在多种不确定性,同时一旦中东冲突缓和,不排除果断中断加息的可能。 在这一重大宏观形势下,我们在投资端选择了如下两种投资策略:一是坚持投资以AI、半导体和创新药为核心的科技产业,我们相信这些产业的高增长可在一定程度上抵消加息的负面因素,同时在经历了7月的大幅调整后,较多白马核心龙头公司进入到了估值性价比较好的状态。在AI板块中,我们认为FCC政策对中国光模块产业的打击是长期的且存在不确定性,因此我们转向PCB及无源器件等方向。同时我们认为存储依然是AI产业发展最大的瓶颈,但与之前不同的是我们重点配置设计类企业而减持模组型公司。此外,我们认为国产GPU和CPU已经进入到产业繁荣周期,相对于海外需求和制裁的不确定性,国产链的确定性弥足珍贵,我们也给予了高度的关注;二是,继续拥抱以煤炭为主的核心资产板块,尤其是煤炭板块,我们看到今年以来国内外供给持续收紧,同时进入到四季度供暖季后,供需缺口将会持续扩大,因此价格走好将有望推动相关板块的龙头公司业绩不断超预期,此外我们预期年底对2027年长协煤价谈判将有可能会超预期大幅抬升。 展望后市,我们认为市场将会步入到存量博弈状态,这是由于市场经历了大幅调整后,众多不切实际的预期将会回归理性,市场交易行为也会重归理性从容。从2015-2018年和2022-2023年两轮美联储加息周期中,全球权益资产的表现来看,加息从来不会是导致股市大幅调整的主要原因,相反优秀的权益资产可以通过自身企业的成长性较好地对冲通胀带来的加息压力。决定权益资产走势的更多是自身基本面趋势,及估值性价比等核心要素,而我们认为当下恰好两者都处于较好的状态。所以我们对后续市场观点偏向于乐观。对此我们依然会紧紧拥抱科技资产和红利资产,采取哑铃型的配置策略。
本文数据来源于永赢锐见先锋混合A2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




