证券之星消息,日前国联安上证科创板综合指数增强A基金公布三季报,2026年三季度最新规模2.53亿元,季度净值涨幅为-27.83%。
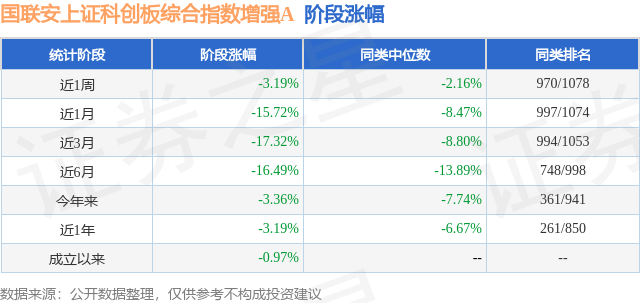
从业绩表现来看,国联安上证科创板综合指数增强A基金过去一年净值涨幅为-3.19%,同类基金过去一年净值涨幅中位数为-6.67%。而基金过去一年的最大回撤为-30.68%,成立以来的最大回撤为-30.68%。
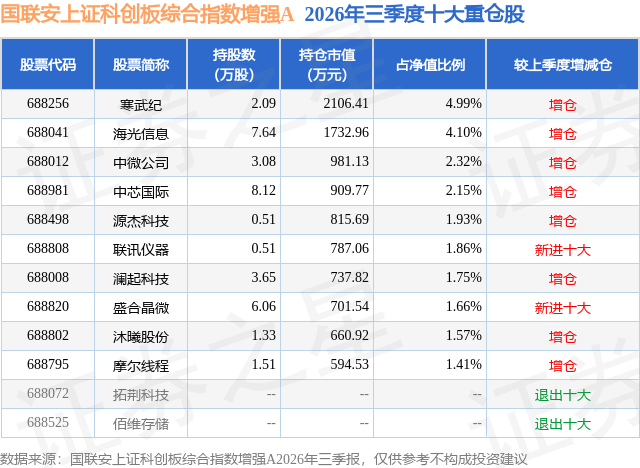
从基金规模来看,国联安上证科创板综合指数增强A基金2026年三季度公布的基金规模为2.53亿元,较上一期规模2.11亿元变化了4194.54万元,环比变化了19.92%。该基金最新一期资产配置为:股票占净值比91.65%,无债券类资产,现金占净值比9.19%。从基金持仓来看,该基金当季前十大股票仓位达23.74%,第一大重仓股为寒武纪(688256),持仓占比为4.99%。
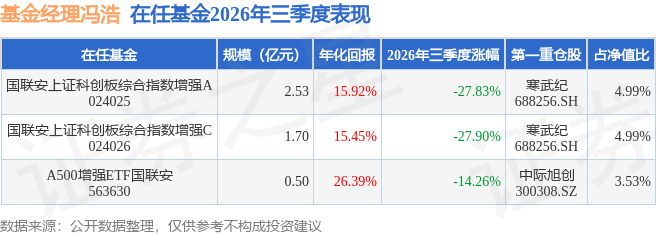
国联安上证科创板综合指数增强A现任基金经理为冯浩 何贤发,近期离任的基金经理为章椹元。其中在任基金经理冯浩已从业1年又91天,2025年8月29日正式接手管理国联安上证科创板综合指数增强A,任职期间累计回报为-0.97%。目前还管理着3只基金产品(包括A类和C类)。
对本季度基金运作,基金经理的观点如下:三季度,A股市场由二季度中后期的大幅放量,极度分化的行情,走向了深度调整、缩量出清,再到阶段修复、震荡博弈的市场格局。本季度,上证指数下跌6.15%,科创综指下跌27.97%,对应中证红利上涨9.38%。回望二季度末,市场尚处于"产业景气驱动、成长资产极致拥挤"的周期高点,成交量屡创历史新高;仅一个季度便切换为"流动性退潮,存量博弈"的低波状态,转变速度之快较为罕见。具体来看,7月,AI算力产业链估值处于历史极高点,在美联储加息预期的冲击下遭遇全球性的"泡沫挤出":韩国KOSPI指数单日下跌超10%,A股科技板块在交易拥挤度接近极值后快速瓦解,科创综指单月下跌28%;另一端,前期回撤较大的红利类指数则承接了部分流出资金,录得显著正收益。8月,随着"提升资本市场韧性和信心"的指导定调,叠加中报密集披露,以创新药为代表的低位成长赛道,和部分高景气的硬科技赛道快速反弹;但月末海外巨额算力融资计划再度引发"AI债务化"担忧,长久期美债收益率创2007年以来新高,叠加8月29日JacksonHole年会的偏鹰派表态,科技板块于8月末9月初二次探底,分歧加深,波动放大。9月,市场剧烈震荡:上旬风险资产承压于多重利空;中旬加息确认后阶段性利空出尽,迎来反弹窗口;下旬再度受到AI治理、美债长端利率攀升、地缘冲突等多重事件冲击,缩量回调。资金结构层面,本季度完成了一次深度出清:成交额自7月初3.6万亿天量,逐步萎缩至季度末1.6万亿的年内地量,市场的情绪及活跃程度显著衰退。两融余额自3万亿历史峰值迅速回落至2.6万亿附近,杠杆资金得到一定程度的消化。新发基金同样遇冷,发行数量与平均发行规模较二季度大幅下滑。经历了成长与价值的极端摆动后,股票间分化度自9月起有所收敛,市场由"高波分化"切换到"低波整固",价格波动的结构趋于有序。我们认为,复盘三季度行情及宏观环境,有三个关键因素值得重视与总结。其一,主导权益市场定价的主要矛盾,或从前期的产业景气转向全球流动性:美联储年内重启加息、美债长端收益率攀升至近二十年高位,对本季度成长股的估值产生不可忽视的负面影响;其二,科技主线的定价范式,已经由之前的"远期叙事"驱动,转向更谨慎的"盈利兑现"和"债务结构可控"驱动:本季度科技板块多次探底并非产业趋势崩塌,更多由海外流动性收紧,叠加债务端争议触发,定价锚正逐步发生切换;其三,国内产业基本面"生产强、需求弱"的分化仍在进一步加深:高技术制造业保持双位数增长,消费和地产投资持续承压,红利资产凭借低估值、高股息以及盈利稳定性重获关注,与科技成长形成哑铃两端,与我们二季度末的观点相互印证。本基金的投资运作管理采用国联安量化指数增强体系"多策略选股、多工具增强、动态紧风控"的策略框架,着眼于为投资人提供有竞争力且超额收益相关性较低的量化产品,在策略趋同的量化行业中提供有效的分散配置工具。投资团队通过异构模型获取两类收益:其一是分散参与科技板块内部高景气赛道轮动——以科创综指为基准,纳入符合条件的同行业非科创板公司,通过中长周期基本面模型筛选高景气、财务稳健的优质公司,避免对少数潜在赢家集中押注,在紧密跟踪指数的同时广泛参与各细分赛道中具备竞争力企业的成长;其二是在价格波动中通过积极交易积累超额——高波动资产更易在交易端提供收益土壤,本产品以短周期量价模型在波动中增强收益,辅以衍生品工具提供下行保护、自上而下的风险模型控制敞口。报告期内,科创综指经历一轮剧烈震荡,7月单月下跌近28%。本基金在二季度创累计超额新高后,三季度面临较大的回撤压力,季度内绝对收益-27.83%,与基准基本持平。受外部输入性风险及科技板块高拥挤度影响,7月以来组合超额收益承压并一度击穿风控预警值,此后投研团队严格执行预定的风控措施、组合保持整体紧敞口管理。与此同时,由于组合在市值风格上一贯的紧暴露,在8-9月小市值明显反弹的行情中未能明显受益。基于内部归因分析,本季度组合负向超额主要来源于算力硬件板块的超配,基本面模型捕捉到该板块的高景气及业绩增长确定性符合我们预期。尽管阶段性超额收益承压,我们维持对模型能够有效精选基本面优质个股的信心。随着三季度拥挤度的逐步出清以及三季报期市场重新重视个股基本面评估,超额收益有望迎来修复良机。展望四季度,我们面临的是一个相对复杂、风险与收益并存的环境:第一,美联储加息预期叠加美债收益率持续上行意味着全球流动性边际收紧和风险偏好被压制,但5.3%的10年期美债的投资性价比已追平美股;第二,十月份的三季报窗口大概率持续验证AI产业"供不应求"的高景气和资本开支持续高增的展望;第三,临近11月美国中期选举窗口,我们不排除中东局势阶段性缓和带来通胀回落预期及风险偏好提升;最后,国内增量政策有望陆续出台托底经济、稳定内需和信心。综合来看,风险偏好的压制或将阶段性缓和,权益市场有望在四季度迎来反弹。结合过去一季度A股相对低迷的走势,当前市场所处的位置已经较为充分反映未来的悲观预期,也给投资者带来相对高性价比的低位布局窗口。投资团队也将在组合管理密切跟踪上述市场重要变量和灵活捕捉潜在市场机会,力争为投资者带来超额回报。
本文数据来源于国联安上证科创板综合指数增强A2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




