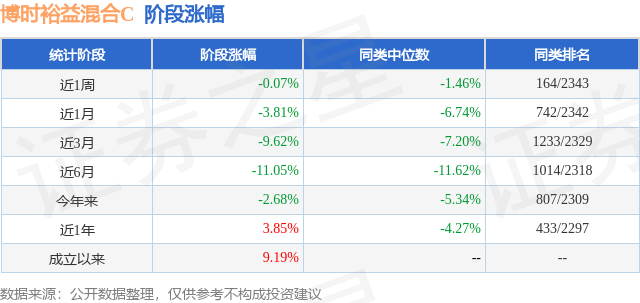
证券之星消息,日前博时裕益混合C基金公布三季报,2026年三季度最新规模4.02亿元,季度净值涨幅为-1.09%。
从业绩表现来看,博时裕益混合C基金过去一年净值涨幅为3.85%,同类基金过去一年净值涨幅中位数为-4.27%。而基金过去一年的最大回撤为-14.58%,成立以来的最大回撤为-14.58%。
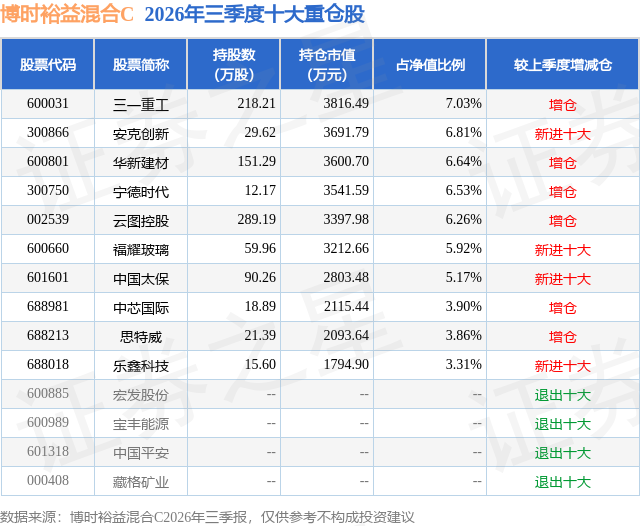
从基金规模来看,博时裕益混合C基金2026年三季度公布的基金规模为4.02亿元,较上一期规模2.29亿元变化了1.73亿元,环比变化了75.7%。该基金最新一期资产配置为:股票占净值比81.27%,债券占净值比0.04%,现金占净值比7.39%。从基金持仓来看,该基金当季前十大股票仓位达55.43%,第一大重仓股为三一重工(600031),持仓占比为7.03%。
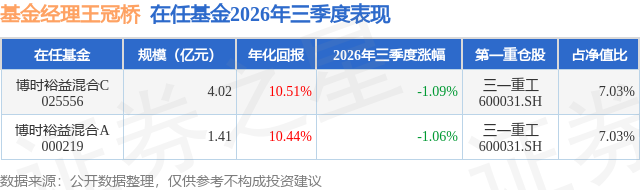
博时裕益混合C现任基金经理为王冠桥。其中在任基金经理王冠桥已从业3年又98天,2025年9月16日正式接手管理博时裕益混合C,任职期间累计回报为10.09%。目前还管理着2只基金产品(包括A类和C类)。
对本季度基金运作,基金经理的观点如下:本产品的策略,是在控制下行风险的前提下,力求给持有人带来长期的可持续的回报,而不是追求短期高风险偏好的策略。基金合同约定了以绝对收益为目标,分为下行风险控制和收益获取两个方面,风险控制目标优先。这个产品的定位和我重视安全边际的投资框架是非常匹配的。本产品3季度在宽基指数下跌过程中表现优于指数,主要原因是高估值的科技股占比较低。在中报里我讨论了AI产业链估值偏高、交易过热的问题,也在组合中降低了相关资产的敞口,规避了AI板块7月的快速下跌。但组合在9月份表现较弱,跌幅主要来自新能源、出口相关股票。其中新能源电池受到消费税、出口退税、去库存、乘用车客户降本压力等多重因素冲击,股价跌幅较大。而出口类股票受中欧贸易摩擦影响,股价震荡下跌。展望未来,有几点新的观察和思考向持有人汇报。第一,关于经济。中国经济依然处于结构转型升级阶段,新旧动能切换对经济和信贷总量的影响预计还将持续,经济的结构性驱动力来自AI和出口。AI是时代的beta、全球都受益于技术周期。出口是中国的alpha,我们凭借质优价廉的产品参与全球竞争、获取市场份额。这两个趋势是中长期的,尚未看到拐头的迹象。第二,关于市场。A股市场的换手率、波动率在全球处于较高水平,利空/利多因素容易放大情绪、放大股价波动,考验投资者对股票的定价能力。能够创造价值并可持续增长的股票是稀缺资产,类似股息增长型债券。如果股票价格已经低于价值,而市场情绪进一步放大了股价跌幅,这对价值投资者反而是好事、是加仓的机会。相比于短期的股价波动,更重要的是对长期价值的判断,要识别价值低估,规避价值陷阱。第三,关于交易。我的交易策略还需要继续优化,伴随对股票和公司理解的深入,对估值和安全边际理解的深入,如何更平稳的建仓,减少交易的损耗。第四,关于AI。如果把新兴产业的股价阶段做一个划分,可以分为叙事驱动和经济驱动两个阶段。叙事驱动是指在产业还没有形成投入产出闭环的阶段、依赖外部资源投入驱动增长,类似2019年之前的电动车。经济驱动是指产业完成了投入产出闭环,大部分行业都处于这个阶段。按这个分类,AI还处于叙事驱动阶段,为什么虽然上游GPU、光模块等硬件公司的利润非常好,中游的云厂商收入也在快速增长、部分AIDC投资回收期在3年以内,但支撑整个中游、上游的最终付费方——大模型公司仍处于大幅亏损阶段,他们购买算力的资金一部分来自终端客户的付费、但更大部分来自私募股权的融资。考虑两家公司下半年还将进行一轮千亿美金规模的融资,能够支撑2027年的训练和推理费用,支撑中上游的订单。但两家公司的估值已经超过万亿美金,股东对AI未来价值兑现的要求也会水涨船高。市场期待的是大模型能力持续升级打开新的货币化空间,同时通过自我迭代实现超级智能替代劳动力,并为此下了巨大的赌注,体现为大模型的估值和云厂商的capex。科技跃迁的节奏往往难以判断,需要根据股票包含的估值和预期,确定持仓比例,保持好奇心、谦虚心、敬畏心。第五,关于出口。虽然3季度出口类股票表现并不好,但微观层面企业经营良好,海外的工程机械、电动车、储能需求都保持了中高速的增长,股价疲软可能来自市场对未来的担忧,比如工程机械担心高油价、高利率,新能源担心供给过剩、价格下降,但这两个担心又是矛盾的。如果油价保持在目前的水平、那么新能源就不用担心供过于求,欧洲、东南亚、拉美等地区都会加速向新能源靠拢,实现能源供给的多元化。我倾向于股价疲软来自市场本身风险偏好的下降,而非这些公司的经营出现很大的问题,中欧贸易摩擦、税率的影响可以通过时间消化。最后,对于能够保持稳定增长的红利资产,我也是长期看好的,这类股票的估值不高、股息率具备吸引力,也受到保险公司资产配置需求的长期青睐。我选择的红利资产包括煤化工、磷化工和一些盈利稳定的个股,煤化工和磷化工不仅是化工厂,更具备资源属性,煤矿和磷矿的获取难度日益增大,对于已经掌握资源的公司则加深了竞争壁垒、有助于保持长期的盈利稳定和分红能力。红利股票持仓中没有银行股,主要认为银行的信贷投放和利差依然承压,过去3年银行股的涨幅主要来自估值提升,盈利贡献比较有限,而估值扩张又会导致长期回报率的衰减,我更倾向寻找具备盈利增长能力和分红能力的股票。
本文数据来源于博时裕益混合C2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP




