证券之星消息,日前天弘港股红利高股息指数E基金公布三季报,2026年三季度最新规模0.24亿元,季度净值涨幅为10.52%。
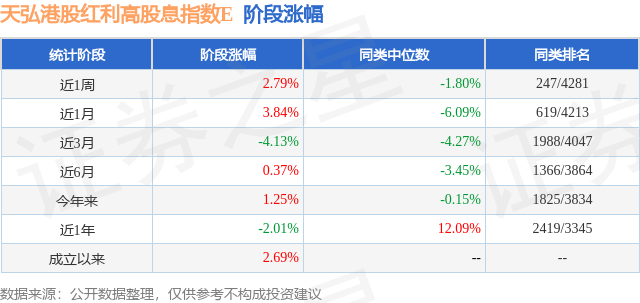
从业绩表现来看,天弘港股红利高股息指数E基金过去一年净值涨幅为-5.47%,同类基金过去一年净值涨幅中位数为-10.16%。而基金过去一年的最大回撤为-16.65%,成立以来的最大回撤为-16.65%。
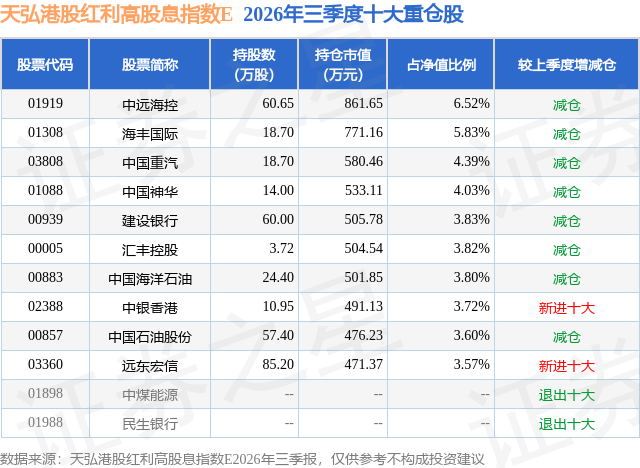
从基金规模来看,天弘港股红利高股息指数E基金2026年三季度公布的基金规模为0.24亿元,较上一期规模2655.34万元变化了-280.43万元,环比变化了-10.56%。该基金最新一期资产配置为:股票占净值比94.35%,债券占净值比1.52%,现金占净值比3.54%。从基金持仓来看,该基金当季前十大股票仓位达43.11%,第一大重仓股为中远海控(01919),持仓占比为6.52%。
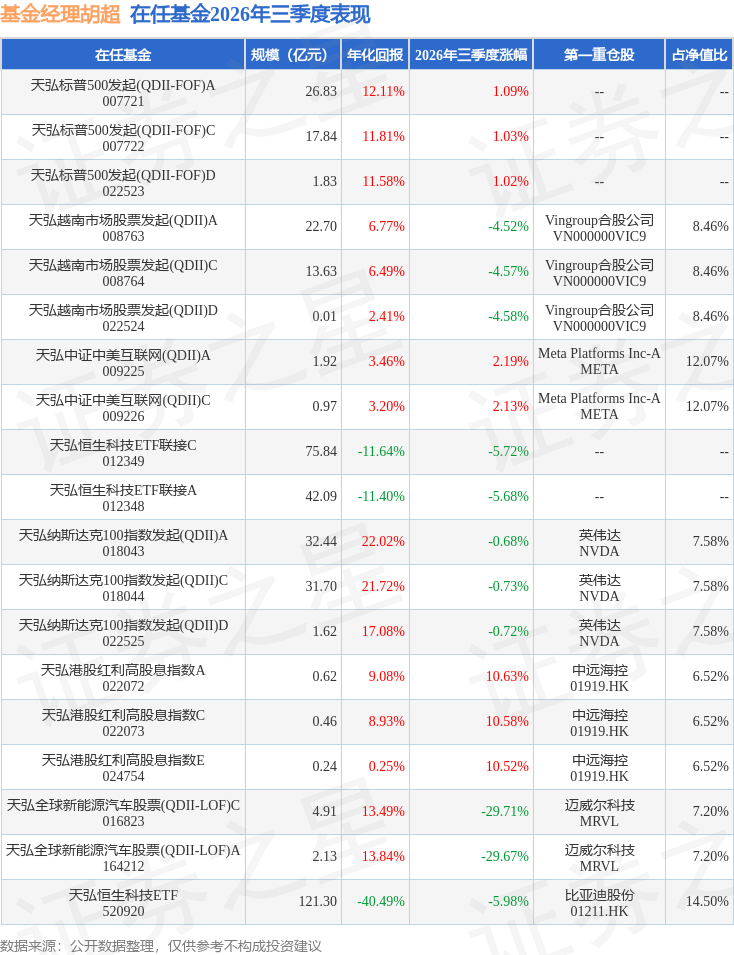
天弘港股红利高股息指数E现任基金经理为胡超 杨恋令。其中在任基金经理胡超已从业7年又37天,2025年7月2日正式接手管理天弘港股红利高股息指数E,任职期间累计回报为0.33%。目前还管理着19只基金产品(包括A类和C类),其中本季度表现最佳的基金为天弘港股红利高股息指数A(022072),季度净值涨幅为10.63%。
对本季度基金运作,基金经理的观点如下:2026 年第三季度,海外流动性环境发生明显变化,美债长端收益率持续走高,10 年期美债收益率最高触及 5.33%,美联储重启加息。资本市场方面,以存储、通信、芯片、半导体设备材料等为代表的人工智能硬件科技股,在经历了二季度的大幅上涨后,7月出现大幅回撤,并逐步修复。从指数层面来看,美股主要股指陆续收复跌幅后接续创下历史新高,结构性行情较为显著。 三季度港股市场整体震荡走弱。高股息资产作为底仓类资产,整体小幅下行,表现相对大盘具备一定防御属性,但在海外利率快速上行阶段,高股息板块同样难以完全规避市场系统性调整压力。板块权重集中于国有大行、能源、电信运营商、公用事业,板块核心逻辑来自稳定分红、低估值保护,但银行净息差压力、油价波动、外部利率上行持续扰动板块估值修复空间。 资金层面,中美利差维持高位,南向资金流入节奏有所放缓,海外资金对港股风险资产的整体风险偏好回落,红利板块也承受一定的资金流出压力。国内政策层面,央企分红机制持续完善,高股息企业分红回报的底层逻辑没有遭到破坏。在权益市场不确定性抬升的环境下,以获取稳定股息回报为目标的配置需求依旧存在,红利资产底仓配置价值凸显。 本基金主要采用完全复制标的指数的方法,进行被动指数化投资,股票投资组合的构建主要按照标的指数的成份股组合及其权重来拟合复制标的指数,并根据标的指数成份股及其权重的变动而进行相应调整,以复制和跟踪标的指数。报告期内,本基金在做好跟踪标的指数的基础上,认真应对投资者日常申购、赎回及成份股调整等工作。
本文数据来源于天弘港股红利高股息指数E2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP




