证券之星消息,日前浦银北证50成份指数C基金公布三季报,2026年三季度最新规模0.48亿元,季度净值涨幅为-15.61%。
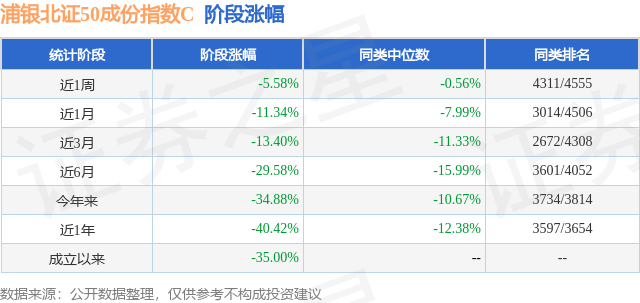
从业绩表现来看,浦银北证50成份指数C基金过去一年净值涨幅为-40.42%,同类基金过去一年净值涨幅中位数为-12.38%。而基金过去一年的最大回撤为-41.62%,成立以来的最大回撤为-42.72%。
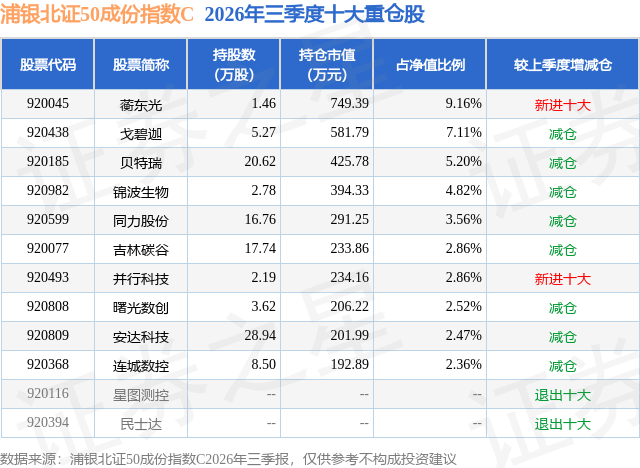
从基金规模来看,浦银北证50成份指数C基金2026年三季度公布的基金规模为0.48亿元,较上一期规模5797.99万元变化了-994.96万元,环比变化了-17.16%。该基金最新一期资产配置为:股票占净值比94.59%,无债券类资产,现金占净值比5.4%。从基金持仓来看,该基金当季前十大股票仓位达42.92%,第一大重仓股为蘅东光(920045),持仓占比为9.16%。
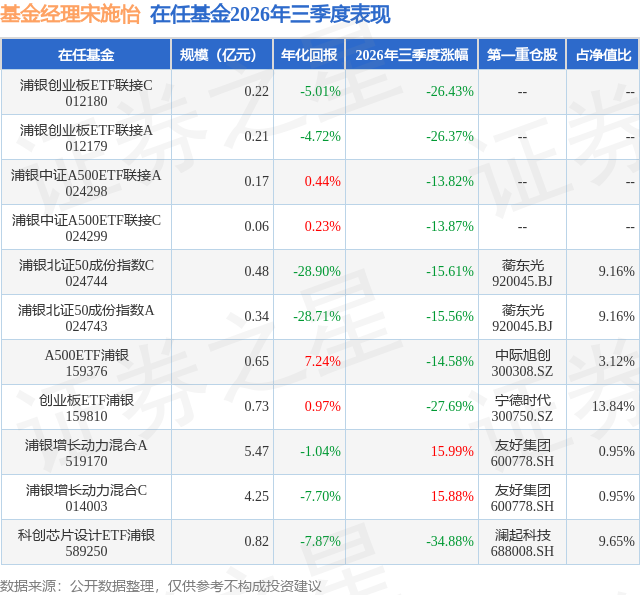
浦银北证50成份指数C现任基金经理为宋施怡。其中在任基金经理宋施怡已从业2年又230天,2025年7月25日正式接手管理浦银北证50成份指数C,任职期间累计回报为-32.52%。目前还管理着11只基金产品(包括A类和C类),其中本季度表现最佳的基金为浦银增长动力混合A(519170),季度净值涨幅为15.99%。
对本季度基金运作,基金经理的观点如下:2026年三季度,A股主要指数全部收跌,上证指数下跌6.16%,深证成指下跌20.47%,创业板指下跌27.8%,科创50下跌30.7%。市场风格出现剧烈反转,上半年领涨的科技成长板块大幅回撤,创业板指、科创50双双创下各自历史上最大的单季跌幅。而资源、银行等防御板块逆势走强。我们认为出现该种情况的原因有以下三点:首先,海外流动性收紧压制科技股估值:9月,美联储加息25BP至3.75%-4.00%,为两年降息周期后的首次转向;10年期美债收益率一度突破5.3%,创2002年以来新高。高久期成长股估值被大幅压缩。其次,AI叙事扰动与筹码出清:二季度科技股抱团达到历史极致,AI资本开支放缓导致市场担忧,使得海外科技股与A股共振下跌。再叠加获利盘兑现、融资盘减仓、量化止损等多种原因形成负反馈。最后是地缘冲突与输入性通胀。7月美伊局势恶化、霍尔木兹海峡断航担忧推升油价,加剧通胀与加息预期。流动性方面,三季度A股日均成交额约2.28万亿元,但出现逐月下降的趋势。9月29日成交额一度缩至1.42万亿元,为近14个月新低。两融余额从7月初的约2.88万亿元降至9月末的约2.42万亿元,杠杆资金明显退潮。 u3000u3000北证50三季度下跌16.91%,今年以来下跌27.83%,在所有宽基指数中跌幅最大,已经抹掉924行情以来大部分涨幅。我们认为四季度北证50有望企稳反弹。首先,2026年10月15日是北交所开市五周年,北证50ETF、北交所市值配售等更多政策红利可期。其次,首批9只北交所3个月持有期基金于9月8日获批,将为北交所带来额外的增量资金。最后,在北证50指数大幅下跌后,与同为硬科技指数的科创50相比,目前北证50估值仅为科创50的1/5左右,因此,北证50在当前点位兼具胜率与赔率。 u3000u3000北证50作为北交所唯一的宽基指数,汇聚北交所各赛道龙头企业,对北交所具有较强代表性。此外,北证50成分股"专精特新"含量高,专注"硬科技"赛道,在各个新质生产力领域均有覆盖。在中美博弈的大环境下,北交所市场"专精特新"的定位和发展方向与"自主可控"和创新驱动发展战略国家政策导向高度契合。 u3000u3000在投资策略方面,北证50成份指数基金作为跟踪北证50指数的被动型投资产品,采取完全复制指数的投资策略,严格控制每日基金净值与业绩基准波动的偏差,使基金回报紧密跟踪目标指数的收益,降低跟踪偏离度。报告期内,本基金以获取北证50指数的长期收益为宗旨,构建了紧密跟踪标的指数的投资组合,将跟踪误差控制在较低水平,较好地实现了基金的投资目标。
本文数据来源于浦银北证50成份指数C2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



