证券之星消息,日前富荣研究优选混合A基金公布三季报,2026年三季度最新规模0.01亿元,季度净值涨幅为-5.42%。
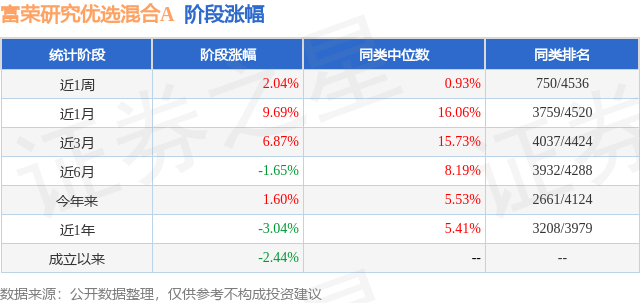
从业绩表现来看,富荣研究优选混合A基金过去一年净值涨幅为-8.44%,同类基金过去一年净值涨幅中位数为-12.23%。而基金过去一年的最大回撤为-21.24%,成立以来的最大回撤为-22.13%。
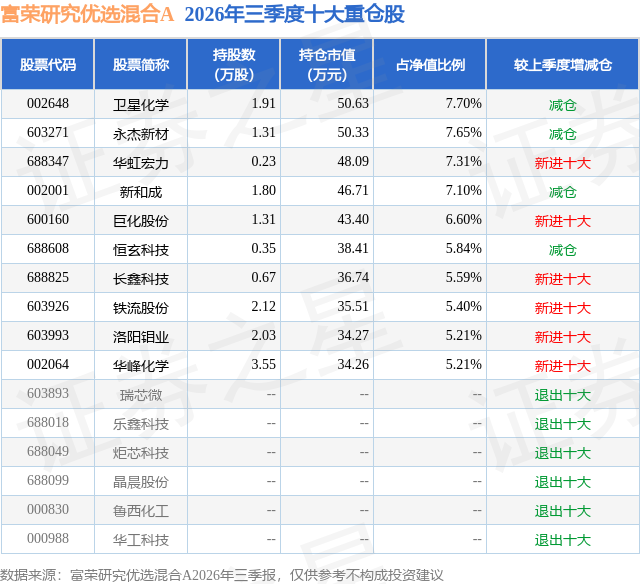
从基金规模来看,富荣研究优选混合A基金2026年三季度公布的基金规模为0.01亿元,较上一期规模99.44万元变化了-7.13万元,环比变化了-7.17%。该基金最新一期资产配置为:股票占净值比85.4%,无债券类资产,现金占净值比14.59%。从基金持仓来看,该基金当季前十大股票仓位达63.61%,第一大重仓股为卫星化学(002648),持仓占比为7.7%。
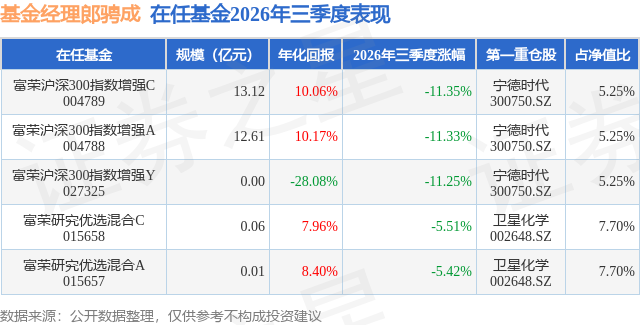
富荣研究优选混合A现任基金经理为郎骋成。其中在任基金经理郎骋成已从业6年又107天,2023年9月19日正式接手管理富荣研究优选混合A,任职期间累计回报为31.3%。目前还管理着5只基金产品(包括A类和C类)。
对本季度基金运作,基金经理的观点如下:报告期内,A股呈现典型的存量博弈特征。科技方向在AI算力共识行情的阶段性高位出现松动,两融资金经历了一轮去杠杆后逐步企稳。科创50指数下跌30.70%,科创综指下跌27.98%,创业板指下跌27.80%;中证500、沪深300、中证2000分别下跌17.67%、12.49%、11.08%,上证指数下跌6.16%,跌幅相对最小。从申万行业看,电子、通信、建筑材料领跌,跌幅分别为32.65%、28.72%、26.10%,主要受AI算力与科技成长方向前期拥挤度偏高、估值压力集中释放的影响;房地产、农林牧渔、银行等低估值与政策受益方向逆势上涨,其中房地产上涨9.36%、农林牧渔上涨15.10%。三季度后半程,上涨行业数量增多、轮动节奏加快,但持续性普遍不足;估值分化虽有所收敛,市场却未能形成新的热点主线。 本基金在投资策略上,注重从产业周期视角出发,通过深入的行业研究和公司筛选,把握结构性机会。我们一方面从宏观层面分析行业政策导向、商业模式可持续性和竞争格局,判断各板块所处的周期阶段;另一方面,自下而上精选行业内具备成本优势、管理高效和治理完善的企业,结合基本面与估值水平进行综合评估,并动态优化持仓结构。三季度,组合重点配置了科技制造、周期品等景气度较高的领域,整体仓位保持稳定。 从上市公司的经营维度审视,盈利端的改善是真实且在边际上走阔的。浙商证券的统计数据显示,2026年上半年全部A股归母净利润同比增长15.85%,剔除金融后为14.89%;二季度单季非金融净利润同比达到18.4%,较一季度的11.2%显著放大,盈利增速呈逐季抬升态势。盈利质量同步改善,非金融ROE(TTM)回升至6.74%,连续两个季度上行;经营性现金流同比转正,CAPEX同比转正,指向产能出清接近尾声。结构上,AI链上半年净利润同比增速达77%,非AI板块仅约10%,两者间约67个百分点的剪刀差,表明本轮盈利扩张的产业集中度较高;此外,资源类、TMT、金融服务、金融地产等板块净利增速处于历史高位。 宏观层面,出口维持韧性,PPI处于相对高位,高景气行业的成本通胀正向盈利端传导。结合宏观和微观数据,当前市场并不缺乏基本面支撑,我们判断股指的约束来自分母端。三季度开始的"主线混乱"表象,可以理解成分子端改善与分母端收紧之间的阶段性错位,而非盈利趋势的脱钩。分母端的约束来自油价和美联储货币政策。受地缘因素反复影响,布伦特原油自7月初约70美元/桶一度升至110美元/桶上方,能源价格上行重新推升通胀预期并传导至美债利率;沃什在杰克逊霍尔会议上的偏鹰表态使加息预期升温,美债十年期收益率一度触及二十多年来的新高。海外流动性的收紧显著收窄了A股估值扩张的空间,尤其在季报披露完毕后的业绩真空期内,利率变量对风险偏好的边际影响被放大。 展望四季度,政策环境构成托底而非强刺激。货币政策仍存降准空间,财政支出有望在四季度加快投放,专项债、政策性金融工具也都有可拓展的空间。由于向下有盈利与政策双重支撑,向上受海外利率高位、成交量下滑及业绩真空期约束,估值弹性相对2026年前三个季度来看明显受限。我们对市场维持中性乐观判断,股指或将在区间内波动,等待右侧变盘信号确认。配置层面,除了继续关注中期盈利质量相对更好的AI、周期品等方向,海外人形机器人量产进度与国内液态火箭回收进展等产业的新趋势也值得重点观察。
本文数据来源于富荣研究优选混合A2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP



