证券之星消息,日前华夏清洁能源龙头混合发起式A基金公布三季报,2026年三季度最新规模0.79亿元,季度净值涨幅为-20.16%。
从业绩表现来看,华夏清洁能源龙头混合发起式A基金过去一年净值涨幅为-17.3%,同类基金过去一年净值涨幅中位数为-12.23%。而基金过去一年的最大回撤为-15.66%,成立以来的最大回撤为-28.87%。

从基金规模来看,华夏清洁能源龙头混合发起式A基金2026年三季度公布的基金规模为0.79亿元,较上一期规模1.06亿元变化了-2720.88万元,环比变化了-25.73%。该基金最新一期资产配置为:股票占净值比88.31%,无债券类资产,现金占净值比9.04%。从基金持仓来看,该基金当季前十大股票仓位达80.51%,第一大重仓股为振华股份(603067),持仓占比为10.1%。
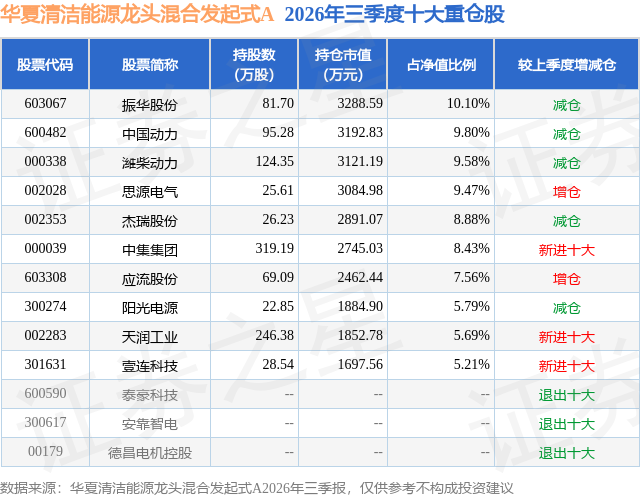
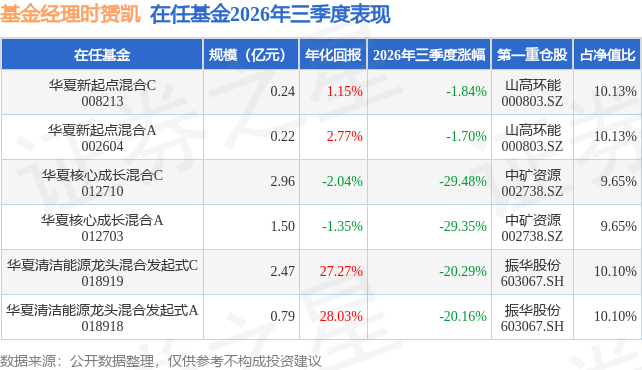
华夏清洁能源龙头混合发起式A现任基金经理为时赟凯。其中在任基金经理时赟凯已从业0年又246天,2026年2月26日正式接手管理华夏清洁能源龙头混合发起式A,任职期间累计回报为-31.43%。目前还管理着6只基金产品(包括A类和C类)。
对本季度基金运作,基金经理的观点如下:2026年三季度,海外AI数据中心建设与全球电力基础设施供给约束继续推动电源及电力设备需求增长。季度内海外主要电源设备企业披露的业绩和订单进一步验证了现场发电需求,燃气轮机、燃气内燃机和固体氧化物燃料电池(SOFC)等环节延续较高景气度。与此同时,远期AI资本开支预期的变化,以及美国对部分联网并网逆变器和大电力系统相关设备的监管收紧,使能源装备出海面临新的不确定性,产业需求增长与市场估值波动并存。 本基金继续专注于投资受益于全球能源转型与算力基建双重驱动的龙头企业,重点围绕AI数据中心相关燃气发电设备、SOFC、电网设备及光伏储能产业链进行配置。回顾三季度,组合延续二季度数据中心供电交付全链条的研究框架,进一步重视订单与盈利的兑现。海外龙头燃气轮机订单及产能预留继续增长,SOFC收入和盈利改善并上调全年指引,燃气内燃机在大型数据中心的订单拓展上也取得进展。燃气轮机扩产仍受热端部件、精密制造和认证周期制约,客户对现场发电方案交付速度和运行可靠性的要求持续提升,为具备客户认证、稳定交付能力的供应商提供了成长机会。 从组合结构看,三季度末持仓仍保留AI电力链核心配置,但相较二季度末,配置进一步向订单较清晰、盈利兑现较快的公司及海外主机厂零部件供应商倾斜,降低了部分短期业绩可见度较低的发电整机环节,以及受美国政策影响较大的电网设备和储能标的的配置。我们认为,在海外需求持续增长、政策准入约束增加的阶段,需要更加重视客户关系、订单质量和盈利兑现周期。零部件供应商的订单基础可能提供相对优势,但其业务同样需要结合具体产品、最终用途及客户采购变化评估政策风险。 我们对AI电力赛道的中长期逻辑依然保持信心。AI训练和推理带来的用电需求增量,仍将推动电源设备、输配电及数据中心供电系统升级,但不同环节的投资节奏将更多取决于正式订单、项目融资与审批、产能爬坡和实际交付。美国相关政策的实施细则及豁免安排也将影响企业订单向收入和利润的转化。我们将继续在燃气轮机、燃气内燃机、SOFC及相关供电链条中精选业绩增长与估值相匹配的企业,根据订单、盈利及海外供应链变化动态优化配置,兼顾成长空间与投资赔率。
本文数据来源于华夏清洁能源龙头混合发起式A2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP



