证券之星消息,日前大成可转债增强债券C基金公布三季报,2026年三季度最新规模0.03亿元,季度净值涨幅为-17.07%。
从业绩表现来看,大成可转债增强债券C基金过去一年净值涨幅为-12.27%,同类基金过去一年净值涨幅中位数为-0.03%。而基金过去一年的最大回撤为-23.39%,成立以来的最大回撤为-23.39%。
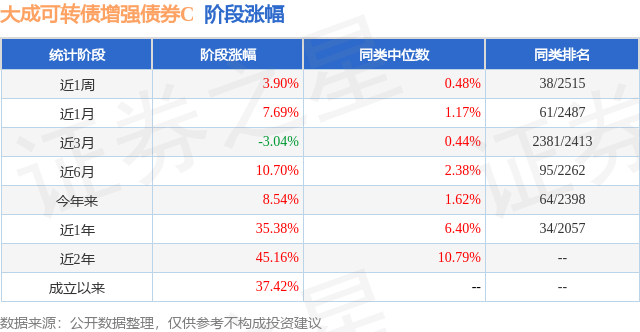
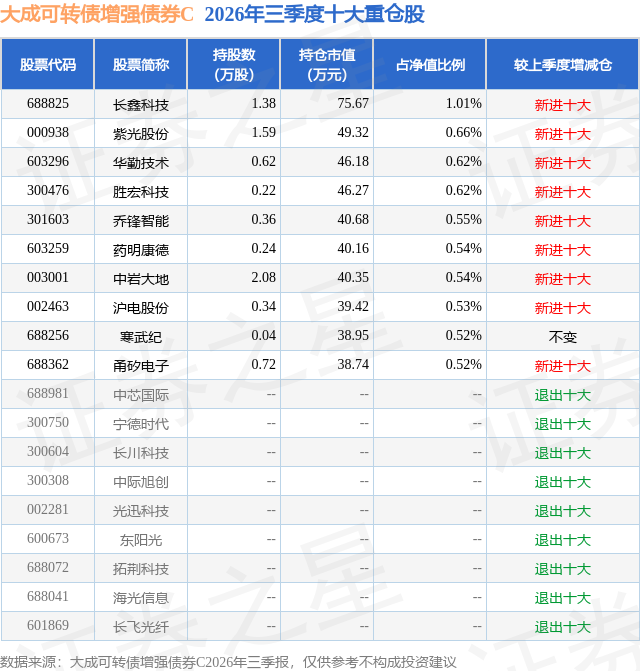
从基金规模来看,大成可转债增强债券C基金2026年三季度公布的基金规模为0.03亿元,较上一期规模1489.41万元变化了-1162.2万元,环比变化了-78.03%。该基金最新一期资产配置为:股票占净值比15.06%,债券占净值比80.53%,现金占净值比4.29%。从基金持仓来看,该基金当季前十大股票仓位达6.11%,第一大重仓股为长鑫科技(688825),持仓占比为1.01%。
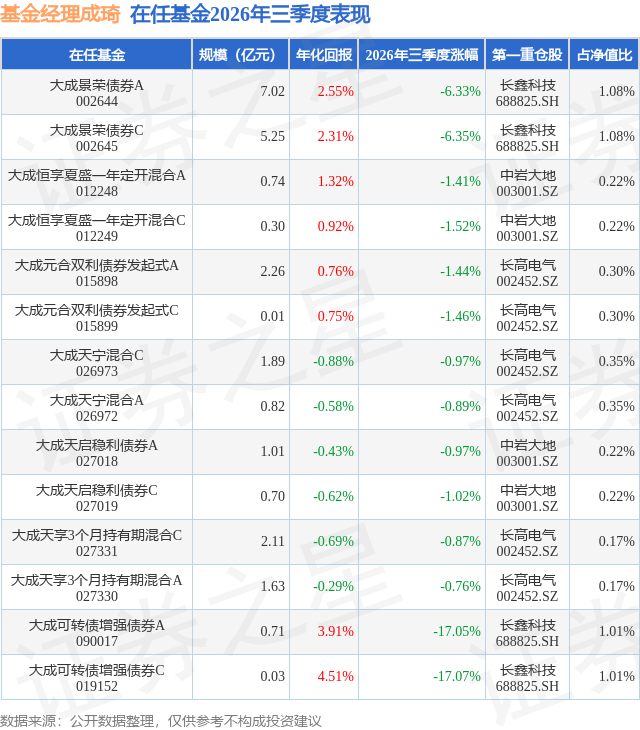
大成可转债增强债券C现任基金经理为成琦。其中在任基金经理成琦已从业3年又301天,2023年8月24日正式接手管理大成可转债增强债券C,任职期间累计回报为15.08%。目前还管理着14只基金产品(包括A类和C类)。
对本季度基金运作,基金经理的观点如下:2026年三季度,中国宏观经济基本面延续了结构分化的态势。二产稳步修复、三产景气回落,内外需分化。整体来看,出口延续强劲表现,成为支撑经济的主要亮点;而投资增长低位徘徊,尤其是房地产新开工、施工面积及投资持续负增长,短期暂时难以提供向上驱动。消费方面,服务类消费阶段性回暖,但汽车、耐用品等商品消费恢复仍较为缓慢,价格端呈现温和修复。政策层面,逆周期调节信号密集释放,货币政策强调适度宽松,后半季度财政支出节奏加快,准财政工具和"六张网"项目加速落地,四季度政策效果的实物转化成为关注重点。外部环境方面,美欧等主要经济体货币政策继续趋紧,人民币汇率阶段性升破6.70。整体来看,三季度中国经济在外需带动下边际改善,但内需修复依然缓慢,政策宽松助推量稳价升。 u3000u3000在权益市场方面,AI供需、中东地缘、国内政策是影响Q4市场走势的三大关键因素,当前尚不明朗,仍需密切跟踪。在结构方面,关注具有中国优势的AI产业链产能瓶颈领域,关注内需政策发力的可能。AI产业链结构性短缺仍在,关注具有中国优势的产能瓶颈领域。此外,当前市场呈现出口强,投资和消费弱的格局,若外需回落,内需呵护概率提升,因此关注政策呵护消费和地产的可能。 u3000u3000在转债方面,指数机会让位于择券。高价转债可能受权益指数影响,呈现震荡,虽然低价转债由于久期缩短带来的估值压缩略有缓解,但低价转债的溢价率仍处于历史高位。因此,我们更加注重择券机会,尤其是关注盈利好转的相关标的。
本文数据来源于大成可转债增强债券C2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




