证券之星消息,日前富国研究精选灵活配置混合D基金公布三季报,2026年三季度最新规模22.14亿元,季度净值涨幅为1.01%。
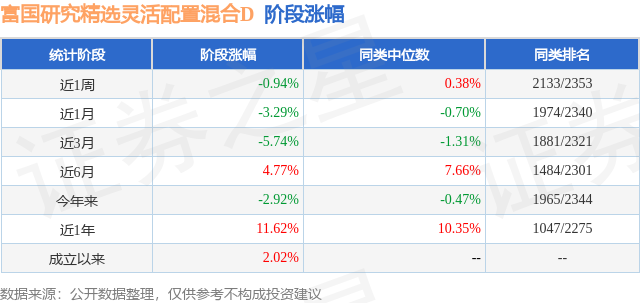
从业绩表现来看,富国研究精选灵活配置混合D基金过去一年净值涨幅为-17.68%,同类基金过去一年净值涨幅中位数为-7.06%。而基金过去一年的最大回撤为-27.13%,成立以来的最大回撤为-27.13%。
从基金规模来看,富国研究精选灵活配置混合D基金2026年三季度公布的基金规模为22.14亿元,较上一期规模22.55亿元变化了-4032.06万元,环比变化了-1.79%。该基金最新一期资产配置为:股票占净值比90.32%,债券占净值比3.08%,现金占净值比9.46%。从基金持仓来看,该基金当季前十大股票仓位达70.02%,第一大重仓股为华润置地(01109),持仓占比为9.14%。

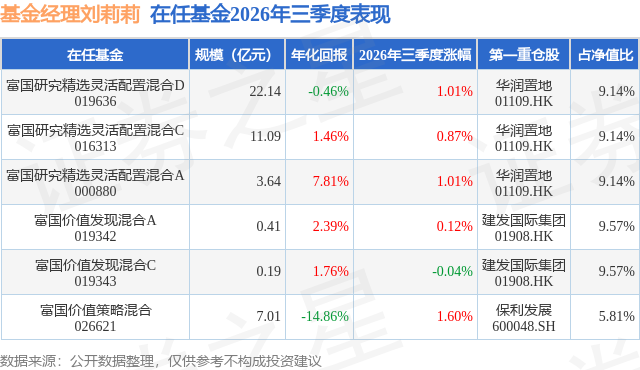
富国研究精选灵活配置混合D现任基金经理为刘莉莉。其中在任基金经理刘莉莉已从业8年又113天,2023年10月20日正式接手管理富国研究精选灵活配置混合D,任职期间累计回报为-1.37%。目前还管理着6只基金产品(包括A类和C类),其中本季度表现最佳的基金为富国价值策略混合(026621),季度净值涨幅为1.6%。
对本季度基金运作,基金经理的观点如下:三季度市场震荡加大,景气资产和内需板块的年内收益差有所收敛。对我们持仓的组合来说,比较重要的事件,是828"现房"政策的出台,促使地产行业过去高杠杆高周转模式向制造业本质回归。新商业模式的出台,引发市场对此产生较大的分歧,我们的组合由于在地产板块暴露度较高,净值在此期间也产生了较大的波动。 本组合持有头部优质开发商已有不短的时间。行业自高点以来,销售下滑近5成,新开工下滑近8成,头部开发商估值位于极低的历史分位数是客观事实,但估值迟迟未能得到合理修复,我们认为主要原因有2点: (1)市场对房价何时见底没有清晰的判断,造成PB虽然大幅折价,但参与者对安全边际无法形成共识; (2)市场对行业远期的商业模式没有清晰的认知。之前管理层对于"房地产发展新模式"探讨已有若干年,房地产未来是否还是国民经济重要支柱行业之一,市场无法形成一致预期,也因此无法评估优质公司远期市值空间。 我们认为"现房"政策的出台,正是对上述两点的回应。 (1)尽管市场对房贷政策的调整,以及贴息政策的效果存有疑虑,但这些政策的出台,确实降低了购房门槛,实际购房需求至少没有在边际上因此变得更差。而供给端则由于门槛的大幅提升,以及现房周期的拉长,短期大幅收缩,我们认为短期供需关系的边际改善,使得房价筑底的置信度在大幅提升,优质开发商的安全边际变得更加清晰,它们当下的市值,较安全边际尚有大幅折价,我们认为这部分折价理应得到修复; (2)现房政策的出台,也有助于我们更好地测算头部公司的远期利润中枢和市值空间。短期市场交易的是去杠杆降周转、资金成本的提升对盈利能力的静态影响。但我们认为,随着行业从高杠杆金融业向制造业定位转型的确立,优质公司理应获得作为制造业的合理利润率。逻辑和常识推演,其后预计将伴随配套融资、土地成本端政策的调整,使得行业的商业模型得以跑通。我们相信,政策的初衷,是解决历史遗留问题,在更加规范的基础上,行业能长远健康发展,而不是让行业消失。从这个角度上看,在盈利模型跑通后,未来头部公司的盈利能力,和盈利能力的稳定性将得以提升,从而有助于估值体系的重塑。 基于上述两点,我们认为优质公司向下有坚实的安全边际,远期有足够的赔率空间,这是我们坚持认为,行业拐点可能已到的主要原因。9月份部分核心城市现房政策细则陆续出台,印证了我们之前的判断,无论在土地成本、土地出让金的支付节点,以及新老划断的时点上,较之前均有较大的回转空间,财务模型在调整后,对融资成本低的头部开发商,已有较强的可操作性。 我们对地产链的观点较之前没有太大的变化,虽然现房政策的出台,可能延后相关行业的景气节点,但不同行业各自存在供给侧出清的逻辑,未来优质公司的赔率空间,较之前更有吸引力了。
本文数据来源于富国研究精选灵活配置混合D2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




